Digital Health Dougri: June 2026
הגיליון הזה ממוקד ברובו סביב נושא אחד: הוצאות. בראש ובראשונה, ב-5.7 טריליון דולר שתוציא השנה ארצות הברית על בריאות, כ-18.4% מהתל"ג.
הגיליון הזה ממוקד ברובו סביב נושא אחד: הוצאות.
בראש ובראשונה, ב 5.7 טריליון דולר שתוציא השנה ארצות הברית על בריאות, כ 18.4% מהתל”ג. והמספר הזה ממשיך לטפס בקצב של מעל 7% בשנה. משתלבת כאן גם ההבטחה הגדולה של בינה מלאכותית, שאמורה להוזיל עלויות. אלא שבינתיים, נראה שדווקא ההפך הוא שקורה. נעסוק בחלק מהגורמים שהביאו למצב הזה ועולים לאחרונה לכותרות וגם תמריצים שונים בתעשייה שנגזרים מכך, ומשמעותם ליזמים ויזמיות.
קצת התפתחויות מרכזיות בתעשייה
נתחיל ב 5.7 טריליון דולר. לשם השוואה מדובר בכלל התקציב של גרמניה ושוויץ (ביחד) או צרפת ואיטליה (ביחד). ובארצות הברית מדובר רק בהוצאה על בריאות ב 2025 (ע”פ עבודה שהתפרסמה החודש ב Health Affairs).
מעבר למספר עצמו, מעניין מאוד לראות את החלוקה בין הקטגוריות השונות. בתי החולים נשארו הגורם המוביל עם 1.8 טריליון דולר (צמיחה של 8.2%), שירותים קליניים הגיעו ל-1.2 טריליון דולר (כאשר מן הסתם ישנה חפיפה בין שני הסעיפים הללו), וההוצאה על תרופות מרשם זינקה ב-11.1% ל-518 מיליארד דולר. ישנו טיעון מעניין בעבודה הזו שהעלייה בהוצאה לא נגרמה מעליית מחירים, שהייתה מתונה יחסית, סביב 2.5%, אלא דווקא מעליה בביקוש לשירותים וטיפולים (לדוגמה תרופות GLP1 וטיפולים לסרטן). לדעתי מדובר בטיעון קצת שטחי, כי לפעמים אפשר להביא לעליה במחיר ע”י תוספת מלאכותית של שירותים נוספים סביב אותו מפגש או צורך רפואי (לדוגמה ביקור סביב מחלה מסוימת שמקודד בעזרת שני קודי שיפוי ולא אחד) ובכל מקרה, אני חושב שבלב העניין נמצאת בעיית הסוכן של תעשיית הבריאות האמריקאית. שרשרת שלמה של מתווכים שנמצאים בין צרכן הקצה (המטופל) לבין ספק השירותים (המרפאה / בית החולים / חברת התרופות). ברוקרים-מנהלי הטבות רפואיות-מנהלי הטבות תרופתיות (PBMs), ארגוני רכש, כל אלו יושבים בין העלות הסופית לבין המטופל, וכמעט לאף אחת משחקני המשנה הללו אין תמריץ אמיתי להוריד את ההוצאה הכוללת. לפעמים התמריץ אפילו הפוך. וצרכן הקצה הוא זה שסופג בסוף את רוב העליה.
ומכאן גם עולה שאלה נוספת בימים האלו, האם בינה מלאכותית יכולה להוזיל את כל זה? לכאורה הרבה מאוד מהאינטרקציה הזו יכולה להיות הרבה יותר יעילה (על פי הערכות שמרניות בין טריליון לטריליון וחצי דולר מיותרים לחלוטין). אבל בינתיים, באופן קצת מפתיע, נראה שהיא דווקא מייקרת. גם בעבודה הנ”ל, וגם בסקירה מצידה של PwC , התחזית היא שהוצאה הלאומית על בריאות תמשיך לעלות, אף בקצב גבוה יותר: 9% ב-2027, העלייה הגבוהה ביותר ב 17 השנים האחרונות, וחציית הרף של 9 טריליון דולר (!) תוך פחות מעשור. אחד המניעים המוזכרים (ובהם גם עסקנו בגיליונות הקודמים) הוא כלי ה-AI לתיעוד וקידוד. כמעט 70% מתוכניות הביטוח שנסקרו דירגו את “אופטימיזציית ההכנסות מבוססת-AI” בין גורמי הייקור המובילים. כלומר ספקי הבריאות (בתי חולים) משתמשים בכלים האלה כדי “לתפוס” יותר קודים, ומשתמשים בקודים מורכבים יותר בכדי לתבוע החזרים גבוהים יותר מהביטוח. במילים אחרות, מצב שבו עבור אותם השירותים העלות גבוהה יותר או שמתווספים קודים נוספים, ובכך כמות השירותים עולה, בהמשך לנקודה למעלה.
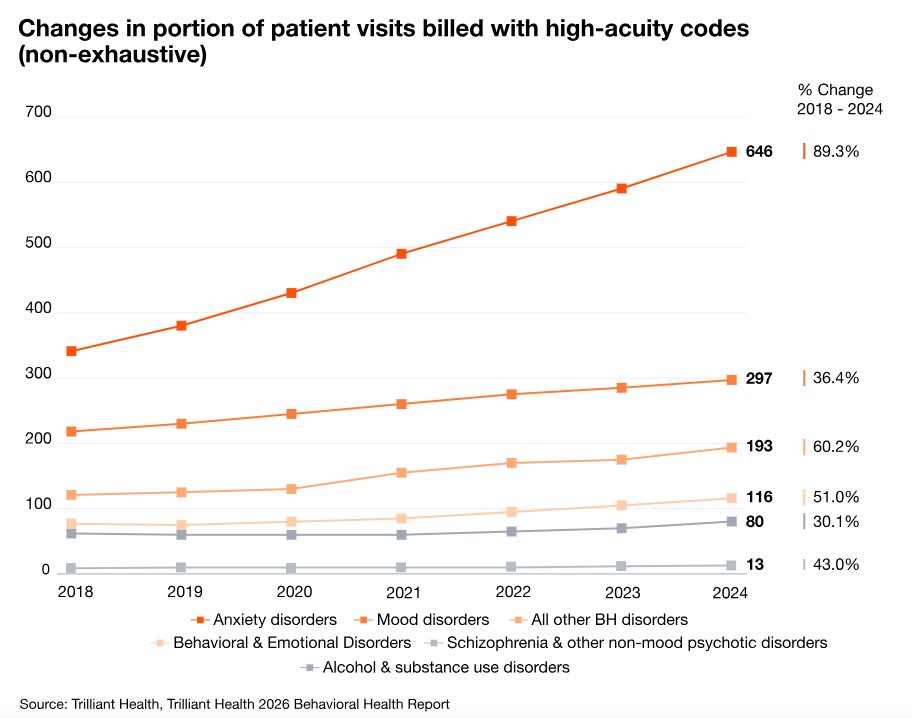
אפשר לטעון שזו תזכורת לכך ש-AI לא משנה תמריצים, אלא רק מעצים אותם. ובמערכת הבריאות עדיין מי שעושה יותר – מקבל יותר (תשלום עבור שירותים). בטווח הארוך אני משוכנע ש-AI ישפר תוצאות, יקטין את הנטל האדמיניסטרטיבי ויהפוך טיפול לפרואקטיבי יותר – אבל בטווח הקצר הוא עלול פשוט להפוך את המערכת הקיימת ‘ליעילה’ יותר בחילוץ הכנסות. הפיצוח האמיתי כאן לדעתי, לפחות בראייה צופה פני עתיד, הוא הרבה יותר סביב מודלי תשלום אחרים ושינוי פרדיגמות שמאפשרים מעקף של אותם שחקני משנה ומתווכים.
נקודה נוספת שגם מתחברת לתמריצים כלכלים סביב הכנסת טכנולוגיות חדשות היא תוכנית ה Breakthrough designation של ה FDA. בשנים האחרונות היו כמה ניסיונות מצד מחוקקים שונים לזכות מוצרים שקיבלו את ההתוויה הזו ב-4 שנות כיסוי ביטוחי אוטומטי מ-CMS. כרגע עדיין מדובר ברעיון שעלה ונפסל (שוב) וגם חשוב להדגיש, גם אם יכנס לתוקף, רלוונטי רק אחרי מתן האישור הסופי מה-FDA. (Clearance). בכל מקרה, הסיבה העיקרית למסלול הייעודי הזה היא בחינה מהירה יותר (וכנגזרת תהליך אישור מהיר יותר) למוצרים שיכולים להביא לשיפור משמעותי באזורים עם צורך קליני ברור.
אבל סקירה שהתפרסמה עכשיו ב Stat ( Breakthrough Device Tracker ) מראה תמונה די עגומה. מתוך כ-1,300 מכשירים (ובחלקם גם Software as Medical Device) רק 198 קיבלו עד כה אישור לשיווק, כלומר השלימו את תהליך הבחינה. חשוב להגיד שיתכן שלפחות חלק מהמוצרים עדיין נמצא בתהליך ויקבל אישור בהמשך. ועדיין, קשה להתעלם מכך ש 90% מהחברות הללו עדיין לא ממשו את ההבטחה הזו, ולא מעט חברות גייסו הרבה כסף על בסיסה.
ובהמשך לתוכניות גדולות שהשתנו במפגש עם המציאות – בפרסום די צדדי, דווח שחברת הביטוח Humana מוכרת את חטיבת ההוספיס והרפואה הפליאטיבית שלה (Kindred at Home, ששמה שונה ל-Gentiva). מדובר בנכס שהחברה רכשה רק ב-2021 תמורת כ-5.7 מיליארד דולר. המהלך הזה מצטרף לגל של חברות ביטוח וקמעונאיות שניסו בשנים האחרונות לצרף שירותי בריאות (רובם שילוב של מרפאות וטלרפואה) ולא צלחו – כמו VillageMD ו-Walgreens (רכישה במיליארדים שנמחקה), או CVS/Aetna ו-Oak Street. כפי שציינו כאן בעבר, האינטגרציה האנכית (Vertical integration) הזו מתבררת שוב ושוב כהרבה יותר קשה ממה שהיא נראית על הנייר. חשוב להדגיש שאחד המניעים למהלך כזה הוא יצירת מסלול אחוד למטופל ‘בתוך הבית’ (חברת ביטוח שמספקת גם את שירותי הבריאות, דוגמה נהדרת לניסיון לבטל חלק מהמתווכחים במערכת) ויהיה מעניין מאוד לעקוב אחרי מודלים אחרים וכלים חדשים שיכולים לאפשר את המצב הזה.
נסיים את החלק הזה עם הכניסה המפתיעה של Midjourney לעולם הבריאות. מדובר בחברה שעלתה לכותרות סביב מודל יצירת התמונות שלה (מישהו עוד זוכר את ימי Dall-E? מדהים שעברו רק שנתיים). חברה שמעולם לא גייסה הון חיצוני ומייצרת הכנסות שנתיות של כמה מאות מיליוני דולרים וכעת בוחרת להכנס בצורה משמעותית דווקא לעולמות הבריאות. Midjourney הכריזה על חטיבה חדשה בשם Midjourney Medical, וכחלק ממנה פיתוח של סורק גוף מלא הפועל על בסיס מאות משדרי אולטרסאונד המסודרים בטבעות וסורקים את כל הגוף בכ-60 שניות – בלי קרינה, מגנטים או חומרי ניגוד. החברה טוענת שהמערכת תוכל לספק דימות באיכות של MRI בשבריר מהעלות. הפיתוח מתבצע בשותפות בלעדית עם Butterfly Network (שפיתחה אולטרה סאונד מזערי), ובעקבות ההכרזה מנייתה זינקה ב-50%. החזון רחב עוד יותר: Midjourney מתכננת לפתוח את ה-Midjourney Spa הראשון בסן פרנסיסקו ב-2027, שישלב סריקות גוף עם סאונות, טבילות קרח וג’קוזי, ובסופו של דבר לפרוס 50,000 סורקים ברחבי העולם.
שתי נקודת ששווה להזכיר בהקשר הזה. הראשונה היא חיזוק נוסף לטרנד ה Longevity שהולך ותופס יותר ויותר תאוצה ובתוכו עולם סריקות MRI לכל הגוף. בין מרפאות שמציעות עשרות (ולעיתים מאות) בדיקות (דם והדמייה) ושירותים שעולים בין עשרות למאות אלפי דולרים לשנה, נראה שיותר ויותר שחקנים מסמנים את ההזדמנות הזו ונכנסים לתחום.
נקודה שניה היא הממשק בין תוכנה וחומרה בעולמות הבריאות. מעניין מאוד לראות חברה שהתמקדה עד עכשיו רק בתוכנה בוחרת בתחום הבריאות בכדי ללכת על מהלך כזה. בשנים האחרונות לא מעט חברות חומרה (סימנס, פיליפס, GE ואחרות) מנסות לשלב בהצעת הערך שלהן פתרונות תוכנה (שיאפשרו מודלי הכנסה חדשים) ולא מעט סטארטאפים ניסו לנצל את המצב הזה. יחד עם זאת, חלק מהאתגר כאן שהוא שבקלות אפשר להפוך לפתרון נקודתי עבור אחד משחקני המכשור, אלא אם קיימת הצעת ערך רחבה ומגוונת מספיק. מעניין לראות אם ההתקדמות בטכנולוגיה יכולה לייצר פה הזדמנויות חדשות, כמו אולי במקרה הזה.
קצת על גיוסים, מיזוגים ורכישות
נתחיל עם Oura, יצרנית הטבעת החכמה למעקב אחרי סימנים חיונים, שרק כמה חודשים אחרי שגייסה קרוב למיליארד דולר, הגישה בסודיות טיוטת S-1 לקראת הנפקה. נצטרך לחכות לתשקיף הרשמי, אבל בינתיים על פי הערכות שונות נראה שהחברה מייצרת קרוב למיליארד דולר בהכנסות שנתיות נכון לסוף שנת 2025 – צמיחה של פי 4 בתוך פחות משנתיים. חלק מהצמיחה הזו נובעת מהתרחבות לתחומים מגוונים כמו מעקב אחרי פעילות לבבית, תזונה, פוריות וניהול סטרס ודרך שותפויות מגוונות כמו עם המשרד להגנה (Department of Defense) ועד Dexcom , חברת מכשור לניטור רמות סוכר בדם (שהשקיעה 75 מיליון דולר בסבב ה-Series D ב-2024). מעניין להוסיף שהחברה מנסה לייצר פעילות גם מול חברות (B2B) ובנתה צוות יעודי שפועל מול בתי חולים וחברות פארמה. ובהקשר הזה, שווה גם לעקוב אחרי Whoop, חברה המוערכת במעל ל 10 מיליארד דולר עם הצעת ערך דומה (רק עם צמיד ולא טבעת), וגם היא התחילה כמוצר פרמיום לצרכנים והיום מנסה להתרחב למכירה לעסקים. עוד על זה בפודקאסט הזה של WSJ.
נעבור לעולם האופרציה. Ensemble, שחקנית משמעותית בתחום ה-RCM, קיבלה השקעת צמיחה אסטרטגית מ-Thoreau, פלטפורמת ההשקעות של מאט הולט, המשקפת לחברה שווי של כ-12 מיליארד דולר. החברה נרכשה ב 2022 ע”י Warburg ו-Berkshire בשווי של כ-5 מיליארד דולר. נזכיר שהולט בנה בקרן הקודמת שלו NewMountain Capital תזה מקיפה על בניית פלטפורמות דרך רכישות משלימות (ע”ע SmarterDx, Machinify ואחרות) ולא מופרך להניח שנראה את Ensamble מנסה ליישם את התזה הזו עכשיו ומנסה לרכוש כמה נכסים משלימים.
עוד באופרציה. בהמשך לידיעה מהגיליון הקודם, Assort Health הודיעה באופן רשמי על גיוס של 120 מיליון דולר לפי שווי של 1.2 מיליארד דולר. החברה משווקת אג’יינטים בעיקר סביב מוקדי שירות לקוחות למרפאות. לפי מקורות שונים הסבב בוצע במכפיל הכנסות גבוה – סביב פי 60 על ההכנסות הצפויות בסוף השנה (!), כלומר סביב 20 מיליון דולר. מצד שני, החברה התחילה את 2025 עם כמיליון דולר במכירות ולכן אולי מדובר בדוגמה נוספת למשקל הרב שמשקיעים מייחסים היום לקצב הצמיחה (אל מול כמות ההכנסות). מעניין שבמקביל חברה כמעט זהה, Prosper, גייסה 30 מיליון דולר, גם היא בשלב מוקדם יחסית. חשוב להוסיף שמדובר בתחום שהופך רווי יותר ויותר, עם לא מעט חברות אחרות שפועלות בתחום הזה, בין אם ממוקדות בתחום הבריאות או שחקניות רוחב כדוגמת Wonderful הישראלית או Trase המפתחת “מערכת הפעלה אג’נטית לתעשיות מפוקחות” והודיעה כעת על גיוס של 107 מיליון דולר בסבב Seed (!) בהובלת ARCH Venture Partners. החברה, שהוקמה רק לפני שנה מציגה כעת גיוס מרשים, במיוחד נוכח העובדה שמדובר בהצעת ערך שכאמור נשמעת דומה מאוד לזו של לא מעט חברות אחרות. מצד אחד מדובר בצורך עסקי ברור. מצד שני, הרבה חברות מנסות לרוץ כמה שיותר מהר “לתפוס את השוק” (Land grab) ויהיה מעניין לראות אם כתוצאה מכך נראה תהליך של ירידת מחירים, לפחות עבור הצעת הערך הראשונית (בדומה לדינימיקה סביב מוצרי תמלול), ומכאן אולי ניסיון מצידן להתרחב למוצרים נוספים.
נסיים עם Cadence, אחת השחקניות שצמחו בתחום ניטור מחלות כרוניות, שגייסה 100 מיליון דולר, גם היא בשווי של 1.2 מיליארד דולר. החברה מציגה דוגמה להתרחבות מתחום פעילות ראשוני (ניטור מרחוק) להצעת ערך רחבה יותר, ובפרט טיפול ביתר לחץ דם, הכולל גם שינוי אוטונומי למינון התרופתי על בסיס ביומרקרים (כרגע בתהליך מול ה-FDA). חלק מהצעת הערך כאן הוא מינוף של מערכות יחסים מסחריות קיימות על מעל ל 20 מערכות בריאות.
קצת מאמרים מעניינים שאולי שווים את הזמן
בהמשך ישיר לדיון על עליית ההוצאות במערכת הבריאות, מחקר חדש מאוניברסיטת Cambridge טוען ששימוש ב-AI דווקא מגדיל את כמות התביעות על רשלנות רפואית. החוקרים מצאו שכשאירוע חריג מערב AI , מטופלים נוטים לייחס יותר אחריות לבית החולים וקיים סיכוי גבוה יותר שיגישו תביעה, אל מול אירועים שהתבססו על אינטרקציה עם הצוות הרפואי בלבד.
נעבור למאמר מצוין של McKinsey שעוסק בנקודה שהופכת משמעותית יותר ויותר – איך עוברים מהטמעה נקודתית של כלי AI לשימוש רחב היקף בבתי חולים. ארגונים רבים משתמשים כבר בכלי AI, אבל הרבה עדיין בשלב ההתנסות והפיילוט. לפי McKinsey, הכלים שיזכו להטמעה עמוקה יהיו כאלו שיציעו תהליכי עבודה שלמים ולא יהוו עוד שכבה על תהליך קיים. כלומר, במקום להטמיע נקודתית כלי לכתיבת ערעורים או סיכומים, צריך לחשוב מחדש על תחומים שלמים כמו Revenue Cycle, שרשרת אספקה או ניהול כוח אדם, כאשר ה AI הוא חלק מהמודל התפעולי ולא בא כתוסף עליו.
ונסיים עם קצת נתונים על שווי סבבי גיוס מתוך מאמר של Halle Tecco. המאמר מתבסס על ראיונות עם מגוון משקיעים ובנוי כדיון מעניין בין הצורך / רצון של משקיעים להיות ממושמעים לבין הטענה שאולי דווקא עכשיו הזמן לזנוח את המשמעת הזו. כמעט כל המשקיעים המרואיינים בכתבה מאמינים שהזינוק הנוכחי בשווי חברות שונה לחלוטין מבועות העבר, אמירה שנשמעת דומה מאוד להצדקות לשווי עסקאות שנשמעו גם ב2021 או בתקופות גאות אחרות… בנוסף מעניין לחשוב על כך ששוב חזרנו (כמו ב 2021) לדבר על קצב הצמיחה (בהכנסות) כפרמטר מוביל לקביעת שווי (כמו בסיבוב של Assort שמוזכר למעלה).
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.