Digital Health Dougri: June 2023
2022 הייתה אחת השנים הקשות ביותר לבתי החולים בארה״ב, והם מצמצמים ספקים ודורשים החזר השקעה מוכח. מי הלקוח שלכם, ואיך זה משנה את המודל העסקי ואת דרכי החדירה לשוק.
אמ;לק – ניוזלטר בעברית על בריאות דיגיטלית.
תובנות על חדשות בתעשייה, רעיונות ודגשים למודלים עסקיים ובאופן כללי ניסיון לעשות מעט סדר בתעשייה שלעיתים קרובות לנו, כישראלים, עשויה להראות (בצדק) כלא הגיונית.
מקווה שתהנו. נשמח מאוד לקבל כל תגובה בכדי להשתפר!
בתי חולים ועידן ה’פוסט-קורונה’
החודשים האחרונים היו ככל הנראה מאתגרים מאוד לחברות המוכרות לבתי חולים, למרפאות ולמערכות בריאות (Providers) בארצות הברית. שנת 2022 הייתה אחת השנים הגרועות ביותר לפלח השוק הזה, כאשר אפילו ארגוני ענק כמו Kaiser Permanente, Mayo Clinic, Providence, Ascension, Cedar Sinai ואחרים סיימו את השנה בהפסדי ענק של מאות מיליוני דולרים (עבור כל ארגון בנפרד!)
מספר סיבות עיקריות הובילו לכך – וכולן קשורות לקורונה.
מספר החולים "הרווחים" יותר לבתי חולים (לדוגמה אלה הצריכים ניתוחים קצרים ולא מסובכים כמו קטרקט או צנתור) לא חזר לרמה טרום המגפה, בשילוב עם החרפת המחסור בכח אדם עקב גלי עזיבה (ובהקשר ישיר עליה ברמות השחיקה של הצוות הרפואי) יצרו סערה מושלמת שהתבטאה בקושי כלכלי ניכר.
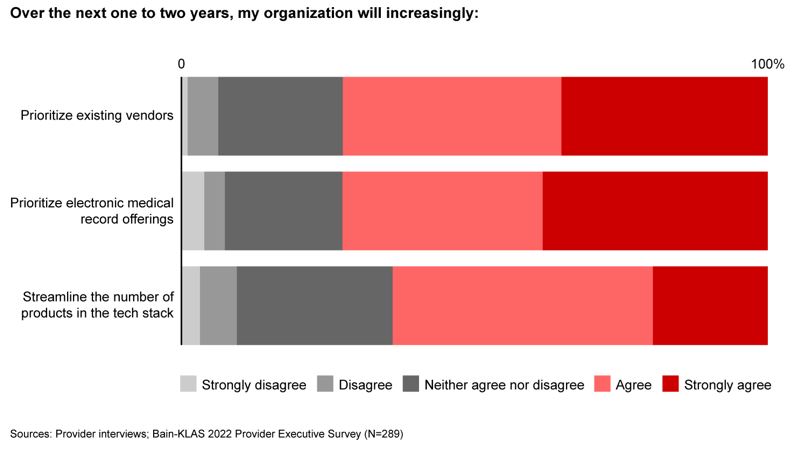
אחת ההשפעות המיידיות של המצב היא ירידה חדה ברצון בתי החולים לחפש מוצרים חדשים ואף יתרה מכך, ניכרים ניסיונות גוברים לצמצם את כמות החברות איתן הם עובדים. סקר מהחודש האחרון שביצעה חברת היעוץ Panda הראה שבקרב 100 בתי חולים מעל ל 50% מתכוונים לבצע הערכה מחודשת של פתרונות הטלרפואה איתם הם עובדים. סקר אחר של חברת היעוץ Bain ו KLAS בשלהי 2022 שכלל 289 בתי חולים מצא כי מעל ל 60% מבתי החולים פועלים היום בנושא ומעל ל 70% שיתפו כי ינסו להסתמך על המערכות המרכזיות שנמצאות כבר בשימוש לפני שינסו לחפש פתרונות חדשים
למעשה, שיחת המכירה לבית החולים עברה במלואה להתמקד בערך הכלכלי. אם בעבר היה מספיק לשכנע שמוצר יביא לשיפור באיכות הטיפול היום אם לא קיימת הוכחה אובייקטיבית שמוצר יכול לייצר הכנסה נוספת (או במידה פחותה, חסכון בהוצאות) לבית החולים תוך 12 חודשים או פחות, הנהלות בתי החולים כמעט ואינן מעוניינות לשמוע.
שתי סיבות לאופיטימיות (זהירה) בהקשר הזה.
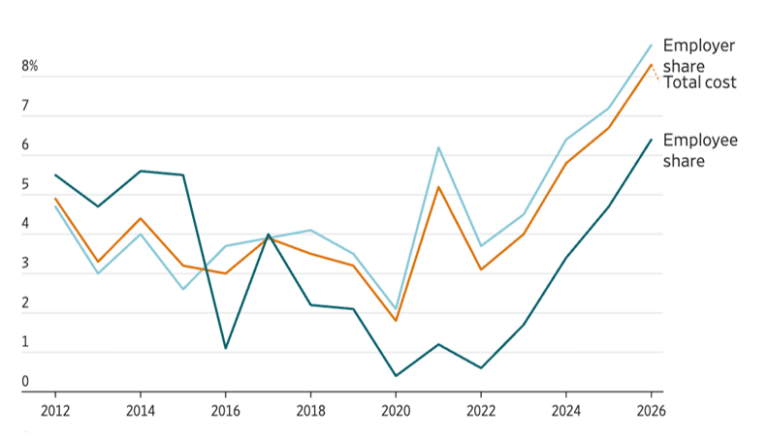
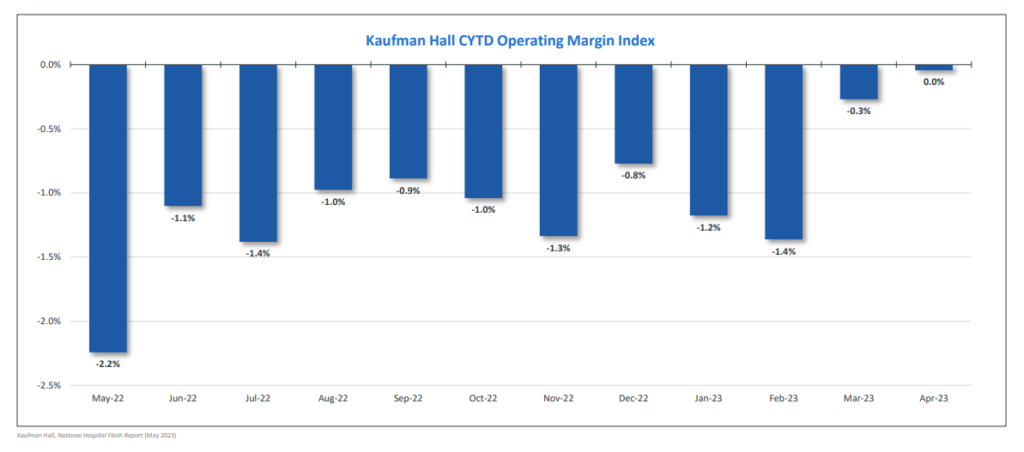
האחת, נראה שחברות המסוגלות לעמוד בהבטחת הערך הנ"ל יזכו בימים אלו "למסלול VIP" ותהליכי מכירה מהירים יותר. והשנייה שיתכן ואנו מתחילים לראות שינוי בסביבת השוק – בעיקר סביב עליה של פעולות אמבולטוריות (‘החולים הרווחיים’) ובמקביל שיפור מסוים בעלויות הרכש וסביבת ההעסקה. בשבועות האחרונים מתחילות להצטבר עדויות לשיפור בתפקוד בתי החולים עם נתונים טובים יותר בהוצאות התפעול – כפי שניתן לראות בגרף למטה ובפרט בדיווחים נקודתיים כדוגמת רבעון ראשון חיובי במערכת הבריאות HCA , הראיון האופטימי הזה עם מנכ"ל רשתAdventHealth או ההצהרות של חברות הביטוח Humana ו United Health Care על עליה בכמות הביקורים במרפאות (מה שהוביל למכירה מסיבית של המניות של שתי החברות).
מוקדם עדיין להכריז שאכן בתי חולים יצאו מהבוץ (ע"ע השיפור הנראה בחודשים הראשונים של 2023 בגרף למעלה) ובכל מקרה נראה שכדאי מאוד לחברות הפונות לבתי החולים לוודא שיש ברשותן מידע אוביקטיבי (דאטה…) שמוכיח שהמוצר יכול לעזור לסמנכ"ל.ית הכספים עוד לפני שהשיחה עוברת לצוות הרפואי.
מודלים תומכי החלטה עוזבים את הקליניקה?
כהמשך לחלק הקודם, תחום אחד שיכול להוות דוגמה לחשיבות התועלת הכלכלית (או להשלכות של העדרה) הינו מודלים תומכי החלטה.
לפני מספר שנים, עוד לפני שהתחלנו לדבר על בינה מלאכותית ‘יוצרת’ (Generative) או ‘כללית’ (General), החלו להופיע בשוק תוכנות המיועדות לתמיכת החלטה של אנשי הצוות הרפואה תוך שימוש באלגוריתמיקה היודעת לנבא (Predict) תשובה לשאלה. כלים אלו, המוכרים בשם ‘מערכות תומכות החלטה’ (Decision support system) מיועדים להקל את עבודת הצוות הרפואי ע"י סיוע בביצוע אבחנה או החלטה על תוכנית טיפול. לדוגמה, תוכנה המסייעת לפענח צילומי רנטגן או CT בעזרת טכניקת עיבוד תמונה (בדומה לטכנולוגיה המשמשת לזיהוי פנים).
ככל שהתקדמה הטכנולוגיה – כך גדל מספר החברות המפתחות מוצרים כאלו (בהערכה גסה כמה מאות מוצרים כבר קיבלו אישור מה FDA), אולם למרות פריצות הדרך הטכנולוגיות, רובן לא זכו להצלחה רבה במסחור ובחדירה לשוק. מעבר לאתגר בשכנוע הצוות הרפואי לאמץ את הטכנולוגיה לשגרה הקלינית, נתקלו חברות רבות בקושי לשכנע בתועלת הכלכלית של מוצריהן. אווירת השוק המאתגרת של בתי החולים והמרפאות (ע"ע הקטע למעלה) הוסיפו עוד שמן למדורה ומכאן הדרך קצרה לסיפורים מצערים כמו חברת Mindstrong, אחת מהמחברות המוכרות בתחום בריאות הנפש (ניבוי של מחלות כמו דכאון) שנסגרה לפני כמה שבועות אחרי שגייסה יותר מ 160 מיליון דולר במהלך השנים האחרונות.
יתכן ואחד הלקחים שחברות רבות מנסות ליישם היום הוא מיקוד בערך הכלכלי לפני הערך הקליני, בוודאי בסביבת השוק הנוכחית. לכן אנחנו רואים לא מעט חברות שפיתחו מוצרים לתמיכת החלטה קלינית ושינו לאחרונה את המיקוד לשיפור בהתנהלות אופרטיבית (לדוגמה ניבוי קוד לשיפוי ביטוחי אחרי מפגש רפואי או ניבוי צווארי בקבוק בבתי חולים).
בנוסף, ההתקדמות המהירה של מודלי שפה גדולים (Large Language Models) יתכן ותאפשר פיתוח של כלים יעילים יותר וכפועל יוצא גם הצעת ערך אטרקטיבית יותר עבור משתמשים שונים. אחד המהלכים המעניינים בהקשר הזה הוא השקעה של 50 מיליון דולר בחברת Hyporcatic.AI שלמעשה בעת ההשקעה לא הייתה הרבה יותר מצוות (ועוד כזה עם רקע ‘צבעוני’).
עוד על האתגרים וההזדמנויות של מערכות תומכות החלטה בבלוג שלנו.
שוק המעסיקים – חלק ב’ – האם מדובר בסניף דואר או חברת ביטוח?
בחלק הזה נעסוק בהבדלים בין סוגי ההתקשרויות השונות בין מעסיקים לחברות הביטוח ובפרט בנושא הסיכון הביטוחי ובהבדל הנגזר בין מעסיקים הבוחרים לשאת בסיכון הביטוחי (Self insured) לאחרים המעדיפים לשלם לחברות הביטוח בכדי להעביר אליהן את הסיכון (Fully insured).
לפני שנתחיל, נקודה שחשוב להבין על עולם הביטוח (לאו דווקא רפואי) – ביטוחים מבוססים על חוק המספרים הגדולים. במילים פשוטות, אם יש מספיק מבוטחים בקבוצה מסוימת, בממוצע רובם יהיו בריאים (כלומר עלות הטיפול הרפואי שלהם תהיה נמוכה) ולכן הפרמיה הביטוחית שישלמו תוכל לשמש לכסות את הבודדים שיזדקקו לטיפול רפואי משמעותי. ככל שמספר המבוטחים יקטן (גודל הקבוצה), כך אירוע משמעותי יכול להפוך את הביטוח של הקבוצה ללא כדאי למבטח שכן הפרמיות של יתר הקבוצה לא יכסו את הוצאות הטיפול.
כפי שדובר בחלק הראשון, כמעט כל מעסיק אמריקאי מתחבט בשאלת הביטוח הרפוא. ע"פ החוק, כל בית עסק המעסיק מעל ל 50 לעובדים מחויב לסבסד ביטוח בריאות לעובדיו אבל בפועל גם בתי עסק קטנים יותר רוכשים ביטוח בריאות שכן מדובר בהטבה (Benefit) החשובה ביותר לעובדים, לעיתים אף יותר משכר (שכן באופן פרדוקסלי עבור אמריקאים רבים עלות ‘הבריאות’ יכולה להיות גבוהה יותר מהשכר).
• בתי עסק קטנים (עובדים בודדים עד כמה עשרות עובדים) מממנים את רכישת ביטוח הבריאות לרוב דרך אחת משתי האפשרויות הבאות:
• מימון ביטוח בריאות שהעובדים רוכשים באופן פרטי (לרוב דרך Health exchange, מעין ביטוח סטנדרטי / בסיסי שנולד כתוצאה מרפורמת הבריאות של הנשיא אובמה – ObamaCare)
• התקשרות עם גוף שלישי (PEO – Professional Employer Organization, כדוגמת Trinet) המבצע אגרגציה של בתי עסק (‘חיבור’ העובדים של בתי עסק שונים כקבוצה אחת גדולה יותר להתמחרות מול חברת הביטוח) ולכן יכול להוזיל את עלות הביטוח מול חברות הביטוח (כאמור חוק המספרים הגדולים).
• בתי עסק בינונים (מאות עובדים עד אלפי בודדים) יכולים גם כן לעבוד עם PEO, או לרכוש את הביטוח ישירות מחברת הביטוח. בשני המצבים הללו עדיין הסיכון הביטוחי עובר למבטח (כלומר תשלום עבור הוצאה כלשהיא מכוסה ע"י חברת הביטוח), ולכן בית העסק ‘מכוסה’ (Fully insured) אך כמובן יש לכך תוספת עלות משמעותיות למעסיק.
• הקבוצה השלישית היא בתי העסק הגדולים (עשרות אלפי מועסקים ומעלה). אלו יכולים גם כן לבחור באופציית ‘הכיסוי’ (Fully insured), או בשל גודלם (גודל הקבוצה המבוטחת) לשאת בסיכון הביטוחי בעצמם, דהיינו להיות Self insured. במצב הזה הם יממנו כל הוצאה רפואית של עובדיהם. בפראפרזה ישראלית, עובד בדואר ישראל (כמעסיק ישראלי גדול) יצטרך לקבל התחייבות לאשפוז / בדיקה / ביקור רופא לא מקופת חולים אלא ממחלקת משאבי האנוש של החברה… במילים אחרות במקום לעסוק רק בדואר, הארגון הופך גם לחברת ביטוח רפואי. מכיוון שדואר ישראל (או כל מעסיק גדול אחר) מעוניין להתמקד בעסק הבסיס, גם במקרה הזה עדיין תהיה אינטראקציה עם גופים נוספים בכדי להקל על ההתנהלות. שלושה גופים ששווה להכיר בהקשר הזה:
• מבטחי Stop-loss המייצרים ‘תקרה’, כלומר סכום מקסימלי להוצאות בריאות בשנה (שמעליו הביטוח יכסה כל הוצאה נוספת).
• TPAs – Third party administrators, המנהלים עבור המעסיק את כל הצד האדמינסטרטיבי הנלווה לפעילות הביטוחית (מציאת המרפאה המתאימה, וידוא שטיפול התרחש בהתאם לחשבון שהוגש ע"י בית החולים, סיוע טכני בביצוע התשלומים וכו’). לעיתים קרובות בתוך חברות הביטוח הגדולות קיימות מחלקות TPA וחשוב להזכיר שבאופציית ה Fully insured, עלות האדמיניסטרציה כלולה בתשלום הפרמייה לחברת הביטוח.
• Health benefit brokers – כדוגמת Aon, Willis Towers Watson ואחרים, המסייעים למעסיק לבנות את התמהיל הביטוחי (בחירת הפעולות שכדאי לכסות וכאלה שלא) אך בשונה מחברות ביטוח הגופים הללו אינם ‘לוקחים’ מהמעסיק את הסיכון הביטוחי. (במידה מסוימת דומה לסוכן ביטוח בארץ).
ומה ההשלכות לחברות המנסות למכור לשוק הזה, המוערך בכרבע טריליון דולר? מספר נקודות כלליות ששווה לקחת בחשבון:
• ברוב המקרים, חברה הרוצה למכור למעסיק תצטרך לעבוד מול גורם שלישי כמתווך (TPA, Benefit broker או חברת הביטוח במקרה של Fully insured) ובחלק גדול מהמקרים המכירה לגורם המתווך חשובה מהמכירה למעסיק.
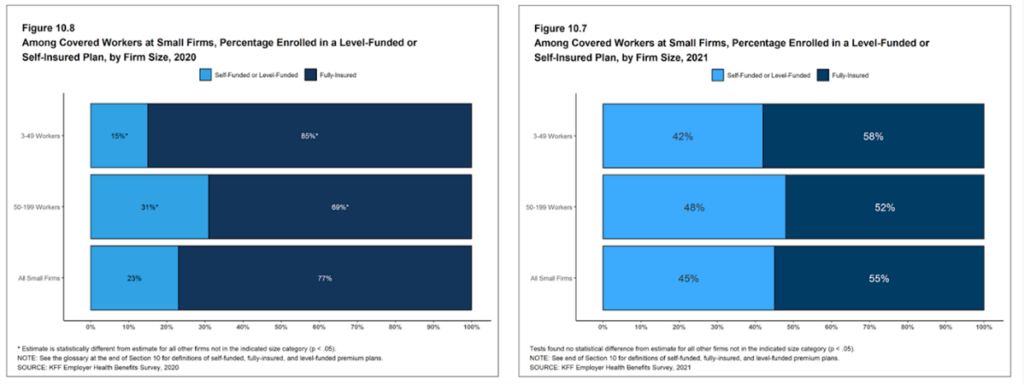
• כפי שסקרנו בחלק הראשון, עלות הביטוח הרפואי עבור מעסיקים גדלה בצורה משמעותית בשנים האחרונות ולכן קיים תמריץ למעבר לנשיאת סיכון (Self insured) בשל העלות הנמוכה יותר. האתגר (וההזדמנות) טמונים בניסיון להתגבר על חוק המספרים הגדולים (למשל חלק מהפתרונות הקיימים בשוק סובבים סביב הניסיון לייצר מעין מצב אמצע המכונה Level funded). לדוגמה בין השנים 2020 ל 2021 מספר המעסיקים הקטנים שבחר באופציה הזו עלה משמעותית.
נקודה אחרונה – העובד ממוצע יחליף מעסיק כל שנתיים או שלוש בארצות הברית. כתוצאה מכך למעסיקים אין אינטרס (כלכלי לפחות) לכסות רפואה ‘מונעת’ (לדוגמה בדיקת אבחון למחלה כרונית) שכן ההשפעה החיובית (חסכון כלכלי על פעולות שלא יבצעו מאחר ונמנעה המחלה) תגיע מאוחר מדי אך כמובן שתהיה מהותית עבור העובד.
בחלק השלישי ננסה לצלול להשלכות הללו ונתייחס למספר מגמות חדשות בשוק המשפיעות על חברות השואפות לפעול בתחום ביטוחי הבריאות למעסיקים.
אורטופדיה, הדמייה ו… פקסים
ובמשך לחלק הקודם על ביטוחים, נראה שהגיע זמני לבחון את טיב הביטוח שלי…
1.פציעה אורטופדית , סתם באימון, אבל מהצלילים והכאבים שאתה יודע שיזכו אותך לכל הפחות בצילום. שוב למצוא מרפאה / רופא היה די פשוט. שילוב בין המלצות מחברים לבין, Zocdoc ועוד כמה אתרים.
2. הקליטה במרפאה (כ 5 רופאים/ות) הרגישה הרבה יותר כמו שרשרת חיול (בצד היעיל שלה) שמטרתה לעשות כמה שיותר דברים לפני המפגש עם הרופא. כל התהליך כולל בירור הכיסוי הביטוחי לקח דקות בודדות ומיד לאחר מכן גם בוצע X-ray לפני המפגש עם הרופא. אפילו יעיל יותר מהחוויה אצל רופא המשפחה (כנראה גם שלא מפתיע כשזמן = כסף)
3. הרופא היה יעיל עד שזה הגיע לאופרציה. טכנאי הרנטגן העלה עבורו את תוצאות הבדיקה על המחשב שלו (חלון נפרד ב Ris (Radiology Information System) , לא חלק מהתיק הרפואי, ואחרי שהרופא סגר אותו בטעות היה צריך להביא שוב את הטכנאי לחדר כדי למצוא את הצילום…
4. לאחר מכן (וצריך להודות, אחרי שסיים להסביר לי את תוכנית הטיפול), הרופא הוציא רשמקול (כלומר מכשיר הקלטה שנראה לפחות בן 30 שנים) והקליט את סיכום המפגש – מניח שעבור מישהו שמתמלל את ההקלטה בהמשך. זה היה מסקרן מאוד מכיוון שיש היום המון חברות שמציעות שירותים כאלו (Augmedix, Nuance, Abridge,…) בפרט לרדיולוגיה ואורטופדיה אבל רובן הגדול עדיין משלבות אנשים (כמתמללים) או לא מצליחות להוציא סיכום יעיל בטח בזמן אמת. הרבה הבטחות סביב מודלי שפה גדולים בנושא הזה כמובן. בנוסף שווה להזכיר את מטרת התיעוד / התיקים הרפואים (בעיקר תקשורת מול חברות הביטוח לגביית כסף) וכתוצאה מכך מגבלותיהם… עוד על הנקודה הזו בפוסט הזה.
5. ההחלטה הייתה שצריך MRI ונקבע לי תור במקום לשבוע הבא (!), אבל נתבקשתי ללכת למעבדה בניו יורק ולא בניו ג’רזי "אחרת אין לנו גישה לצילומים אלא רק דרך תקליטור (CD…) שתקבל". כל מי שטוען שבעיית שיתוף המידע משתפרת – אולי במקומות אחרים. וחכו לחלק הבא.
6. פקסים – שומעים הרבה שעדיין משתמשים בפקסים במערכת הבריאות האמריקאית אבל זה לא מחלחל עד שזה פתאום הופך לבעיה שלך. ובכן, שמח ומופתע שהצלחתי לקבל MRI תוך שבוע, הגעתי למרפאה (בניו יורק) רק כדי לגלות שהפקס (!) עם ההפניה מהמרפאה לא הגיע ולכן הביטוח לא אישר את הבדיקה… שני טלפונים סידרו את זה במקום אבל אישור מול חברת הביטוח לא מקבלים במקום. אז בתקווה MRI עוד שבועיים.
מה שמצחיק הוא שבזמן שאני מנסה למצוא פתרון עם פקיד הקבלה, השלט לידו מספר על השימוש שלהם בבינה מלאכותית לשיפור היעילות…
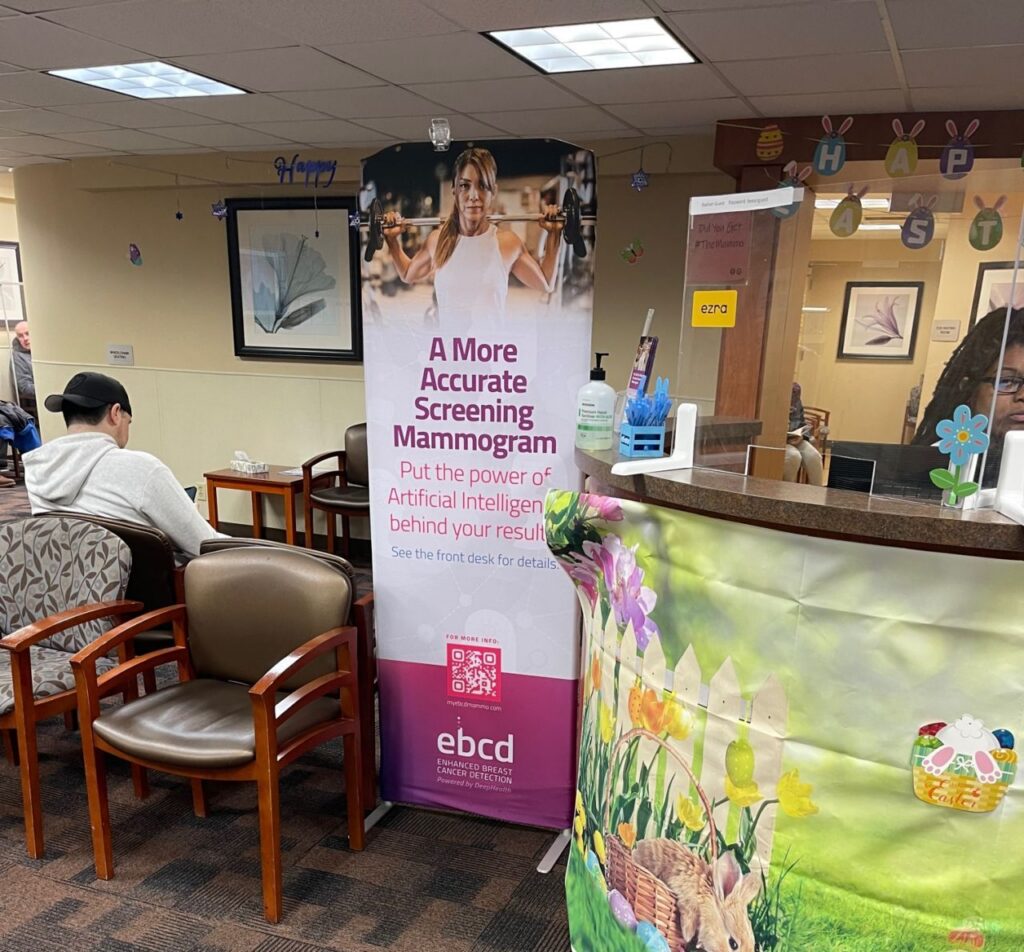
ואני רק תוהה איך מקום שעדיין מסתמך על פקסים ככלי מרכזי יכול באמת להשתמש בכלים כאלו 🙂
בהמשך החוויות לאחר ה MRI, בתקווה לחזור לאימונים ולא למרפאות בהקדם. ואגב, בינתיים התענוג הזה עלה $170 דולר ($15 כפול שני ביקורים במרפאה, $140 השתתפות עצמית לצילום)
• סקירה של שימושי קיימים ומחשבות על ChatGPT ומודלי שפה ע"י Accenture
• וכ’קונטרה’, מאמר מ Mayo clinic על המגבלות של הכלים הללו בסביבה הקלינית
• ניתוח על שימוש בגורם שלישי לסיוע במכירה (Sales Channels) ע"י אנדריסן הורוביץ
תודה אם הגעתם עד לכאן. מקווה מאוד שמצאתם ערך בקריאה.
תודה מיוחדת לשירה אטינג, עומרי גרינברג, דוידי וורטמן ונועה פדצור על המחשבות ובדיקת השפיות 🙂
אשמח מאוד לכל תגובה בכדי להשתפר! בפרט אם היו דברים שתרמו במיוחד או לחלופין היו מיותרים או ארוכים מדי – במייל או בלינקדאין…
(ותודה למעל 1500 קוראים שכבר נרשמו!)