Digital Health Dougri: September 2026
בינה מלאכותית הייתה אמורה להוזיל את הבריאות, אבל חלק מעליית ההוצאות מיוחס דווקא לה. על הלחץ הגובר על מבטחים, בתי חולים ומעסיקים, הפריצות בפיתוח תרופות וההנפקה של Oura.
כהמשך לגיליון הקודם, החודש האחרון ממשיך להראות את הפער בין ההבטחה והמציאות של בינה מלאכותית בתעשיית הבריאות. הלחץ הכלכלי על כל השחקנים בתעשייה ובפרט חברות ביטוח, בתי חולים והמעסיקים – רק מחריף, עם הוצאות הולכות וגדלות וחלק לא מבוטל מהעלייה הזו מיוחסת דווקא… לכניסה של כלי בינה מלאכותית. מצד שני, ראינו החודש כמה איתותים חזקים למימוש הפוטנציאל והפעם סביב פיתוח תרופות. במקביל אחת ההנפקות המעניינות של השנה מצידה של Oura, המנסה למצב את עצמה כפלטפורמת נתוני בריאות ולא רק כטבעת חכמה.
קצת התפתחויות מרכזיות בתעשייה
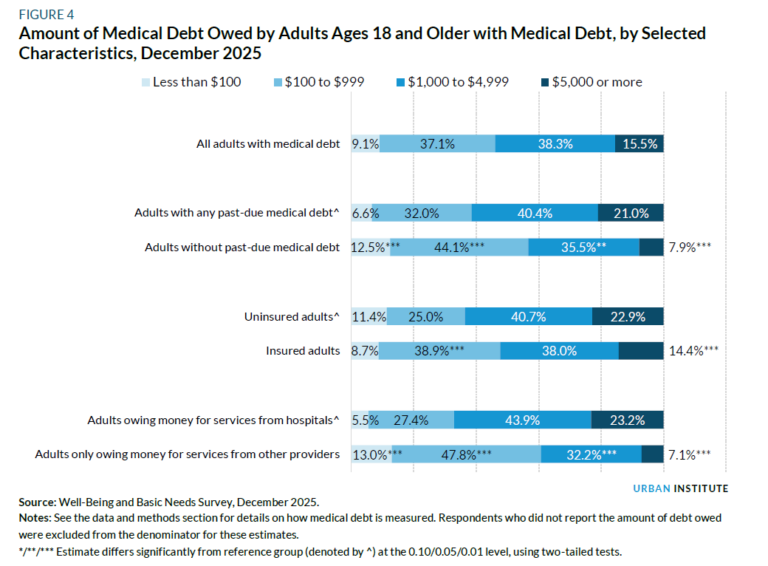
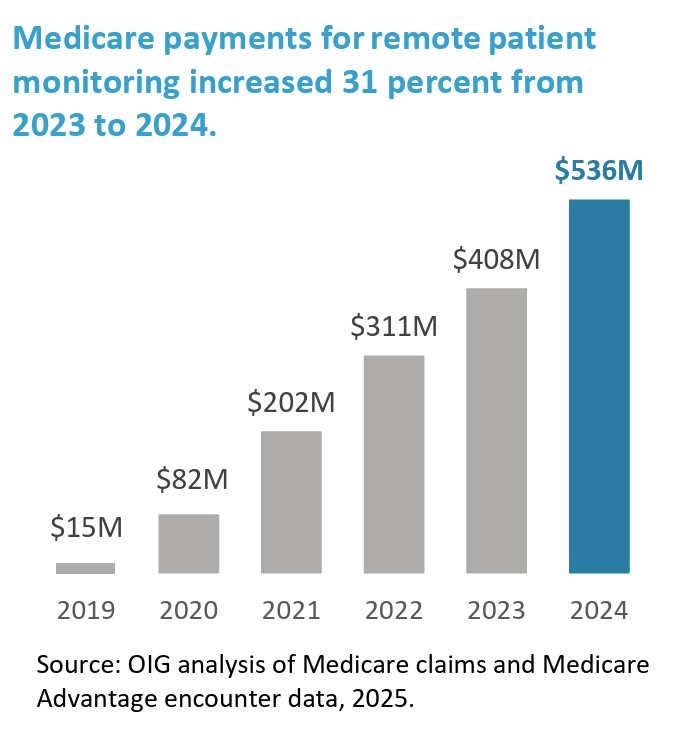
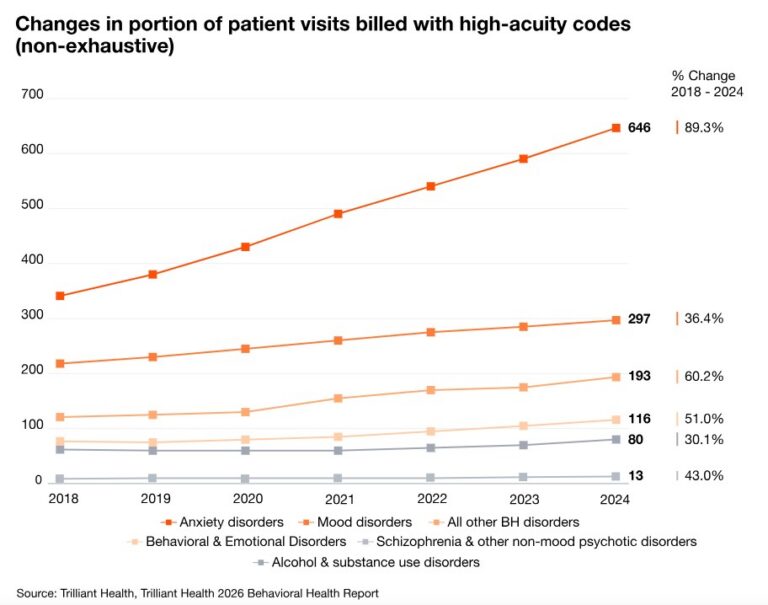
נפתח עם כמה נתונים שמצטרפים לתמונה רחבה של לחץ כלכלי גובר על רוב השחקניות בתעשייה.
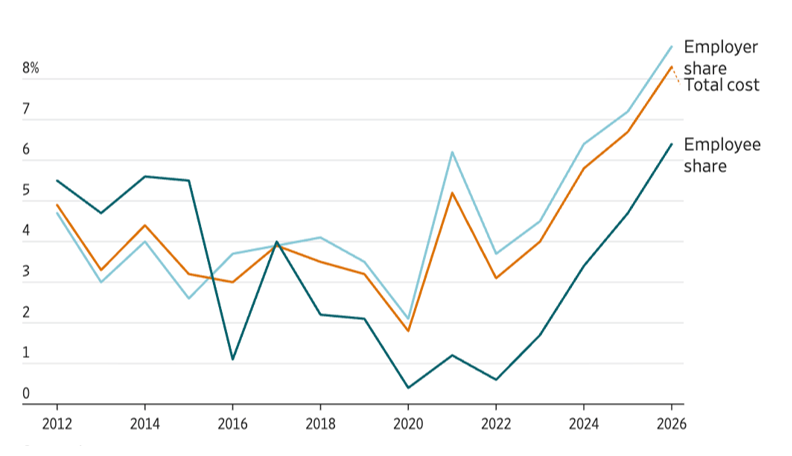
מקור: KFF, AON
אבל הלחץ הכלכלי לא נעצר אצל המעסיקים. יותר ויותר חברות ביטוח מדווחות על הפסדים תפעוליים ואפילו בתי החולים, שאמורים להוות תמונת ראי (בהינתן שחלק מהלחץ על חברות הביטוח והמעסיקים הוא נגזרת של עליה בכמות הפרוצדורות הרפואיות) לא מצליחים ממש להתרומם. במחצית הראשונה של 2026, הרווח התפעולי הממוצע של בית חולים ללא מטרות רווח בארצות הברית עמד על 1.5% בלבד.
אז מה קורה פה? נכון שכל שנה, עלות ביטוחי הבריאות למעסיקים עולה, וכל שנה נשמעים קולות שאומרים שהגענו לקצה, ומשהו חייב להשתנות. אבל שנה חולפת, ונרשמת עלייה נוספת במחירים, והעולם ממשיך בשלו. וכן, בתי חולים מעולם לא היו ארגונים עם רווח תפעולי מרשים (במיוחד בתי חולים ללא מטרות רווח). אבל נראה שהשנה מתחיל להיות מצב של הפסד משותף. משחק שבו אין צד "מנצח", בעיקר כתוצאה משכבות על שכבות של מתווכחים וחוסר יעילות תפעולית שהצטברו עם השנים. וכאשר מחברים לכך את העלייה הצפויה במספר הלא-מבוטחים (בשל הקיצוצים ב Medicaid וב ACA) אולי הגיע הזמן למודלים יצירתיים יותר. אשתף בהקשר הזה שעשינו לראשונה (מזה שש שנים) השקעה בחברה שמוכרת ישירות לצרכן, לשיפור הכיסוי הביטוחי. עוד פרטים על כך בהמשך!
אגב ההשפעה של בינה מלאכותית, מקום אחר שבו נראתה התקדמות הוא תחום פיתוח התרופות. מודרנה ומרק פרסמו תוצאות פאזה 3 מוצלחות לחיסון mRNA מותאם אישית נגד מלנומה, שפותח בסיוע בינה מלאכותית לבחירת 34 “נאו–אנטיגנים” ספציפיים לחולה. מניית מודרנה זינקה ב-177% רק ביום הפרסום (!), תזכורת לרעב בשוק ההון לסימנים שבינה מלאכותית מייצרת ערך אמיתי.
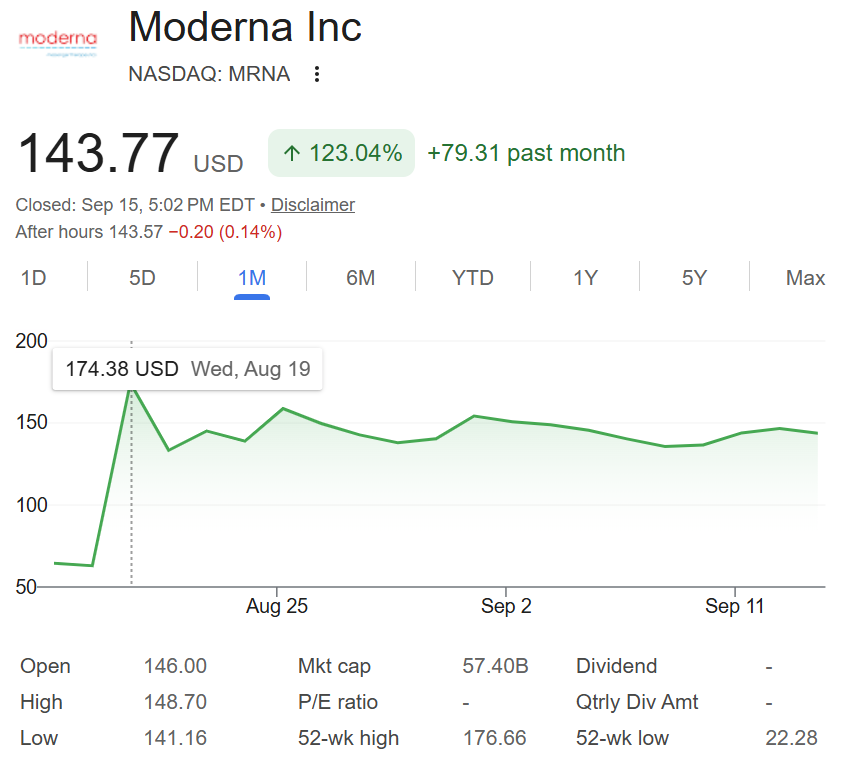
הפרסום הזה עורר דיון סוער בין אלו שטענו שמדובר בהוכחה משמעותית לערך של בינה מלאכותית בתהליכי פיתוח תרופות, לבין ספקנים שהצביעו על כך שלא מדובר בכלים חדשים אלא גישה מבוססת למידת מכונה שנמצאת בשימוש כבר זמן רב יחסית.
במקביל, אנת’רופיק, העובדת על הנפקה צפויה שאמורה להיות אחת הגדולות בהיסטוריה, יצאה עם הכרזות על דחיפה משמעותית לתחומי הבריאות והביולוגיה (המנכ"ל דריו אמודיי כתב שהם "מצפים לתוצאות מדהימות בשנים הקרובות") וOpenAI פרסמו יכולת חדשה להתממשקות עם התיק הרפואי של Epic. גם פה מגוון דעות על הערך האמיתי של המהלך הזה, המתבסס על API קיים ולא על פיתוח חדש או הסכם אסטרטגי.
ואולי הסיפור המעניין ביותר בשבועות האחרונים הוא הגשת התשקיף של Oura להנפקה.
החברה, שידועה בעיקר כטבעת חכמה, מציגה את עצמה יותר ויותר כ"פלטפורמת נתוני בריאות" המוכרת שירותים ולא כיצרנית חומרה בלבד. קודם כל, קשה שלא להתרשם מהמספרים: הכנסות של 1.425 מיליארד דולר ב-12 החודשים שהסתיימו ביוני 2026 (לעומת 907.9 מיליון בשנה הקודמת), כאשר כ 20% מההכנסות מגיעות מתשלום חודשי עם נתון מרשים מאוד של 94% המרת משתמשים (מרכישת טבעת לרכישת מנוי). בנוסף שימור שנתי של כ-85% מהלקוחות. מעל 5 מיליון לקוחות משלמים, שמרביתם מרכיבים את הטבעת 23 שעות ביממה. בקיצור הענות די חריגה בעולמות הבריאות והוולנס.
ומכאן, כמה מחשבות שונות על החברה.
למרות המחיר הגבוה (כמה מאות דולרים), באופן מפתיע אוכלוסיית המשתמשים דווקא די מגוונת כאשר מעל לשליש מגיעים ממשק בית עם הכנסה ממוצעת של 100 אלף דולר בשנה. במילים אחרות, יש פה מאגר נתונים ייחודי שנבנה על אוכלוסייה מגוונת, ויהיה מעניין מאוד לראות איך החברה תנצל את זה, לדוגמה באינטרקציה עם פארמה. אגב, יתכן מאוד שמה שמאפשר את הגיוון הזה הוא ההצלחה (הייחודית) של החברה, להכניס את המוצר שלה כהוצאה מוכרת לחשבונות HSA / FSA (הפרשה מהמשכורת לפני מס לקופה יעודית לכיסוי הוצאות בריאות).
בנוסף, החברה משקיעה המון ביצירת שותפויות ובניית עבודה עם עסקים במקביל למכירה ישירות לצרכן. ברור שבכדי להמשיך בקצב הצמיחה הנוכחי ביסוס ערוצי מכירה נוספים הוא עניין הכרחי ואולי גם נדרש בכדי להצדיק את השווי שבו החברה מנסה לגייס (16 מיליארד דולר), די קיצוני ביחס לחברה המוכרת ישירות לצרכן בלבד.
קצת על גיוסים, מיזוגים ורכישות
נתמקד הפעם בגל של רכישות. בחלקן מדובר בניסיון להרחיב את סל המוצרים של החברה הרוכשת ובמקרים אחרים (או בנוסף) בהרחבת בסיס הלקוחות.
• Vitality, המציעה פתרונות לשיפור התקשורת עם מטופלים, רכשה את Icario המשלבת התאמה אישית של מסרים למניעת סיבוכים, סגירת פערי טיפול ושינוי התנהגות. החברה גם משרתת 19 מיליון מבוטחים (קישור).
• LeanTaas, המוכרת לבתי חולים פתרונות ל’ניהול קיבולת’ (שיפור זמנים של חדרי ניתוח, קיצור זמני המתנה לתורים), רכשה את Aidin הפועלת בעולמות הפוסט-אקוטים (כלומר מוסדות אשפוז ארוכי טווח). (קישור).
• Sword, המציעה למעסיקים פתרונות לניהול מחלות אורטופדיות, רכשה את Headspace הפועלת בתחום בריאות הנפש תמורת 200-300 מיליון דולר במזומן, מספר מאכזב יחסית לשווי של 3 מיליארד דולר ש-Headspace רשמה אחרי המיזוג עם Ginger ב-2021 (לאחר ששתי החברות גייסו יחד כ-436 מיליון דולר). Headspace מייצרת כיום כ-220 מיליון דולר הכנסות, כאשר כשליש מגיע ממכירה ישירות לצרכן (בירידה משנה לשנה), והשאר מגיע מעסקים – חברות ביטוח ומעסיקים – עם צמיחה דו-ספרתית (וכאן הסינרגיה ככל הנראה ל Sword, להרחבת הצעת הערך ובסיס הלקוחות). בדומה למה שראינו עם BetterHelp ו Talkspace בשוק בריאות הנפש נראה שהערך האמיתי ב-Headspace הוא הקשרים העסקיים (B2B) שהחברה בנתה לאורך השנים. (קישור)
• במקביל, המתחרה הישירה של Sword, חברת Hinge הציבורית, רכשה את Cylinder הפועלת בתחום אחר (מחלות מעיים), תמורת 105 מיליון דולר. הרציונל כאן דומה (הרחבת סל הפתרונות למעסיקים וחברות ביטוח) ורק התחום שונה. (קישור).
• חברת ניהול התזרים R1 הודיעה על רכישתה של Humata Health בכדי לשלב אישור מקדים (Prior authorization) "ללא מגע יד אדם", עם נתונים מרשימים ש-Humata מציגה (עד 96% אישור בפעם הראשונה, הפחתה של 30% במחיקות חוב והפחתה של 83% בביטולי תורים). מעניין לציין שבמקביל Epic עלתה לאוויר עם בדיקות אישור מקדים בזמן אמת על רקע הדרישה הרגולטורית (CMS-0057-F) שתחייב את רוב תוכניות הביטוח הממשלתיות לתמוך ב-API-ים לאישור מקדים עד ינואר 2027. (קישור)
• חברת City Block, המספקת טיפול רפואי מבוסס טכנולוגיה לאוכלוסייה מרקע סוציו-דמוגרפי קשה, רכשה את Homeward המתמקדת באזורים כפריים / מרוחקים (Rural areas). במקביל לרכישה, גייסה החברה 116 מיליון דולר. כנראה שחלק מהסיבה למהלך הזה הוא סל התמריצים (50 מיליארד דולר) שהממשל הפדרלי הכניס לתוקף ב 2026 עבור רפואת ספר. (קישור)
ועוד כמה גיוסים מרשימים:
• Devoted Health, המציעה פתרונות ביטוח וניהול טיפול לאוכלוסיית הגיל השלישי, מגייסת ע"פ פרסומים שונים ע"פ שווי של 25 מיליארד דולר. אם אכן הסיבוב הזה יושלם, החברה תהפוך להיות אחת מחברות הביטוח הרפואיות הגדולות בארצות הברית, לפחות ע"פ שווי שוק. (קישור)
• חברת ThymeCare המציעה פתרונות לניהול הרצף הטיפולי לחולים אונקולוגים, גייסה 125 מיליון דולר בהובלת Morgan Health (זרוע הבריאות של JPM) ובהשתתפות שתי ענקיות ביטוח – Humana ו CVS. לא במקרה שתיהן מהוות חלק ניכר ממקור ההכנסה של החברה, בעוד שהמיקוד של Morgan Health בשוק המעסיקים, מה שרומז על הרחבה אפשרית לשם. כחלק מהסבב החברה הכריזה שתתרחב גם לתמיכה בניסויים קלינים ושיווק תרופות. (קישור).
• ועוד בענייני שיווק תרופות, חברת Forus (לשעבר Tandem), העוסקת בייעול תהליך האישור המקדים (למרשם) וההפצה של תרופות פטנט (Speacility) גייסה 150 מיליון דולר בשווי 3 מיליארד דולר. (קישור)
קצת מאמרים מעניינים שאולי שווים את הזמן
נתחיל בניתוח מעניין של Oura שביצע פרופ’ סקוט גלוואי (קישור) שנותן זווית נוספת על הניסיון של חברה להתרחב ל"תשתית נתונים", מה המשמעות אם תצליח ואיך כל זה מתקשר לתמחור הנוכחי של החברה.
מכאן נחזור בחזרה לנושא עליית מחירי ביטוח הבריאות עבור מעסיקים. מאמר מעניין מקרן אנדריסן הורוביץ סוקר את ההזדמנויות בבניית פתרונות ביטוח חלופיים למעסיקים תחת הכותרת "מעסיקים רוצים ביטוח חדש". יש פה תזה מעניינת שמפרקת את תוכניות ביטוח המסורתיות לחלקים שונים ומנסה לנתח היכן ניתן לחדש או להחליף.
ונסיים בפוסט נוסף מאדריסן, שעוסק בשאלה האם ואיך חברות בריאות יכולות מצד אחד להנות מהשימוש במודלי שפה ומצד שני לא להסתכן בהחלפה ע"י אחת ממעבדות הקצה שמפתחות אותם. בקצרה, הסיבוכיות ועודף הרגלוציה בתעשיית הבריאות הידועים לשמצה, מהווים דווקא יתרון בהקשר הזה. ראשית כתוצאה מהמומחיות והמיקוד הנדרשים בכדי לפתור אותם, ומעבר לכך בצורך לעמוד בדרישות האלו לאורך זמן – משהו שאולי מעבדות הקצה לא מעוניינות להוסיף לסל הדאגות שלהן.
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.