Digital Health Dougri: October 2026
אחד מכל ארבעה אמריקאים, כ-75 מיליון איש, חי עם חוב רפואי. ארבע חברות שגייסו לאחרונה סכומי ענק, וארבע זוויות שונות לפתרון אותה בעיה.
הגיליון הזה מתמקד בנתון אחד. 1 מתוך 4.
נתונים חדשים מראים שאחד מכל ארבעה אמריקאים, כ 75 מיליון אנשים, מתמודדים עם חוב רפואי.
לנתון הזה כמובן יש משמעות רחבת היקף, מהצרכן הפרטי ועד השחקנים השונים בתעשייה. לא בכדי ראינו בשבועות האחרונים גיוסי ענק מצד חברות המנסות לשנות את מבנה ההוצאות במערכת. מחברות ביטוח חדשות, לשחקני משנה המנסים להוזיל את עלות התרופות או עלות הכיסוי הרפואי למעסיקים. במקביל ממשיכות לזרום השקעות גדולות לחברות המספקות פתרונות לצוותים הקליניים ובסוף הגיליון נביא סקר מעניין בהקשר הזה, מהשטח.
קצת התפתחויות מרכזיות בתעשייה
אז כאמור, על לפי נתונים חדשים שהתפרסמו עכשיו, לאחד מכל ארבעה אמריקאים יש חוב למערכת הרפואית, וכשליש מהם, כ-30 מיליון איש, כבר נמצאים בתהליכי גבייה (Collection). בנוסף מעל ל 15% חייבים מעל ל 5000 דולר.
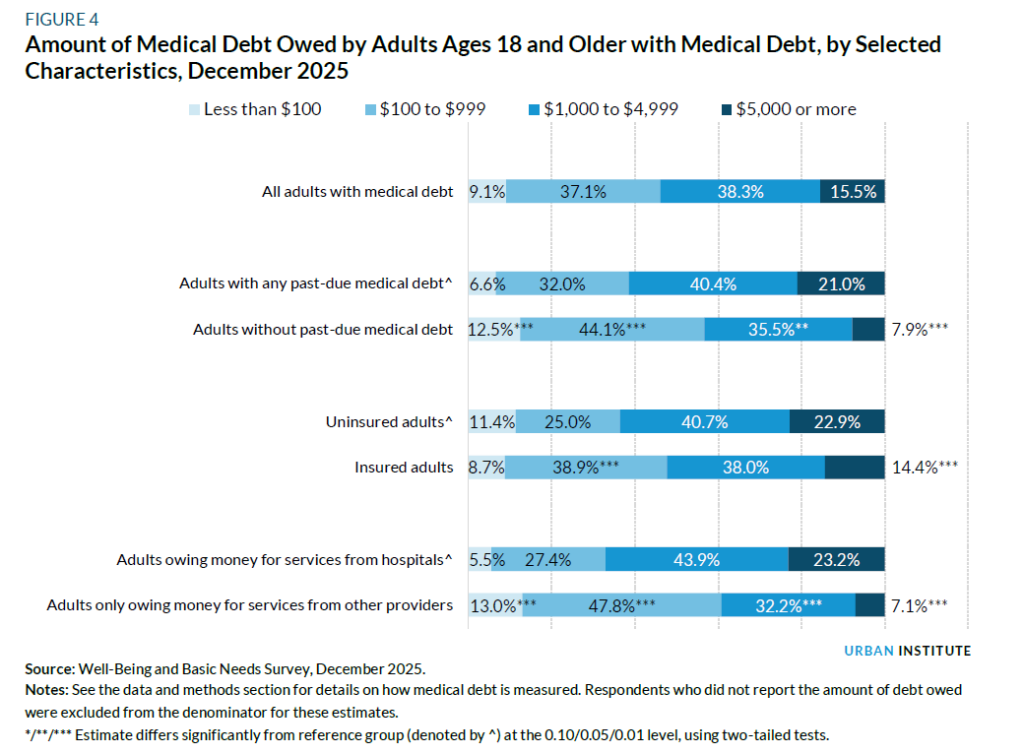
שוב ושוב נראה שמערכת הבריאות האמריקאית מתמודדת עם עלויות שהולכות ומתנפחות כאשר יותר ויותר מתגלגל אל הצרכן. ולמרות שמעל ל 50% מהחוב הוא לבתי החולים הם לא הגורם (היחידי) שצריך להאשים. אם צריך לסמן סיבה אחת, הייתי מצביע על כך שמערכת הבריאות האמריקאית היא היחידה בעולם הנשענת בצורה כל כך דומיננטית על מעסיקים לכיסוי הביטוח רפואי (תעשייה של טריליון דולר !). המצב הזה מייצר שורה של שחקני משנה ארוכים שגורמים לבעיית סוכן (העלויות הם בעיה של מישהו אחר). ומצד שני גם מקשים על פתרון הבעיה שכן לכל אותם שחקנים אינטרס מובנה לשמור על המצב הקיים.
ולכן גם אטען שבמצב הזה לפתרונות רדיקלים יש סיכוי גדול יותר להצליח. מעסיקים לא צריכים עוד חברה שתעזור להם לנהל את אוכלוסיית העובדים הסוכרתיים שלהם (מעבר לזה שיש עשרות כאלו). הם צריכים משהו שיעזור להם להתמודד עם הסעיף התקציבי הגבוה ביותר אחרי משכורות. לראייה, בשבועות האחרונים אנחנו רואים גל של השקעות ענק בחברות שמנסות לשבור את הסטטוס קוו, כל אחד מזווית אחרת. כמה דוגמאות:
חברת Devoted – הזווית: מודל ביטוחי חדש המבוסס על רשת מצומצמת של מטפלים הנמצאים בקשר הדוק יותר עם חברת הביטוח. מדובר במבטח Medicare Advantage שמחזיק גם קבוצה רפואית משלו וטכנולוגיה שפותחה לסיוע במענה יעיל יותר למבוטחים, כך שחיסכון אמור להגיע לא רק מניהול תביעות טוב יותר אלא משליטה באופן שבו המטופל מקבל טיפול. החברה גייסה 1.18 מיליארד דולר בשווי של 25 מיליארד דולר (לעומת 16.1 רק בינואר), כשמחצית מהסכום, כ 622 מיליון דולר הם סקנדרי. אין ספק שהמספרים האלו נדיבים (ממצבים אותם כחברת הביטוח הרפואי החמישית בגודלה בארצות הברית) אבל החברה מציגה ביצועים מרשימים. קודם כל רווחיות, כולל ברמת חברת האם (כלומר יחד עם הקבוצה הרפואית והפיתוח הטכנולוגי). נתון לא טריוואלי בהנתן מצב השוק של חברות אחרות כפי שסקרנו בגיליון האחרון. אולי הוכחה שהמודל המשולב הזה יכול לעבוד בקנה מידה. במקביל החברה שומרת בעקביות על מדדי איכות (Star Ratings) מהגבוהים בתעשייה, נתון ששווה הרבה מאוד כסף.
חברת Rightway – הזווית: עלות רכישת תרופות. מדובר ב-PBM "שקוף" (כלומר שאיננו מסתיר את ההסכמים שלו עם חברות התרופות). החברה מגייסת עכשיו 155 מיליון דולר, עם מודל כלכלי שמנתק כל תמריץ להוצאה גבוהה יותר על תרופות (לדוגמה בגלל Rebates), ומודל קליני שבו רוקחים מכוונים את המבוטחים לתרופה המתאימה בעלות הנמוכה ביותר. כלומר, חיסכון שמגיע גם מהסרת ניגוד העניינים המובנה של ה-PBM המסורתי וגם מהתערבות קלינית בבחירת התרופה. (דיברנו בגיליונות קודמים ארוכות על הארגונים האלו ואיך ההסדרים שלהם עם חברות התרופות וחברות הביטוח מעלות את מחירי התרופות בצורה דרמטית). נראה שחלק מהסיבה לסיבוב הנוכחי היא הצלחת החברה לחדור למעסיקים גדולים, כאשר לחברה כבר 45 לקוחות מ-Fortune 500. חלק מהעניין הגדול נעוץ בכך שמדובר בפלח שוק שהיה עד כה בשליטה כמעט מלאה של שלושת ה PBM הגדולים.
חברת Thatch – הזווית: מודל ביטוחי מודולרי. רוב פתרונות הביטוח מבוססים על מוצרי ביטוח לאוכלסיה ע"ב חישוב הסיכון הביטוחי ברמתה. פתרונות כמוICHRA (או בשמה החדש – CHOICE) מאפשרים למעסיק להציע אלטרנטיבה ברמת העובד. כל עובד מקבל תקציב חודשי (קבוע), ובוחר בעצמו את ביטוח הבסיס (לרוב דרך ה Marketplace) ותוספות (לדוגמה – יותר מפגשי פיזיוטרפיה, יותר טיפולי עיניים וכו’). המורכבות כאן כמובן לנסות להקל על העובדים בתהליך הבחירה ולוודא שבסופו של דבר הכיסוי הביטוחי מספק. מספר חברות קמו כשעברה החקיקה שמאפשרת את המודל הזה ו Thatch בינתיים בולטת כאחת המובילות, עם כ 700% צמיחה במכירות בשנה האחרונה וגיוס סבב C של 108 מיליון דולר כעת. למי שרוצה להעמיק, שווה לקרוא את המאמר של Julie Yoo מ-a16z על פתרונות ביטוח למעסיקים.
חברת Angle Health – הזווית: החלפת הכיסוי הביטוחי עצמו. בניגוד ל-Thatch, החברה משאירה את המעסיק כרוכש התוכנית (כלומר ברמת אוכלוסיית העובדים), אבל מציעה מוצר ביטוחי חדש, שמותאם לעסקים קטנים ובינוניים. החברה מציעה לדבריה תוכניות בהתאמה מבוססות AI, שמגיעות יחד עם שירותי טלרפואה, שירותים בעולמות בריאות הנפש וניווט בתוך המערכת הרפואית – הכל בחבילה אחת. חלק מהיעילות כאן נובעת מתכנון תוכנית מדויקת יותר ברמת המעסיק ובמקביל מהכוונת המבוטחים לטיפול הנכון.
החברה משרתת היום יותר מ-5,000 מעסיקים, עם למעלה ממיליארד דולר בפרמיות שנתיות וארבעה רבעונים רצופים של רווחיות שהובילו עכשיו לגיוס של 200 מיליון דולר בסבב C. גם פה, רכיב סקנדרי משמעותי שנע על פי הערכות סביב $400 מיליון דולר.
אז ארבע זוויות שונות לאותה בעיה: ניהול הטיפול הרפואי כחלק מתוכנית הביטוח (Devoted), ייעול ההוצאה על תרופות (Rightway), הגמשת הכיסוי הביטוחי ברמת העובד (Thatch) או בנייה של כל תוכנית הביטוח מחדש (Angle). מלבד Devoted הפונה אל צרכן הקצה (Medicare Advantage), כל היתר מתכנסות אל אותה נקודה, מעסיקים המחפשים כל דרך להוריד עלויות. וכמובן שמרשים לראות שני סבבים המלווים בעסקות סקנדרי ב 600 ו 400 מיליון דולר כ"א.
קצת על גיוסים, מיזוגים ורכישות
חברה נוספת המנסה למנף את מבנה העלויות המנופח במערכת, אבל מוכרת ישירות לצרכנים היא General Medicine, שגייסה עכשיו 120 מיליון דולר בסבב B עבור "חנות כללית לשירותי בריאות" (מעין משחק מילים על רשת חנויות הכלבו Dollar General). החברה מציעה שירותי טלרפואה, מרשמים לתרופות, בדיקות מעבדה ובהמשך גם הדמיה ופרוצדורות נוספות, עם מחיר ידוע מראש. החברה ממנפת לדבריה מידע רפואי של הלקוחות להתאמת הטיפול הנכון ביותר, קלינית וכלכלית. מעבר לזה יש גם חזון על תשתית שתתבסס בסופו של דבר על סוכני AI שירכשו את השירותים המתאימים בשם הצרכנים. לא מזיק שמייסדי החברה הקימו לפני כן את Pillpack שנרכשה ע"י אמזון ב 750 מיליון דולר ב 2019.
נעבור לשני גיוסים עבור חברות המפתחות שירותים ופתרונות לצוות הרפואי.
חברת Open Evidence השלימה בשקט יחסי גיוס של 250 מיליון דולר לפי שווי של 15 מיליארד דולר (לחברה שהוקמה ב 2021). הגיוס התפרסם בפורבס, במאמר שבכלל התמקד בשיתופי פעולה של החברה, כדוגמה עם Memorial Sloan Kettering שבמסגרתו מאגר הידע האונקולוגי של בית החולים יוטמע במוצרי החברה. בנוסף החברה, שהחלה כסוג של קו-פיילוט לידע לצוות הרפואי, התרחבה לרוודים נוספים של השגרה הקלינית עם פתרונות תמלול וקידוד. אבל אולי ההתפחות המפתיעה מכולם מתבססת על הצהרה של המנכ"ל והמייסד דניאל נדלר על כך שהחברה תפתח תרופות משלה, כאשר התרופה הראשונה צפויה להיכנס לניסויים קליניים עוד לפני סוף השנה!
במקביל, חברת Heidi האוסטרלית, גייסה 340 מיליון דולר בקומבנציית מניות (100 מיליון) וחוב מגובה הכנסות (240 מיליון דולר). מדובר במכשיר דמוי חוב רגיל, אולם החזר החוב מתבסס על נתח מהמכירות (והמכירות כבטוחה להלוואה). החברה מציגה צמיחה פנומנלית ממיליון דולר ל 50 מיליון דולר מכירות בשנתיים. חלק גדול מהכסף מיועד למעבר מתמלול ותיעוד (מוצר הבסיס של החברה) לביצוע: סוכנים המבצעים עבודה קלינית מחוץ לביקור (לדוגמה קידוד, הפניות ועוד) ומחזירים אותה לרופא לאישור. בנוסף החברה מוצר נוסף עם השם המעניין – Heidi Evidence (!) המתחרה ישירות ב OE, וענה לדבריה על יותר מ-10 מיליון שאלות קליניות בחצי שנה.
קצת מאמרים מעניינים שאולי שווים את הזמן
נתחיל דווקא בפודקסט קצר (פחות מעשרים דקות), שמתחבר לנושא ניפוח העלויות במערכת, מבית היוצר של Prof. G (פרופ’ סקוט גלוואי). מומלץ בחום כמורה נבוכים לתעשיית הביטוח הרפואי בארצות הברית, עם חשיבה ביקורתית כהרגלו.
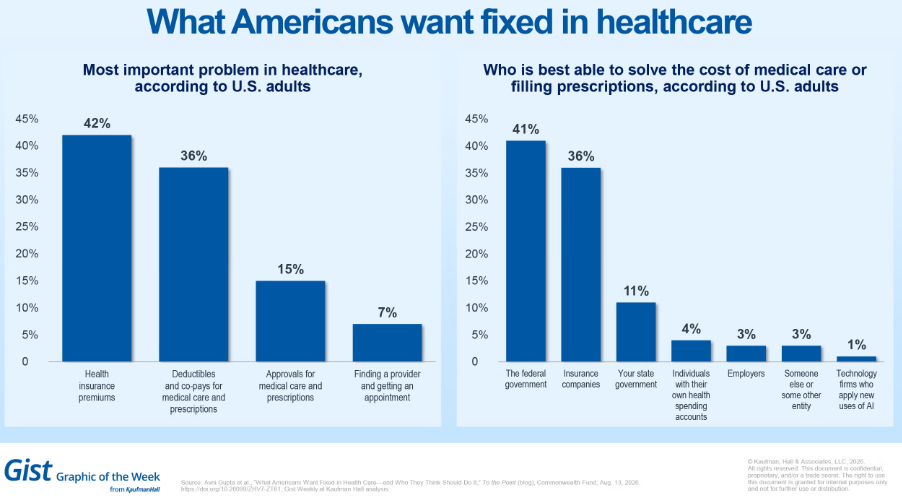
מכאן לסקר מעניין שפורסם ב Kaufman Hall, המתמקד בשאלה: "מה צרכנים רוצים לתקן במערכת הבריאות האמריקאית". לא במפתיע, 78% מהנסקרים מצביעים על המחירים במערכת – עלות הביטוח הרפואי לצרכן או גובה ההשתתפות העצמית.
סקר אחר של חברת Black Book בקרב 202 אנשי סיעוד מציג תמונה מורכבת לגבי הערך הנוכחי של שימוש בבינה מלאכותית בשגרה הקלינית. הסקר מצא ש-65% מהאחים והאחיות בבתי החולים מרגישים שה-AI עוקב אחריהם ולא עוזר להם. 63% אמרו שהכלים האלו בכלל מוסיפים משימות מבלי להוריד משימות ישנות, ו-52% שינו את תזמון התיעוד או את סדר הטיפול בכדי להימנע מביקורת שלילית כתוצאה מאותו מעקב.
ומצד שני, בראיון עם Seema Verma, מנהלת תחום הבריאות ב Oracle עולה טענה פרובוקטיבית: אולי כל הגישה הנוכחית לשימוש בבינה מלאכותית במערכת הולכת להשתנות, שכן הכלים היום מנסים לתמוך תהליכים שנבנו עבור אנשים, ואולי ההזדמנות היא בכלל לבנות את כל התהליך בצורה אחרת. לדוגמה, קידוד רפואי בכלל לא צריך להתקיים שכן הוא קיים בכדי לתרגם רשומות נייר למשהו שמערכות חיוב יכולות לקרוא. אבל אם בינה מלאכותית מסוגלת להאזין לביקור, האם לא יכולה להיות דרך חדשה לבצע את כלל תהליך ההתחשבנות בין בתי חולים וחברות ביטוח…
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.