Digital Health Dougri: August 2026
מתי חברת "טכנולוגיה" היא בעצם חברת שירותים בעטיפה טכנולוגית? חוזרים לשאלה של 2021, לצד שינויי רגולציה שמאיימים על חברות הניטור מרחוק ו-Neko Health שגייסה 700 מיליון דולר.
הגיליון הזה מחזיר אותנו לנושא שעסקנו בו רבות ב 2021, חברות המגייסות סכומי כסף גדולים על סיפור של טכנולוגיה, אבל מתי מדובר פשוט במודל של שירותים עם ‘עטיפה’ של טכנולוגיה (שאיננו מצדיק את השווי)? ומצד שני, האם היום מדובר במודל שבאמת מאפשר צמיחה בריאה בשונה מ 2021? לצד זה, נעסוק גם בכמה שינויים רגולטורים שעלולים לטרוף את הקלפים עבור חברות המספקות פתרונות לניטור מרחוק ונסקור עוד פרק במאבק המתפתח בין מודלי שפה כלליים למודלים ממוקדים המפותחים על ידי חברות בתחום.
קצת התפתחויות מרכזיות בתעשייה
נפתח בשינוי רגולטורי שיכול לצמצם משמעותית את ההזדמנות העסקית עבור מספר רב של חברות, ואולי לייצר הזדמנויות חדשות לאחרות. שדגכ
CMS פרסמה את "תכנון" מתווה התשלומים ל 2027 (Physician Fee Schedule) ובתוכה ביטול השיפוי עבור פתרונות לניטור מרחוק (RPM) אלא אם השירות ניתן על ידי צוות רפואי שמועסק ישירות על ידי המרפאה שמבצעת את החיוב. במילים אחרות: אם השינוי הזה יכנס לתוקף, חברות צד-שלישי שמספקות שירותי ניטור מרחוק באמצעות מודל של חלוקת הכנסות עם המרפאה או בית החולים, יאבדו את הזכות לשיפוי ביטוחי. נזכיר שמדובר בקודי שיפוי די חדשים (נכנסו לתוקף בשנת 2018 ) ורק בשנה שעברה זכו להרחבה מסוימת (הקלה בתנאים הנדרשים כדי לעמוד בסף לשיפוי). אז איך פתאום השתנתה הגישה של הממשל? התשובה בנתונים ובזמן שלוקח להגיב אליהם. גשגדכב
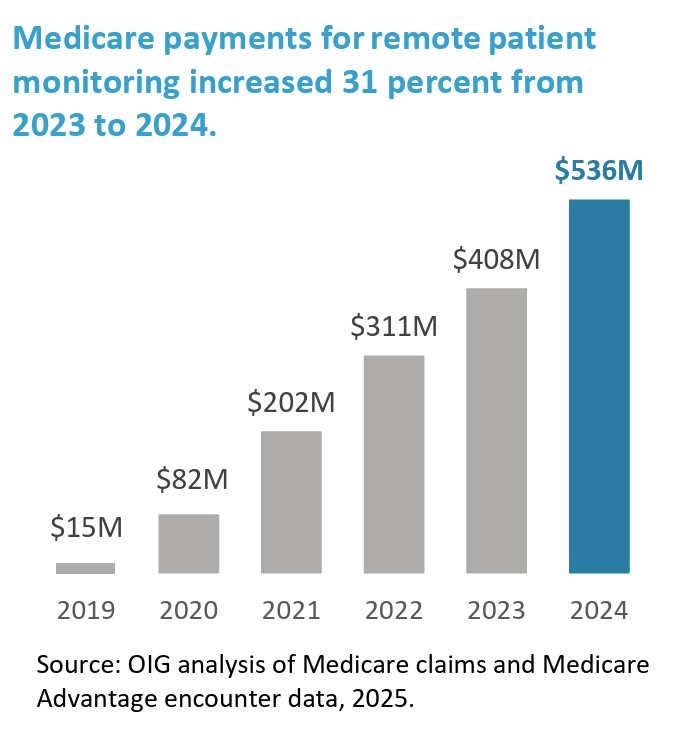
בקיץ 2025, פרסם הגוף המבקר של משרד הבריאות האמריקאי (OIG) שמכניסת הקודים הללו לשימוש, טיפסו התשלומים עליהם מ 15 מיליון דולר ב 2019 ל 536 מיליון דולר ב 2024 (עלייה של 3500%).
במקביל, 43% מהמבוטחים שהשתמשו בשירותי ניטור מרחוק לא קיבלו לפחות אחד משלושת המרכיבים הנדרשים לפי הגדרות הסף לשיפוי: מכשיר מתאים, הדרכה על שימוש נכון, ומעקב על פי ההנחיות. כאמור למרות שהדוח הזה התפרסם באוגוסט 2025, ב 2026 דווקא התרחשה הקלה בהנחיות השיפוי. הסיבה לכך היא שהממשל עובד חודשים מראש על התקציב לשנה הבאה. הרי גם באירוע הנוכחי הפרסום הזה מתבצע ביולי (2026) ועוסק כבר בתקציב של 2027. התופעה הזו חוזרת על עצמה לא רק מצד הממשל אלא למעשה כמעט מול כל גוף שמייצר כיסוי ביטוחי (חברות פרטיות ואפילו מעסיקים) ושווה לקחת את זה בחשבון כשמתכננים אסטרטגיה למכירות. מעבר לתזמון, זו דוגמה נוספת לדפוס שראינו שוב ושוב בתעשייה: כשקוד שיפוי חדש נפתח, שחקנים רבים מזהים הזדמנות עסקית ומתחילים "להשתמש בו" ,לעיתים גם באופן שאינו עולה בקנה אחד עם כוונת הרגולטור. בשלב מסוים, בין אם מתוך ביקורת פנימית, לחץ פוליטי, או דוח מבקר, הרגולטור מגיב. ניטור מרחוק הוא לא המקרה הראשון (ציינו בגיליונות קודמים תהליכים דומים בחישובי סיכון למטופלים ובקידוד קליני), ולדעתי גם לא יהיה האחרון. ולכן כל חברה שמסתמכת על קודי שיפוי ספציפיים צריכה לא רק לוודא שהיא עומדת בדרישות הקיימות אלא גם האם המודל העסקי יכול לשרוד שינויים (בוודאי אם השיפוי נראה "נדיב" מדי או שיש יותר ויותר שחקנים שמנצלים את הקודים בצורה "מגוונת").ג
ונקודה אחרונה בנושא של ניטור מרחוק, ואולי מעניינת יותר לטווח הארוך. סקר עדכני של האקדמיה האמריקאית לרפואה בקרב אלפי רופאים מצא שרק 6% מהרופאים משלבים נתונים ממכשירי ניטור בשגרה הקלינית, זאת למרות ש-86% (!) שיתפו שהם מוצאים את הנתונים שמקבלים מהמכשירים האלו רלוונטיים. כשנשאלו אם כך, מה מונע שימוש רחב יותר ביכולות האלו, לא יפתיע שהצביעו הרופאים על העדר ראייה קלינית מספקת אבל מעבר לכך, על חשש מאחריות משפטית, העדר שיפוי מספק וקושי באינטגרציה עם הרשומה הרפואית.כ
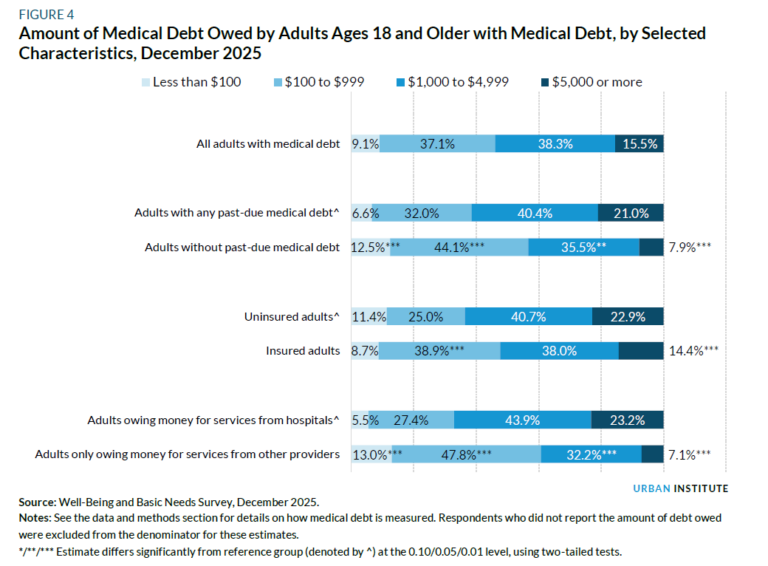
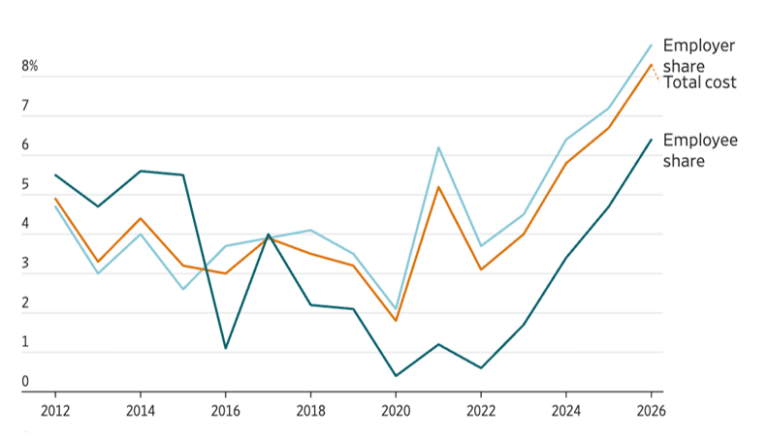
ואם עיסוק בשיפוי ביטוחי, לשכת התקציב של הקונגרס פרסמה תחזית שמצביעה על עלייה משמעותית במספר הלא מבוטחים, מ-30 מיליון ב-2026 ל-37 מיליון ב-2036. הסיבות המרכזיות: הקיצוצים במדיקייד שכללו סף גבוה יותר לתנאי חוסר העסקה וסיום התמריצים לביטוחים הפרטיים במסגרת המרקטפלייס (ACA). במקביל התפרסם לפני כחודש שההרשמה ל-ACA ירדה השנה ב 10% (ירידה של 2.6 מיליון לעומת שנה שעברה), ובנוסף מבקשות חברות הביטוח לייקר את ההשתתפות העצמית בביטוחים האלו ב 14% לשנת 2027.
למגמה הזו של עלייה בכמות הלא מבוטחים יש השלכות רבות, גם מעבר לצרכנים עצמם. מי יכסה את הטיפול באוכלוסייה הלא מבוטחת? מה יקרה לבתי החולים שכבר כעת מתקשים עם הכנסות ממטופלים (ציינו בגיליון הקודם שכמעט שליש מבתי החולים שורדים על הכנסות שאינן קליניות)? מה יקרה עם טיפולים שניתנו למטופלים שהציגו ביטוח אבל למעשה הביטוח לא היה בתוקף? איזה פתרונות אפשר להציע לאוכלוסיות עם ביטוח מצומצם או זול יותר ועוד.ע
ונסיים את החלק הזה עם נושא אחר, שממשיך לתפוס מקום בכותרות. האם מודלי שפה ספציפיים לרפואה טובים יותר ממודלים כלליים? בשבועות האחרונים התפרסמו שתי עבודות עם מסקנות הפוכות. מחקר שהתפרסם לפני כמה שבועות מצא שמודלים כלליים (גוגל, אנטרופיק, צ’אט) היו מדוייקים יותר ממודלים של חברות בתחום לפי שלושה מבחנים שונים. כמעט מיד לאחר מכן שתי חברות (שהגיבו בחריפות לפרסום הראשון בטענה לניגוד עניינים של החוקים ובעיות מתודולוגיות, בפרט שהמודלים שנחקרו אומנו לפני כן על המבחנים שנבדקו…) יצאו עם מחקר שלהם שהביא טענה הפוכה. קצת מוזר שהטענות שלהם על ניגוד עניינים כנראה רלוונטיות מאוד גם למחקר שלהם בו החברה עצמה גייסה את המשיבים, סיפקה את הנתונים, ושילמה עבור הסקר. בקיצור, האירוע עדיין רחוק מהכרעה.ע
קצת על גיוסים, מיזוגים ורכישות
נפתח בשני גיוסים שתפסו כותרות מצידן של שתי חברות דומות (ומתחרות) המעלים לדעתי גם לא מעט סימני שאלה.כ
חברת Neko Health גייסה 700 מיליון דולר לפי שווי של 7 מיליארד דולר. החברה מפעילה מרפאות לונג’ויטיגבדגש על רפואה מונעת ברחבי אירופה (שמונה מרפאות כרגע בבריטניה ובשוודיה) ומטרת הגיוס להתרחב לארצות הברית עם מרפאות בניו יורק ובערים נוספות. על פי הערכות שונות הסיבוב בוצע לפי מכירות של כ 35-50 מיליון דולר, כלומר מכפיל של כ 150-200 (!), לחברה שמתבססת על מרפאות (פיזיות) שמביאות את "רפואת העתיד" על ידי אימוץ של כלים חדשנים.כבחיפוש מהיר של הטרמינולוגיה הזו בשירות המועדף עליכם תוכלו למצוא נרטיב דומה מאוד מחברות כמו Carbon, Forward health, Babylon , כולם הגיעו ב 2021 לשווי (על הנייר) של מיליארדי דולר ומשם התדרדרו לפשיטת רגל. האם הפעם זה יגמר אחרת? מצד אחד אפשר למצוא תמיכה בכך שהיום ניתן לפתח מהר יותר את התשתית התוכנתית. בנוסף רואים עוד ועוד סימנים שצרכנים מוכנים לשלם ישירות (ללא ביטוח) על שירותים כאלו. ומצד שני קשה להתעלם מסיפור שבבסיסו יש מכפיל טכנולוגי לחברה שעיקר הצעת הערך שלה יושבת על שירותים ונדל"ן.
וכנראה לא במפתיע, גם המתחרה הישירה (האמריקאית), Function, גייסה במקביל 450 מיליון דולר, וסה"כ מעל ל 800 מיליון דולר תוך שלוש שנים. גם החברה הזו מתמקדת ברפואה מונעת ומציעה כ 160 בדיקות מעבדה למנויים ובנוסף מגוון שירותי הדמייה, לדוגמה דרך רכישה של חברה שפיתחה פתרון לסריקתג MRI לכל הגוף. בנוסף לרכישה הזו של Ezra, החברה רכשה גם לאחרונה את Getlabs (רשת שליחות לבדיקות דם) ו-SuppCo (ספקית תוספים), רכישות שללא ספק מגדילות את הצעת הערך אבל גם הן נראות עמוק בעולמות השירותים.
כאמור, הדימיון בין שתי החברות לא נעצר במיקוד ברפואה מונעת והתחברות לגל הלונג’ויטי, אלאגששתיהן מציגות חזון טכנולוגי רחב, ושתיהן בפועל מבוססות על תשתית פיזית: מרפאות, ציוד סריקה, שליחים לבדיקות ועוד. שאלת השאלות אם מודל עסקי כזה יכול להצדיק מכפיל שווי שלמעשה משקף צמיחה של מאות אחוזים בשנים הקרובות.כ
לצד זאת, גיוס נוסף שווה לציין בהקשר של הפעלת מרפאות למרות גודל קטן יותר (25 מיליון דולר) הוא זה שביצעה Corner health. החברה פיתחה מודל הפעלה למרפאות המובלות ע"י אחים ואחיות (Nurse Practitioners), שמבוסס על אוטומציה של כל הפעילות האדמניסטרטיבית, המייתרת לטענתה את הצורך בגיוס אנשי צוות מלבד הצוות הרפואי. ע"פ החברה, "90%" מהמרפאות שלהן פועלות רק עם צוות רפואי וכתוצאה מכך ההכנסה לכל אח/ות גדלה משמעותית.
ואי אפשר לסיים בלי חברה נוספת בתחום ניהול התזרים (Revenue Cycle Management). והפעם מצידה של Candid Health שגייסה 120 מיליון דולר. לא במקרה ממשיכים לראות זרימה של השקעות לתחום הזה, בו עסקנו גם בגיליונות הקודמים. מירוץ החימוש בין בתי החולים וחברות הביטוח ממשיך וכל שחקן מנסה להצטייד ביכולות משופרות בכדי להצליח לגבות / לשלם את הסכום שנראה כאופטימלי. יחד עם זאת, כרגע לפחות נראה שהמירוץ הזה רק מוביל לעלייה במחיר הקצה (למטופל) ויהיה מעניין לראות אם בשלב מסוים הרגולטור יתערב, כמו בדוגמה בתחילת הגיליון, ואם כן, מי ירוויח מזה.
קצת מאמרים מעניינים שאולי שווים את הזמן
כמה סקירות שיצאו לאחרונה מצביעות על מגמות ששווה לציין.
נתחיל עם סקירת ההשקעות החציונית של 2026 בתחום של Rock Health.
נראה שהמגמה שנראתה ברבעון הראשון ממשיכה: פחות עסקאות, יותר כסף לכל עסקה. הגודל החציוני לסיבוב עלה ל-14 מיליון דולר, הגבוה ביותר מאז 2022. ואפילו נתון משמעותי יותר, כ 8% מהעסקאות היוו כמעט ממחצית (!) מההון שגויס. במילים אחרות, חברות שמצליחות להתברג אל תוך ההייפ, גורפות את רוב הכסף.כ
קרן ההשקעות וונרוק פרסמה את הסקר השנתי שלה בקרב מנהלים בתעשייה. אפשר למצוא כאן ניתוח של הנפקות צפויות ודינמיקות סביב רכישות, אבל אולי כאנקודטה, נתון אחד שמתחבר לראשית הגיליון, ואולי התחום הבא שבו הרגולטור יתערב בו.כ 51% מהנשאלים חושבים ש ACCESS, המודל החדש של CMS שנכנס לתוקף רק השנה, יגרום להונאות בהיקף רחב.
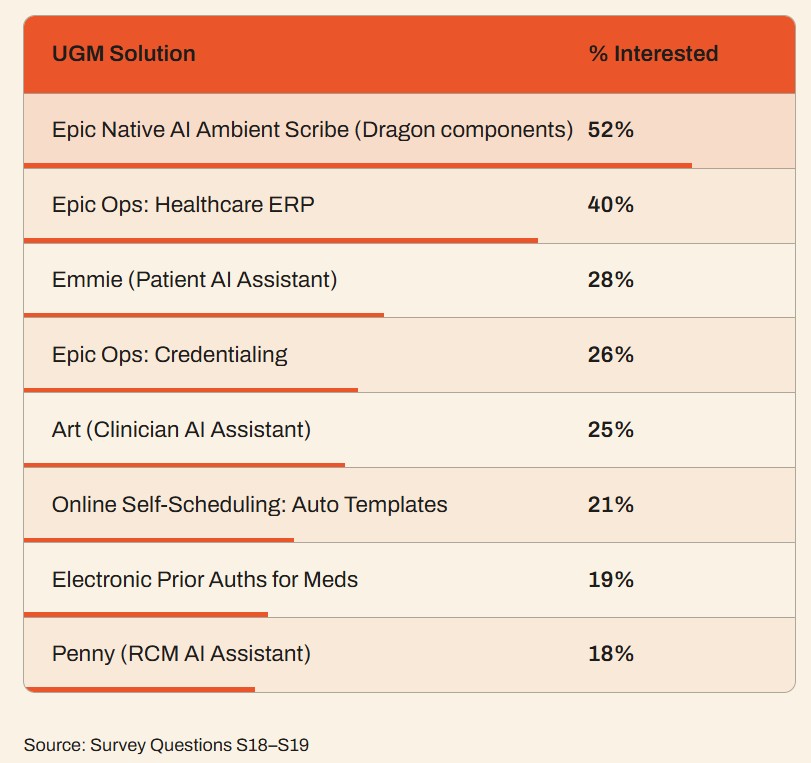
נסיים עם סקר שהתמקד בדינמיקה העסקית סביב חברת התיקים הרפואיים Epic שביצעה Redesign Health בקרב 112 מנהלים בכירים במערכות בריאות המשתמשות במוצרי החברה. חשוב לציין ששני שליש מהמשיבים מחזיקים בתקציב הרכש למערכות קליניות ואדמינסטרביות (והיתר "מעורבים" בתהליך קבלת ההחלטות על הרכש).
71% הגדירו את הארגון שלהם כ "Epic First", וכ 80% אמרו שימשיכו לתעדף מוצרים עתידיים של החברה על פני פתרונות אחרים. עוד שווה לציין את התחומים שבהם המשיבים "מצפים" לפתרון הנמצא בפיתוח ע"י Epic (ומכאן אולי לסמן אותם כאיזורים שיהיו מאתגרים יותר לחדירה לשוק).
אבל, נראה שיש גם סדקים בהגמוניה הזו.כ
שלושה תחומים חזרו בין המשיבים כאיזורים שבהם "סביר יותר" שישקלו פתרון חלופי: הדמייה, ניהול איכות וניהול שחרור והעברת מטופלים. אבל אולי המסר החשוב ביותר שעולה מהסקר, הוא מה נדרש בכדי שנשאל יבצע החלפה. התשובה: החזר ברור וקצר טווח על ההשקעה.ג
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.