Digital Health Dougri: November 2023
גיליון מקוצר שנכתב בימים לא פשוטים: אמזון מרחיבה את הטלרפואה דרך One Medical, MainStreet גייסה 315 מיליון דולר למרפאות כפריות, ולמה גל המיזוגים שחזו עדיין מתעכב.
התלבטתי רבות לפני כתיבת הגיליון הזה, האם נכון לשלוח ניוזלטר על התעשייה בעת הזו. לבסוף החלטתי לנסות, אך בצורה שונה מעט.
מייסדים.ות וצוותיהם פועלים במציאות המורכבות הזו בכדי להמשיך לקדם את פעילות החברות. באופן טבעי, רבים מתקשים לעבוד וגם להשאר מעודכנים על התפתחויות רלוונטיות מהתעשיה. מכאן חשבתי שהנגשת החדשות המרכזיות מהשבועות האחרונים, בעברית, בתמציתיות ועם מעט תובנות יסייעו, אולי קצת, לשמור על קשר עם הנעשה בתעשייה מבלי להקדיש לכך יותר מדי זמן או מאמץ.
מקווה שהקריאה אכן תביא ערך, אשמח מאוד להצעות או רעיונות לדברים נוספים שאפשר לעשות – בין אם בניוזלטר וכמובן שדרך ערוצים אחרים.
קצת התפתחויות מרכזיות בתעשייה
• אחרי קפאון של יותר משנה, פורסמה לראשונה הגשה להנפקה בנסד"ק של חברת בריאות דיגיטלית. חברת Waystar המסייעת בניהול התזרים של בתי חולים ומרפאות (RCM – Revenue Cycle Management) הגישה בחשאי טיוטת הנפקה. כרגע התאריך המשוער עדיין לא ברור והחברה כבר הודיעה באופן רשמי שההנפקה תתבצע רק ב 2024 אולם כולנו תקווה שההתפתחות הזו תביא לשבירת בצורת ההנפקות.
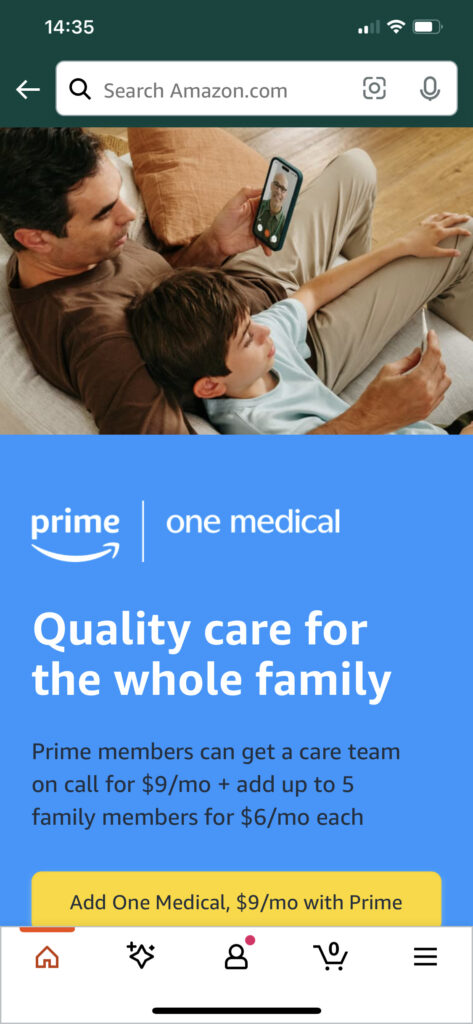
• אמזון הודיעה על הרחבה משמעותית של פעילות הטלרפואה שלה באמצעות One Medical, אותה רכשה בשנה שעברה. ע"פ ההודעה, אמזון החלה להציע לכל מנוי ‘אמזון פריים’ (כ 200 מיליון אמריקאים), שירותי רפואה וירטאולית 24/7 עבור 9 דולרים בחודש או 99 דולרים בשנה. מעניין לזכור שחלק ניכר מהפעילות הנ"ל (One Medical) שרכשה אמזון הוא כ 200 מרפאות המפוזרות ברחבי ארצות הברית אך בהכרזה הזו מדובר אך ורק על שירותים וירטואלים (כלומר ביקור פיזי במרפאות איננו נכלל במחיר). האם יש בכך סימן למיקוד עתידי לפעילות הזו? עדיין מוקדם להגיד, ועדיין מניות חברות הטלרפואה הגיבו לחדשות בירידות (AmWell, Teladoc).
• מיקרוסופט הודיעה על השקת כלי Generative AI חדשים לארגוני בריאות. כרגיל בצד של מיקרוסופט כלים אלו פונים בעיקר לצד האופרטיבי / אדמיניסטרטיבי (ולא לצד הקליני). בפרט דובר על פתרונות לסיוע בארגון מידע של חולים ע"פ ציר זמן, ביצירת סיכומי מידע ממקורות שונים בתיק הרפואי, ביצוע בדיקת איכות לפעולות שונות ועוד. שווה לציין בהקשר הזה את שיתוף הפעולה המתמשך בין מיקרוסופט ל Epic, חברת התיקים הרפואיים הגדולה בשוק (30% מסך בתי החולים וכ 80% מסך בתי החולים הגדולים) הקיים למרות המיקוד של מיקרוסופט באזורים שבקלות יכולים להוות תחרות ל Epic.
• למרות התחזיות הרבות מתחילת השנה שסביבת השוק הנוכחית תביא לגידול במספר המיזוגים והרכישות של חברות בתחום, ניכר עד כה כי המציאות אחרת. עד כה במהלך כל שנת 2023 נרשמו כ 150 עסקאות בהיקף של 25 מיליארד דולר (כאשר עסקה אחת בגובה של 10 מיליארד דולר, רכישת Oak Street ע"י CVS מהווה 40% מסכום זה). מדובר בשנה ה’איטית’ ביותר (גם בכמות העסקאות וגם בשווי המצרפי שלהן) במהלך כל העשור האחרון. (מקור – Leernik Partners).
• תרופה שניה לטיפול בהשמנה קיבלה אישור FDA. Mounjaro של Eli Lilly מצטרפת באופן רשמי לשוק הרותח של תרופות נגד השמנה, וע"פ החברה תעלה בארה"ב $1060 לטיפול חודשי, כ 20% פחות מהמתחרה Wegovy של Novo Nordisk. חשוב לציין שהתרופה נמצאת כבר בשימוש ע"י מתן "מחוץ להתוויה" אך האישור החדש יגדיל ככל הנראה את שיווק התרופה ומהווה דחיפה נוספת לשוק ענק שכבר צומח במהירות עצומה. עדות לכך ניתן למצוא בשווי חברת Novo Nordisk הדנית המוערך היום במעל ל 400 מיליארד דולר, צמיחה של פי 5 בחמש שנים, ומספר הזהה לתל"ג הלאומי של דנמרק כולה.
קצת על גיוסים, מיזוגים ורכישות
• MainStreet, המסייעת למרפאות הפועלות באיזורים כפריים (Rural) גייסה 315 מיליון דולר בסיבוב מרשים בהשתתפות כל חמשת חברות הביטוח הרפואי הגדולות בארצות הברית. החברה עובדת היום עם כ 900 מרפאות ב 18 מדינות בארצות הברית ומספקת להן שירותים ומוצרים לייעול פעילותן – בין היתר סיוע בתיאום ובתעדוף הטיפול הרפואי עבור מטופליהן. נראה שעיקר הצעת הערך מבוססת על שכבת שירותים כדוגמת "מתאמי שירות" (אחים / אחיות) שמצטרפים מטעם החברה אל המרפאות איתן היא עובדת.
• Olive.AI, אחד השמות המרכזיים ביותר בתעשייה בשנים האחרונות, שגייסה עד כה 800 מיליון דולר, כולל 400 מיליון רק לפני שנתיים, הודיעה באופן רשמי על סגירת פעילות החברה ומכירת כלל הנכסים שנותרו בה (אחרי מספר סבבי קיצוצים ברבעונים האחרונים). הצעת הערך של החברה התמקדה באוטומצית תהליכים אופרטיבים (RPA – Robotic Process Automation), תוך מיקוד בממשק בין בתי חולים וחברות ביטוח (Prior Authorization לדוגמה). אולי כסימן מנבא וחלק מהבועה שהייתה בתעשייה בשנים האחרונות, בשיאה Olive, חברה צעירה בתחילת דרכה, הקימה זרוע השקעות (Olive ventures) שפעלה כחלק אינטגרלי של החברה…
• דוגמה נוספת להתפוצצות הבועה ופתרונות יצירתיים המופיעים כתגובה לכך (שכנראה נראה ביתר שאת בהמשך) אפשר למצוא במיזוג שביצעה קרן General Catalyst בין שתי חברות פורטפוליו – Commure ו – Athelas. החברות גייסו יחד כ 700 מיליון דולר (כ 550 מיליון ע"י Commure והיתר ע"י Athelas). למרות שעסקו בתחומים רחוקים יחסית (הראשונה פיתחה מעין שכבת ביניים עבור בתי חולים, שאמורה הייתה לייצר אינטגרציה בין כלל המערכות הדיגיטליות, והשנייה כלי לניטור חולים מרחוק – Remote Patient Monitoring), בוצע המיזוג והישות המשותפת מתוכננת כרגע להתמקד גם היא דווקא בניהול תזרים של בתי חולים (Revenue Cycle Management).
• אחד הנושאים שהודגש בהכרזה הנ"ל הוא יכולות ה LLM (Large Language Models) הקיימות בשתי החברות. ואכן אם יש איזור אחד שנראה שעדיין חם מאוד לפחות בצד גיוסי הכספים הוא חברות המיישמות בהצלחה מודלי Generative AI (ובתוך כך LLM). הגיוס הגדול ביותר מהשבועות האחרונים מגיע מחברה ישראלית (!) , Eleos Health, איתה לנו בארקין יש את הזכות הגדולה לעבוד כמשקיעים בשנתיים האחרונות. החברה, המפתחת ומוכרת כלים המסייעים בניתוח וייעול טיפולים בעולמות בריאות הנפש, גייסה 40 מיליון דולר בהובלת Menlo Ventures. Abridge המנסה גם היא לייצר תמלול חכם של מפגשים רפואיים אך בגישה כללית (כלומר ללא התמקדות בתחום טיפול ספציפי) גייסה 30 מיליון דולר בהובלת Spark Capital. החברה מוכרת בעיקר לארגוני בריאות גדולים כדוגמת UPMC, אוניברסיטת קליפורניה ו Mayo Clinic.
• קרן אורבימד (Orbimed) הודיעה על גיוס קרן חדשה בסך של 4.3 מיליארד דולר, המיועדת להשקעה במגוון תחומים בתעשייה הבריאות כדוגמת שירותים מבוססי טכנולוגיה, מכשור רפואי וביו פארמה. מרכז פעילות הקרן נמצא בארצות הברית אך חשוב לציין שלקרן שלוחה ישראלית הפועלת מזה כ 15 שנים בווריאציות שונות.
קצת מאמרים מעניינים שאולי שווים את הזמן
• סקר שביצעה חברת היעוץ Bain בקרב 201 מנהלים ומנהלות IT בבתי חולים אמריקאים ניתח את "הרגלי הצריכה" שלהם ואת התחומים בהם צפויים להתמקד בעתיד הקרוב. לא מעט אופטימיות ניתן למצוא בסקר הזה שזיהה כי 75% מהמשיבים צופים כי ההשקעה בתוכנה בארגוניהם תגדל ב 12 החודשים הבאים.
• ואם בסקטור בתי החולים עסקינן, מאמר מקיף (כהרגלו) שפרסם מייקל גרילי, השותף המנהל של קרן Flare מביא ניתוח של פעילות בתי החולים האמריקאים, ובפרט מגמות על מיזוגים וסגירות בתי חולים, בחינת חוסנם הכלכלי ודיון בפוטנציאל של כלים דיגיטליים לשיפור התנהלותם.
• סקר שביצעה קרן GSR בקרב 40 קרנות המשקיעות בבריאות דיגיטלית מנסה לנתח את המגמות הצפויות בתעשייה, לפחות ע"פ משקיעים. מעניין לראות שכמו בשנה שעברה גם הפעם ישנה תמימות דעים לגבי סוגי המחלות ‘המעניינות’ ביותר להשקעה (אונקולוגיה וקרדיולוגיה) ואולי הסכמה שהשוק הגיע ל’תחתית’ מבחינת הערכות השווי של חברות בתחום.
• מידע נוסף על מצב התעשייה ותחזיות לעתיד הקרוב ניתן למצוא בעבודת מחקר שביצעו ב Rock Health המנתחת את מצבן של 87 חברות בשלבים מוקדמים (מהקמה עד סבב B). תוכלו למצוא כאן לא מעט נתונים שיכולים לסייע בהבנת יעילותן של חברות שונות כגון גובה הכנסות לפי שלב גיוס, עלות רכישת לקוחות חדשים (CAC), יחס בין הוצאות על מחקר ופיתוח לעומת הוצאות על שיווק ועוד.
• ולסיום, בנימה קלילה יותר, טור משעשע אך מעניין של ניקהיל קרישנן ("”Out-of-Pocket) המנסה להסביר מדוע בדרך כלל קשה כל כך להבין מה בדיוק חברות בתחום עושות ("וקצת טיפים בכדי להצליח להבין"). ספוילר – בחלק מהמקרים הדבר נובע פשוט מכך שהחברות בעצמן עדיין לא פיצחו את זה…
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.
אשמח מאוד לכל תגובה או שאלה במייל או בלינקדאין…
לימים שקטים יותר