Digital Health Dougri: March 2026
חברות הביטוח מפסידות מאות מיליוני דולרים וההרשמה ל-Medicare Advantage יורדת לראשונה מזה שנים, בזמן שחברות הטק נכנסות לעומק המרפאות ובתי החולים. מה יקרה כשהשניים ייפגשו?
שני סיפורים שונים שיכולים להתחבר לאירוע מעניין המשיכו לתפוס תאוצה בשבועות האחרונים. האחד הוא המשך ההרעה במצבן של חברות הביטוח, עם הפסדים של מאות מיליוני דולרים בקרב מספר חברות וירידה בהרשמה ל-MA לראשונה מזה שנים. השני הוא גל של שחקניות טק שממשיכות לנסות להגדיל נוכחות במרפאות ובתי חולים: קביעת תורים, ריכוז מידע רפואי, תיעוד ועוד. יתכן מאוד שהמפגש הזה בין השפל של חברות הביטוח והסטורציה הגדלה בקרב חברות תוכנה בעולמות ספקיות הבריאות יכול לייצר הזדמנויות מעניינות לחברות מסוימות אך גם אתגרים לאחרות.
נעסוק בעניין הזה ובנוסף בכמה גיוסים גדולים, ברכישה של Talkspace הישראלית, וקצת עדכונים על שימוש בעולם האמיתי של בינה מלאכותית בתעשיית הבריאות.
קצת התפתחויות מרכזיות בתעשייה
נפתח עם האתגרים שממשיכות לחוות חברות הביטוח הרפואיות.
ראשית סוכנות דירוג האשראי Moodys פרסמה תחזית שלילית לסקטור בעקבות צפי ללחץ מחירים. הסיבות דומות לאלו שציינו כאן בעבר (לדוגמה סביב הנפילה של מניית חברת United Health לפני כמה חודשים) ונוגעות כמעט לכל נגזרת של פעילות החברות הללו: צמצום בשיפוי הממשלתי עבור Medicare Advantage, קיצוצים ב Medicaid ושימוש גדול מהמצופה של מבוטחים בשירותי בריאות (שגוזר הוצאה רפואית גדולה יותר מחברות הביטוח). כעדות לכך, מספר תוכניות Blues ברחבי ארה"ב דיווחו על הפסדים שנתיים שמסתכמים יחד בכמעט מיליארד דולר: BCBS Massachusetts עם הפסד של 223 מיליון, Point32Health עם 301 מיליון, BCBS Michigan עם 246 מיליון, ו-Highmark עם הפסד תפעולי של 674 מיליון דולר, פי שלוש מ-2024. המצב מאתגר עד כדי שיש לא מעט שמועות בתעשייה שחלק מהתוכניות האזוריות הללו יצטרכו להתאחד או להיעלם.
חיזוק לסנטימנט השלילי לגבי העתיד הגיע מדוח של MedPAC שפורסם השבוע. הגוף שמייעץ לקונגרס סביב Medicare מנבא שב-2026 ישלם הממשל לתוכניות Medicare Advantage כ-14% יותר מאשר היה משלם לאותם מבוטחים לו היו בתוכנית Medicare הרגילה. מדובר בכ-76 מיליארד דולר עודפים בשנה, ו-1.2 טריליון עד 2035. מה שיכול אולי להעיד על קיצוצים נוספים מצד הממשל או לפחות תוכניות נוספות לבקרה מוגברת של הוצאות (כדוגמת השינויים שהחלו בשנתיים האחרונות דרך V28 סביב חישובי סיכון – Risk Adjustments). במקביל ולראשונה אחרי עליה רצופה מזה 12 שנה, ההרשמה ל-MA ירדה לראשונה בדצמבר 2025.
כל אלו כמובן מתכנסים אל רצון הולך וגובר מצד תוכניות הביטוח לצמצם עלויות. חלק מזה יגיע דרך ‘הידוק’ היחסים שלהן מול בתי חולים (הורדת גובה השיפוי הביטוחי) וחלק כתוצאה מהתייעלות פנימית.
במקביל ממשיכים הדיבורים על הפער שגדל לטובת בתי החולים בקצב השימוש בבינה מלאכותית, וחלק מזה (לכאורה)… בכדי למקסם את התשלום שאלו מקבלים מחברות הביטוח (הפוך מהצורך בהידוק מצד אלו). המגמה הזו מתדלקת את המשך כניסתם של שחקנים גדולים לעולמות שירותי בריאות, רובם סביב שיפור חווית המטופלים בשימוש במערכת: ניווט, קביעת תורים, מרכזי שירותי לקוחות ריכוז מידע ועוד. רק בשבועות האחרונים: Amazon השיקה את Amazon Connect Health (חמישה סוכני AI לתזמון, תיעוד וקידוד סביב קביעת מפגש ב-99 דולר למשתמש לחודש). Perplexity השיקה את Perplexity Health שמאגם מידע מהתיק הרפואי וממכשור לביש דרך שותפות עם b.well ו-Microsoft יצאה עם Copilot Health לתמיכה החלטות של מטופלים (בדומה מאוד ל ChatGPT Health שעסקנו בו בגיליון הקודם). נראה שיש מספר אזורים שכבר עכשיו עמוסים בחברות שונות המנסות להגדיל נוכחות (וחלקן כאמור עם משאבים רבים) מה שעוד יותר יקשה על חברות שאולי חוו הצלחות מוקדמות וכעת נמצאות בסכנה של קומודטזציה.
ולסיום, עניין נוסף ששווה תמיד לקחת בחשבון הוא הימור על דינמיקה ספציפית שאם תשתנה יכול לשים חברה בסיכון קיומי. דוגמה מהשבועות האחרונים היא ההכרזה של CMS על ביטול השימוש בפקסים במערכת הבריאות (!) ,במיוחד סביב הגשת בקשות לשיפוי ביטוחי. המהלך צפוי לייצר חסכון של 782 מיליון דולר בשנה. ועכשיו נשאלת השאלה מה יקרה לגל של חברות שקמו בשנים האחרונות שכל הצעת הערך שלהן הייתה לייעל את השימוש במידע מ… פקסים.
קצת על גיוסים, מיזוגים ורכישות
נפתח בקצת חדשות טובות בגזרה הישראלית. Talkspace נרכשה על ידי רשת הבריאות United Health Services ב-835 מיליון דולר. החברה עלתה לכותרות דרך כשהצטרפה לגל ה SPAC ב-2021 והפכה לציבורית ואז נפלה לרמות שווי שהיו נמוכות אפילו מהכסף שהיה לה בקופה. ואז משהו השתנה. החברה שמציעה טיפול נפשי דרך הודעות טקסט ומעסיקה היום מעל ל6000 מטפלים, החלה את דרכה במכירות ישירות לצרכן הקצה ובדומה לחברות טלרפואה אחרות – למרות שצמחה בכמות המשתמשים לא הצליחה להתייעל ולהגיע לרווחיות. השינוי הגיע במעבר למכירה לחברות הביטוח (דרך שיפוי ביטוחי ולא במכירה המבוססת על הוצאה ישירות ‘מהכיס’). המכירה ל UHS הושלמה לפי מכפיל הכנסות של 3x על בסיס 280 מיליון דולר הצפויים ב-2026 ומשקפת מכפיל מקובל בשוק עבור חברות שירותי בריאות ולא של טכנולוגיה. רכישה שעיקר מטרתה היא הגדלת הרשת של UHS (בסיס מטופלים ומטפלים). לדעתי מדובר בדוגמה נוספת לעיוות שקיים בשוק וממשיך לחזור על עצמו – גיוסי כסף לפי מכפילים ושווי גבוה של חברות טכנולוגיה עבור פעילות שהיא הרבה יותר שירותים מאשר טכנולוגיה. וכשהפער הזה פוגש בסוף את המציאות (השוק הציבורי, רוכשים פוטנציאלים) יכולה להיווצר בעיה אמיתית לאלו שהשקיעו באופן הזה.
Qualified Health גייסה 125 מיליון דולר סבב B בהובלת NEA. במידה מסוימת יש בידיעה הזו שילוב של החדשות השונות שסקרנו עד כה בגיליון הזה. על פניו, ההחברה מספקת ‘פלטפורמת governance לכלי AI עבור מערכות בריאות’ ועל גבי הפלטפורמה הזו היא מציעה מוצרים ספציפים "שבסופו של דבר ישפרו את כלל הפעילות של בית החולים". בפועל החברה היום מסתמכת לא מעט על… אנשים. גם פה מדובר במהלך שנתמך בשליחת מהנדסים שיושבים אצל הלקוחות. דומה מאוד ללא מעט חברות שצמחו לאחרונה כדוגמת Wonderful הישראלית. החברה הצליחה לגדול לדבריה ל 7% מסך בתי החולים בארצות הברית (דרך עבודה עם 6 מערכות בריאות גדולות) תוך פחות משנתיים. לדעתי יש כאן שתי נקודות מעניינות. ראשית, מדובר במהלך Land grab קלאסי לשוק שנבנה כעת ובמידה מסוימת עדות למחיר שצריך לשלם בכדי להתבסס מול מערכות בריאות גדולות (עם תהליכי מכירה מורכבים ודרישות משמעותיות). כתוצאה מכך נדרשים סכומי כסף גדולים כבר מההתחלה. יהיה מעניין מאוד אם הפרמייה שבה הכסף הזה גויס יפגוש בסוף מציאות שתתמחר את החברה כחברת שירותים (בדומה מאוד למה שקרה לחברת Health Catalyst שגם מציעה לא מעט שירותים בכדי לתמוך מהלך דומה סביב בניית סביבת פיתוח והצעת אפליקציות שונות על גביה לבתי חולים בשנים האחרונות, ונסחרת היום במכפיל של רבע ממהכנסות שלה…) או כחברת טכנולוגיה ופלטפורמה.
Grow Therapy גייסה 150 מיליון דולר לפי שווי של 3 מיליארד, בהובלת TCV ו-Goldman. כאן מדובר במודל אחר שתפס תאוצה בשנים האחרונות – העצמת המטפלים בעיקר דרך תמיכה אופרטיבית ושיפור ההתקשרות מול חברות ביטוח (MSO) ללא ניסיון לתת שירותי בריאות בצורה ישירה. במילים אחרות, החברה מספקת לפסיכולוגים תשתית תפעולית מבלי להיות המעסיק שלהם (בשונה לדוגמה מ(Talkspace ואז מבצעת התקשרות מול חברות ביטוח עבור מספר רב יותר של מרפאות במקביל. על פי Bloomberg לחברה כמיליארד דולר בתזרים השנתי אבל כ-70% ממנו עוברים ישירות למטפלים ברשת. אגב, זו דוגמה נהדרת למצב שבו שוק גדול מספיק יכול לתמוך מספר חברות חדשות שצמחו בצורה מרשימה (Alma, Headway).
קצת מאמרים מעניינים שאולי שווים את הזמן
כמה סקירות מעניינות יצאו בשבועות האחרונים ומסייעות להבין עוד על דפוסי האימוץ הנוכחיים של בינה מלאכותית בקרב שחקנים שונים בתחום.
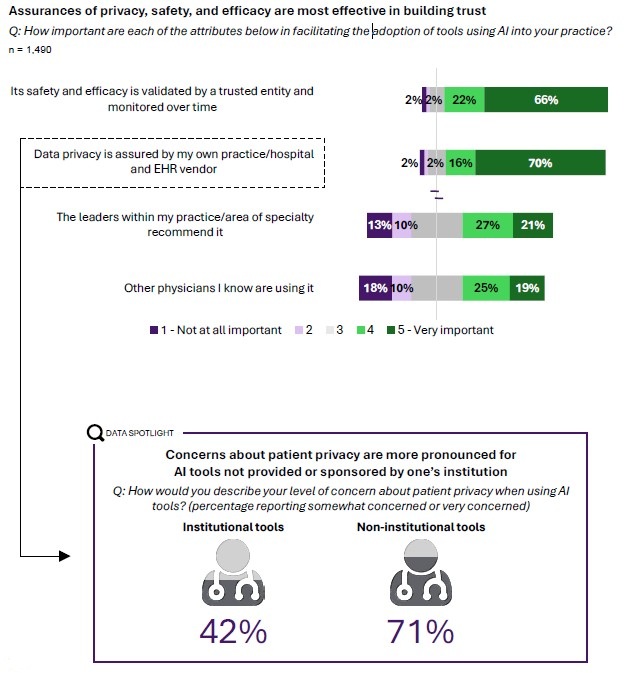
סקר חדש של ה AMA בקרב כ-1,700 רופאים מצא ש-81% משתמשים כעת ב-AI בעבודתם, יותר מכפול לעומת 2023. אבל מה שתפס אותי היה דווקא החלק שדיבר על מה מוכן לסמוך (או לא) הצוות הרפואי: כלים שהמוסד הרפואי רוכש ומנהל מרכזית זוכים לאמון הרבה יותר גבוה מכאלו שהצוות ‘מביא’ בעצמו מבחוץ (71% חשש לעומת 42%). אולי נתון מעניין בהקשר לאסטרטגיית מכירה בהובלת המוצר (Product led growth) שמנסות חברות שונות.
מצד שני לחלוטין ישנן דוגמאות מוצלחות לאסטרטגיה הזו כדוגמת Open evidence שהתחילה ככלי חינמי לרופאים.
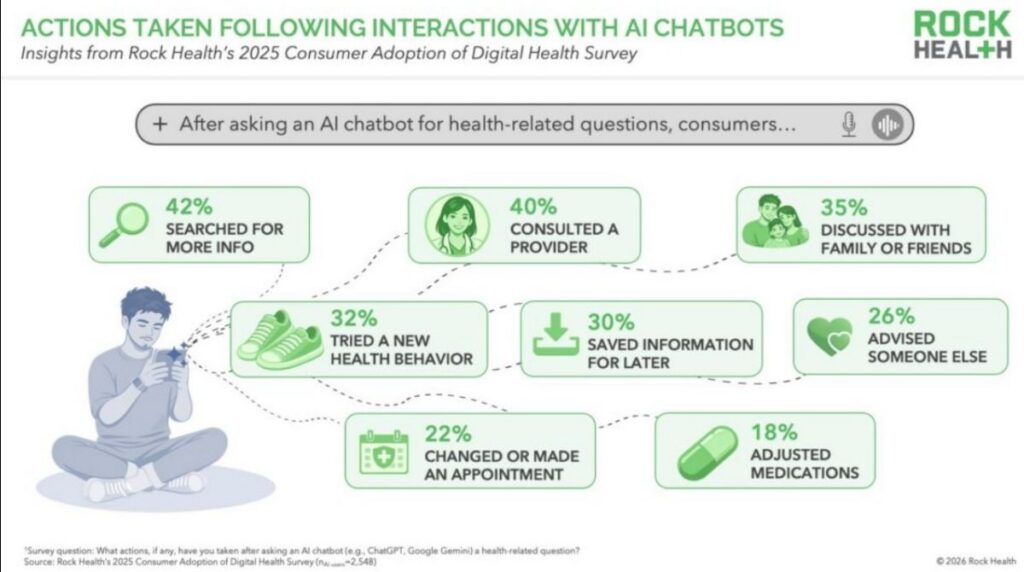
Rock Health פרסמה את הסקר השנתי ה-11 שלה על אימוץ פתרונות דיגיטליים בקרב צרכנים בארצות הברית (עם מדגם מרשים של 8,000 מבוגרים). לדעתי נקודה מעניינת שעולה היא לאו דווקא כמות השימוש (לדוגמה כמה אנשים שואלים את ChatGPT או קלוד שאלות על מצב בריאותם) אלא למה השאלות מובילות – האם לפתרון הבעיה או דווקא לשאלות המשך ובעיות שנשארות באוויר. במילים אחרות, האם או מתי AI (בשונה אולי מד"ר גוגל) יכול להיות משהו מעבר לצריכת מידע ותו לא בעולמות הבריאות.
אולי כחיבור לשתי הידיעות האחרונות, מעניין מאוד לעקוב אחרי המאמץ שעושה Google כדי לייצר בטחון במודל הקליני שלה – AMIE, הפעם בניסוי קליני בעולם האמיתי ב 100 מטופלים ב-Beth Israel Deaconess Medical Center: 90% דיוק באבחנות וללא שום התערבות כתוצאה מאירועי בטיחות. זהו למעשה השלב השלישי בתהליך (אחרי מחקר רטרוספקטיבי וניסוי לבדיקת בטיחות בקבוצת מטופלים קטנה, כעת בדיקה ראשונה של יעילות בקבוצה גדולה יותר) ויש כאן מהלך, אולי ראשון מסוגו, לבסס אמינות של מודל תמיכת החלטה קלינית בתהליך הדומה מאוד לפיתוח תרופה או מכשיר רפואי: מחקר יבש (במעבדה / על דאטה), ניסוי קטן ‘ראשון באדם’ לבדיקת בטיחות, בדיקת יעילות באוכלוסייה גדולה יותר והשלב הבא – ניסוי לא מבוקר במספר מרכזים במקביל.
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.
אשמח מאוד לכל תגובה או שאלה במייל או בלינקדאין…
לימים שקטים יותר.