Digital Health Dougri: April 2026
מחקרים חדשים מראים שכלי בינה מלאכותית דווקא מעלים עלויות ומורידים יעילות. על הפער בין תיאוריה למציאות, רגולציה "טובה מדי", וחברה שהגיעה לכמעט 2 מיליארד דולר מכירות תוך פחות משנה.
הגיליון הזה יעסוק ברובו במפגש בין תיאוריה לעולם האמיתי ובאתגר שחווים לא מעט יזמים ומשקיעים כאחד: הניסיון לחזות איך כלים חדשים יתקבלו במציאות המורכבת של עולמות הבריאות.
ניגע בעבודות שמתחילות להראות שכלי בינה מלאכותית דווקא מגדילים עלויות ומורידים יעילות (מזכיר מאוד את הדינמיקה שהייתה סביב טלרפואה לפני כמה שנים). בנוסף, איך רגולציה שנראית טובה, אולי מדי, יכולה להשפיע גם לרעה (והפעם על חברה שהגיעה לכמעט 2 מיליארד דולר מכירות תוך פחות משנה!)
ובתוך זה רכישה גדולה ראשונה של אנת’רופיק בתחום, עוד כמה גיוסים גדולים וסקירות מצב כלכליות על התעשייה.
קצת התפתחויות מרכזיות בתעשייה
נפתח עם מחקר שיצא לאחרונה מה-Peterson Health Technology Institute, שבדק את ההשפעה של כלי AI על שני תהליכים משמעותיים: prior authorization ו-medical coding. שני אלו מהווים חלק מרכזי מתהליך "ההתחשבנות" בין ספקי בריאות למבטחים (Revenue Cycle). ובשניהם השורה התחתונה לא ממש חיובית כרגע.
prior authorization (אישור לכיסוי ביטוחי בטרם ביצוע הפרוצדורה ולעיתים אדפטציה גם אחריה) היא אחת מנקודות החיכוך המשמעותיות ביותר בשיח בין שני הארגונים הללו. באופן כללי ביטוח אמור לכסות (או לא) סוג מסוים של פרוצדורות לפי הפוליסה. אבל האם הפרוצדורה באמת נדרשת (משיקולים קליניים) במקרה ספציפי? האם יש הצדקה לניתוח או שמא צריך להסתפק בפיזיותרפיה כרגע? במציאות שבה בתי חולים וחברות ביטוח משתפות פעולה, אפשר לדמיין איך בינה מלאכותית משפרת את השיח הזה בצורה דרמטית (מעבר מהיר יותר על בקשות, שדורש פחות כוח אדם וכו’) אבל במציאות הקיימת, נראה שההפך הוא הנכון, גם מהצד המבקש (אפשרות להגיש יותר בקשות, באיכות או מורכבות גבוהה יותר) וגם מצד הבוחן (מעבר קפדני יותר, על יותר בקשות). כלומר מירוץ חימוש טכנולוגי שמוביל ליותר הלוך-ושוב, יותר ערעורים, ועלייה בעלויות לשני הצדדים.
בקידוד קליני (Clinical Coding) המצב אפילו יותר מעניין ואולי מנוגד להגיון. דיברנו בגיליונות הקודמים המון על כלי תמלול כדוגמת Abrdige ו Suki, שחלק מהבטחתם היא תיעוד מדויק יותר של המפגש הרפואי. ולכאורה מדויק יותר פירושו גם "תמחור" טוב יותר עבור הכיסוי הביטוחי (כי ‘ברור’ יותר מה קרה במפגש). אבל חלק מהחברות האלו דווקא מוכרות הבטחה של "הגדלת הכנסות" לספקי הבריאות, כלומר התמלול מאפשר "לתפוס" יותר קודים בכל ביקור שמובילים להכנסה גדולה יותר. ויש כבר נתונים שמראים שזה קורה עוד מ 2022, נקודת ההשקה של ChatGPT.
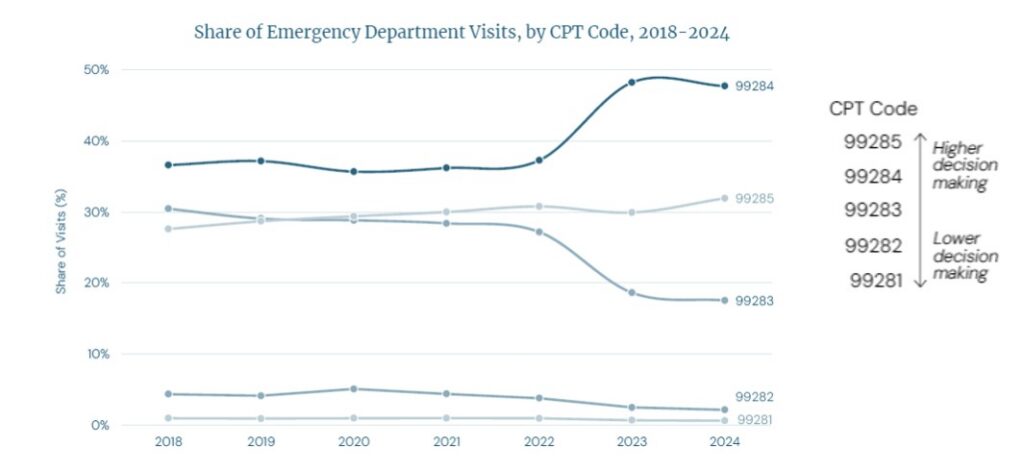
מקור: Trilliant Health
אבל זה לא נעצר שם. חברות הביטוח מתחילות להגיב (שהרי לכאורה הן צריכות לשלם יותר עבור אותם סוגי מפגשים) וכבר מבצעות בחלק מהמקרים פעולות "מניעה", בין אם בצמצום מראש של כיסוי ביטוחי או בשימוש בכלי בחינה מתקדמים יותר (או נוקשים יותר) לתקינות הקידוד מהצד שלהן. עד כאן די הגיוני. אבל מעבר לכך, מתחילות גם לצוץ עדויות שקידוד אוטונומי יכול להוביל דווקא לירידה בתמחור המפגש מצד בתי החולים, שכן הגרסה המקורית ("הפחות מדויקת") דווקא הייתה טובה יותר מבחינת בית החולים. במילים אחרות, כשיכולת התיעוד הייתה פחות מוצלחת, לעיתים המקודדים בנו תמונה שהייתה טובה יותר מהמציאות. לא בכוונה חלילה, אבל אולי מתוך גמישות (האם מדובר בחולה סכרתי שגם סבל מאי ספיקת כליות? כנראה שכן, אין תיעוד שמוכיח אחרת) שכעת נעלמת.
בקיצור, כפי שניתחנו כאן בעבר את ההשלכות הכלכליות השליליות (לעיתים) של טלרפואה, לדוגמה בשל יצירת עודף ביקורים במיון, כשטכנולוגיה חדשה נכנסת למערכת, לפעמים היא פשוט מאיצה ומגדילה את הכוחות השלילים הקיימים ואת מירוץ החימוש בין השחקנים השונים. לעיתים הדינמיקה הזו יכולה להועיל, אך ככל שהיא קיצונית יותר, לעיתים גם יכולה להוביל לשינוי (בין אם ישירות מהשחקנים השונים או שהרגולטור מתערב, כמו שהיה סביב התאמת סיכון ב Medicare Advantage ), ואז המודל העסקי נעלם.
אגב בעייתיות נקודתית ברגולציה והשלכותיה, הסיפור הגדול השני בשבועות האחרונים היא של חברה של שני עובדים (אחים) שהגיעה ל 1.8 מיליארד דולר הכנסות תוך פחות משנה (!)
בכתבה שהתפרסמה ב NY times, נחשפה חברת Medvi המספקת שירותי רפואה וירטואלית למרשם תרופות, בעיקר להרזיה (GLP-1) והכניסה את כל התעשייה לסחרור. בתגובה, די מהר ההתפרסמו לא מעט ניתוחי עומק – לדוגמה כאן וכאן.
לדעתי יש כאן שתי נקודות מעניינות שווה להתעכב עליהן (מעבר לשוק הרותח של תרופות הרזייה).
הנקודה הראשונה היא טכנולוגית. נראה שאפשר להגיד בבטחון שהגענו לשלב שבו *באמת* אפשר לזוז מהר עם צוות קטן בעולמות הבריאות, דרך שימוש בכלים טכנולוגיים חדשים ושירותי צד ג’. במילים אחרות, בינה מלאכותית יכולה לאפשר לשחקניות קטנות לפעול בהיקפים שבעבר דרשו אפילו מאות עובדים. החברה הזו אמנם לא יצרה שום דבר חדש (חיברה בין כל מיני חברות צד ג’ – תרשים למטה) אבל בנתה פעילות רחבה מאוד (צמיחה וכמות הכנסות) שהתבססה על קמפיין פרסום אולטרה יעיל. אגב אולי גם יש כאן עדות לכך שהרבה חברות שמנסות לשווק את עצמן כספקיות של פתרונות אופרטיביים לנישות מסוימות, הופכות עכשיו לדי מיותרות.
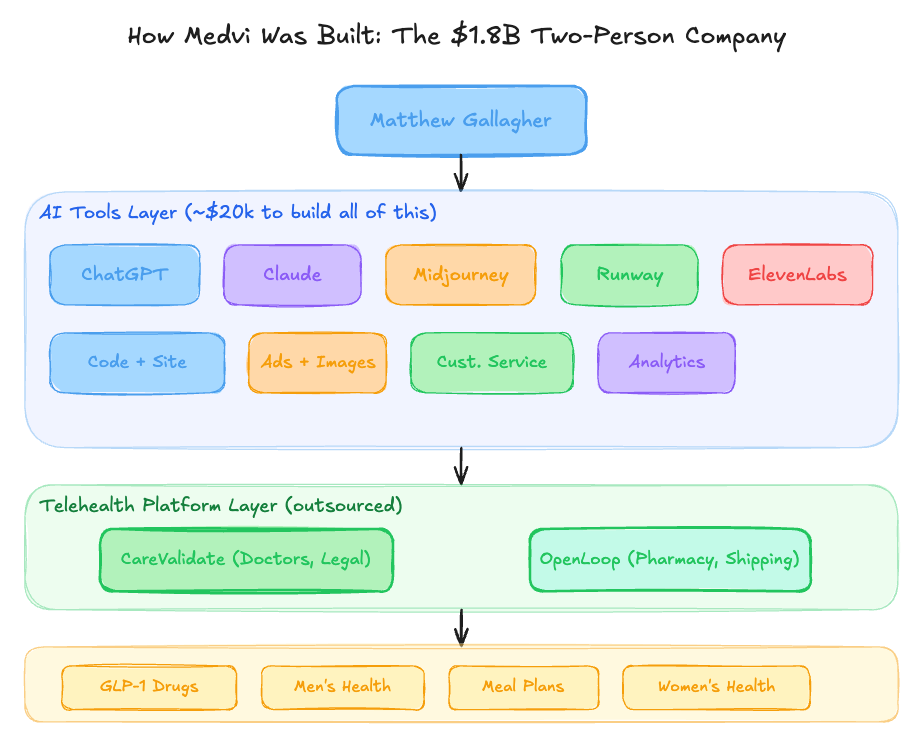
מקור – Hello Engineer
הנקודה השנייה היא הקלות שבה אפשר לתמרן לשלילה מטופלים / צרכני הבריאות (במיוחד כשיש מחסור בשירותים, כדוגמת תרופות ההרזיה) עם הכלים החדשים שיש היום והמהירות שהרגולטור יכול להגיב במצב כזה. לפי מספר כתבי תביעה, החברה יצרה לכאורה 800 פרופילים אוטנומים מזוייפים של רופאים, ג’נרטה לקוחות מרוצים עם תמונות בדויות, והשתמשה ברשת של משווקים שגזרו קופון על כל לקוח חדש. והתרופות? לכאורה אינן מקוריות אלא גרסאות חלופיות (Compounded) שאינן מוכחות קלינית (!). כל זה הוביל, תוך כמה שבועות, לביטול (זמני לפחות) של יכולת החברה לרשום תרופות וכאמור למספר תביעות שכנראה ילך ויגדל.
ועוד בנושא רגולציה: Doctronic שעלתה לכותרות בזכות היתר ראשון מסוגו להפעלת סוכן AI המספק ייעוץ רפואי לחידוש מרשמים לתרופות, ככל הנראה חגגה מוקדם מדי. די מהר החלו לעלות עדויות על בעיות בשירות. כעת דירקטוריון שירותי הבריאות (Medical board) של מדינת יוטה, בה ניתן האישור, פנו אל הגורם שנתן את האישור הראשוני בממשלה של המדינה (משרד הממונה על בינה מלאכותית) בטענה שבכלל לא בסמכותו לתת אישור כזה… מעניין גם פה לראות את הקצב. האישור הראשוני ניתן רק לפני שלושה חודשים וכעת יתכן שיבוטל.
קצת על גיוסים, מיזוגים ורכישות
נפתח ברכישה ראשונה מצידה של Anthropic בעולמות הבריאות, שקנתה את Coefficient Bio ב-400 מיליון דולר. מדובר בחברה של 9 עובדים שהוקמה לפני פחות משנה, ועוסקת בפיתוח פתרונות מבוססי AI לחלקים שונים בתהליך פיתוח תרופות (זיהוי מטרות, תכנון הגשות רגולטוריות, פיתוח תוכניות מחקר). ככל הנראה לחברה לא היו לקוחות או הכנסות משמעותיות. במקביל הכריזה גם החברה שמנכ"ל נוברטיס,Vas Narasimhan , מצטרף לדירקרטוריון שלה, כסימן פוטנצאלי נוסף לעניין בתחום הבריאות ומדעי החיים. האם מדובר בכניסה של קבוצה חדשה של רוכשות לחברות המפתחות תשתיות לפארמה? אני חושב שעדיין מוקדם להגיד אבל בהחלט קשה להתעלם מרכישה כ"כ משמעותית (במיוחד בהתייחס לשלב המוקדם של החברה).
ונעבור לכמה גיוסים:
Chapterגייסה 100 מיליון דולר (סבב E) לפי שווי של 3 מיליארד דולר. מדובר בפלטפורמת ניווט / ברוקראז’ לתוכניות Medicare , כלומר סיוע לאוכלוסייה מעל גיל 65 בבחירת תוכנית ביטוח. לפחות על פי הדיווחים מהחברה, מעניין לראות קפיצה משמעותית ביעילות עבור חברה יחסית מתקדמת (מעל ל 100 עובדים), שדיווחה על שילוש ההכנסות ב-2025 והגעה ל-100 מיליון דולר ARR, ללא שינוי במצבת כח האדם במהלך השנה. אולי עדות נוסף ליכולת לבנות יותר עם פחות בתקופה הזו.
עוד סביב הביקוש לתרופות ההרזייה, eMed גייסה 200 מיליון דולר לפי שווי של מעל 2 מיליארד ,בסיבוב שהובל ע"י חברת היעוץ AON, (לא ממש מהלך נפוץ מבחינתם). המעורבות של AON היא נגזרת של מיקוד החברה בשוק המעסיקים (AON היא אחת מהמתווכות הגדולות בשוק הזה), בשל האתגר העצום לסבסד את הביקוש לתרופות הללו, גם בשל מחירן ובעיקר בשל כמות המשתמשים הפוטנציאלית. אפשר למצוא פה כמה נקודות דמיון לסיפור של Medvi, בתקווה בגרסה יותר לגיטימית. לדוגמה החברה מספקת תוכניות טיפול כשכבה נוספת מעל למרשם התרופות – סוג של "מרפאת לונג’ביטי" שמתרכזת בטיפולי הרזייה. אגב ענייני שיווק, אחד מעובדי החברה הוא לא פחות מטום בריידי (אחד משחקני הפוטבול המפורסמים ביותר בהיסטוריה) שנושא בתפקיד ה Chief Wellness officer…
קצת מאמרים מעניינים שאולי שווים את הזמן
כמה פרסומים מעניינים יצאו לאחרונה שמסייעים להבין לאן הולך הכסף היום בשוק.
הצוות ב Rock Health פרסמו את הסקירה הרבעונית שלהם (אולי אחת האנליזות הכי מצוטטות בתעשייה). לכאורה חזרנו לקצב השקעות גבוה יותר, שמתחיל להתקרב לרמות של 2021 (הגבוה ביותר מאז השנה הזו) עם 4 מיליארד דולר. אבל מדובר גם בכמות העסקאות הנמוכה ביותר מאז שנת 2018… כאשר 59% הלך ל-12 עסקאות בלבד ו 38% רק בחמש עסקאות!
אנליזה שפורסמה על ידי Trilliant Health שופכת לא מעט אור על מצבם של בתי החולים. נתון אחד שבלט מבחינתי הוא ש 507 מתוך 1,779 בתי חולים שנבדקו רשמו פעילות הפסדית כאשר מתייחסים רק לשירותי הרפואה, אבל נשארו מאוזנים כלכלית בזכות הכנסות מפעילויות אחרות, רובן בכלל לא קשורות לקליניקה: השקעות, פילנתרופיה, נדל"ן. במילים אחרות, כמעט שליש מבתי החולים שורדים על בסיס הכנסות שאינן קשורות לפעילות הליבה שלהם… מה שאולי מחדד את האתגרים התפעוליים שחווים הגופים הללו ואולי כמה המודל העסקי שלהם בעייתי.
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.