Digital Health Dougri: November 2025
גייסנו קרן שנייה בהיקף 40 מיליון דולר, ובשם חדש: A-Squared Ventures. וגם: מה השבתת הממשל האמריקאי משאירה מאחור לסבסוד ביטוחי הבריאות, ואיך מגדרים סיכון רגולטורי.
הרבה עדכונים בגזרות שונות של התעשייה מהשבועות האחרונים. אבל קודם כל אחד בצד שלנו:
גיוס הקרן השנייה שלנו בהיקף של 40 מיליון דולר (ושם חדש, A-Squared Ventures) לתמיכה בעוד יזמים ויזמיות שבונים את הדור הבא של חברות בריאות דיגיטלית !
פרטים נוספים על הקרן אפשר למצוא כאן
בגיליון הזה נעסוק בהשלכות של השבתת הממשל שהסתיימה בארצות הברית (ופגיעה אפשרית בסבסוד ביטוחי בריאות ציבוריים), שינוי רגולציה (והגדלת כיסוי לפרוצדורות מסוימות) וסבבי גיוס שמזכירים את האופטימיות של 2021 (ולאו דווקא לטובה).
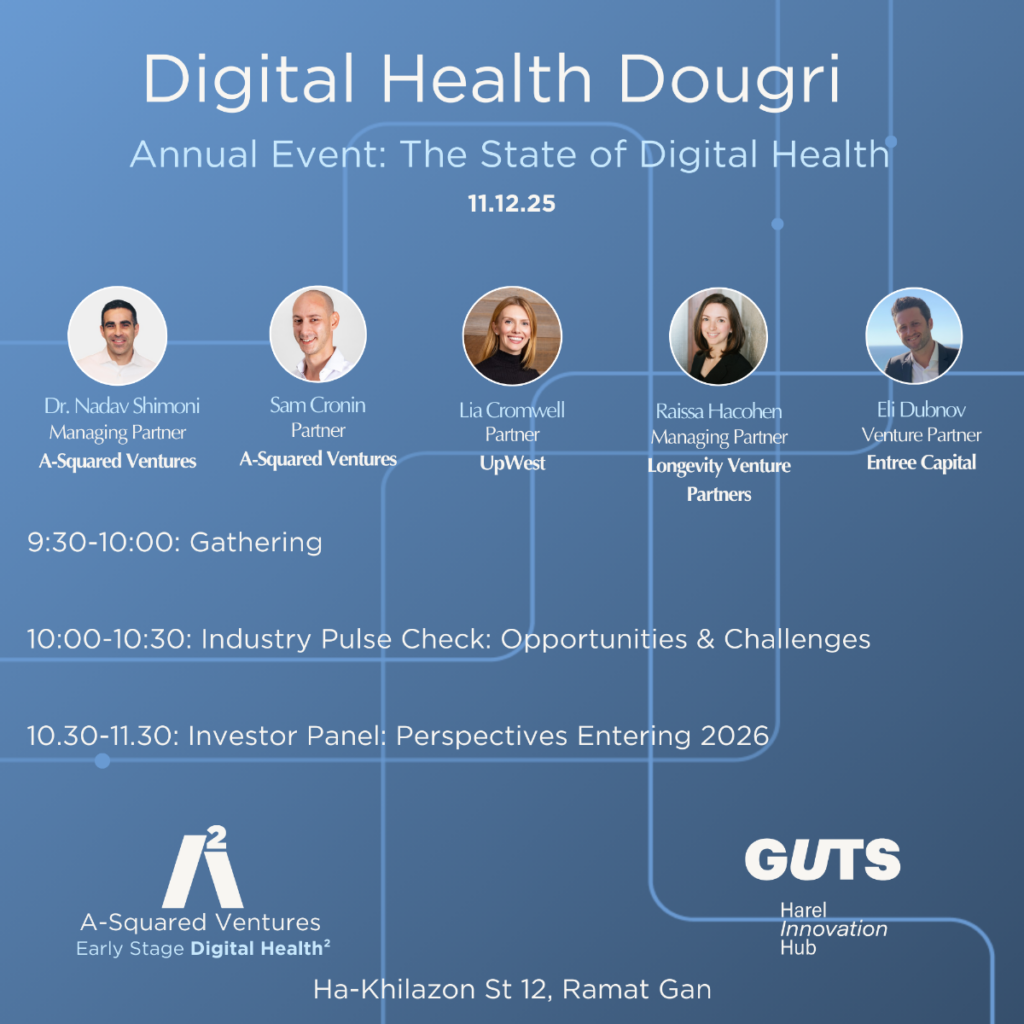
ואם כבר מחשבות על הדינמיקה בתעשייה (והאם אנחנו שוב בבועה של 2021), החלטנו ששווה להיפגש ולחלוק בפומבי מה אנחנו רואים, ומה (בזהירות) אנחנו מצפים שיקרה בשנה הבאה.
קצת התפתחויות מרכזיות בתעשייה
נתחיל בהשבתת הממשל בארצות הברית שאומנם נגמרה אבל השאירה אותנו עדיין עם פערים גדולים בין המפלגות לגבי תעשיית הבריאות. מבין שלל הדברים שעלו בהקשר הזה, ישנה התפתחות אחת די דרמטית, שעדיין יכולה להביא דה פאקטו לפגיעה משמעותית בביטוח הבריאות של כ 20 מיליון אמריקאים.
אחת מנקודות הוויכוח הגדולות בין המפלגות שעדיין נשארה פתוחה היא הערכת הסבסוד הממשלתי לתוכנית ביטוח הציבורי "נגיש" (ACA, או בשמה הידוע יותר – אובמה-קר) שבמסגרתה אזרחים יכולים לרכוש כיסוי ביטוחי דרך שוק וירטואלי (Marketplace) וכתוצאה מהסבסוד של המדינה מקבלים כיסוי רחב יחסית. (זהו כמובן תיאור פשטני מאוד, התוכניות האלו תלויות במדינה הספציפית ובחברות פרטיות שבוחרות לספק אותן ולבנות אותן בצורה שתהיה משתלמת עבורן).
כעת למעשה מתכנסים שני וקטורים בעייתיים מאוד לנקודת הכרעה.
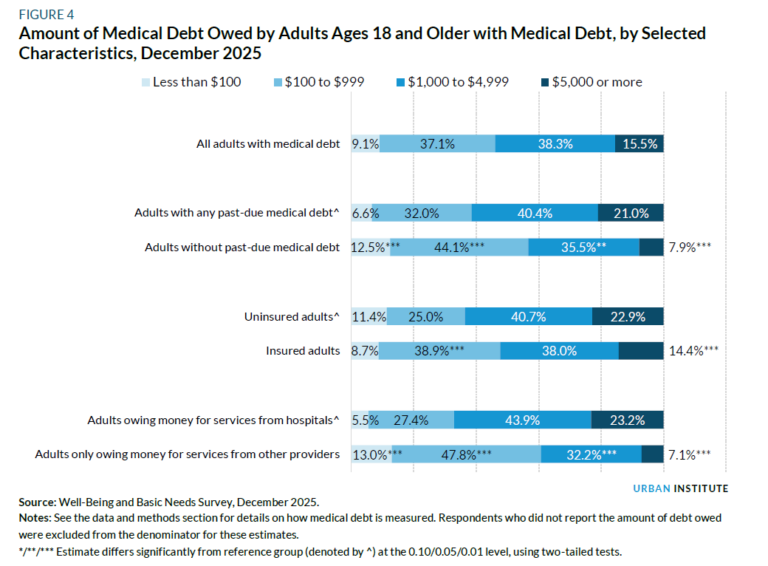
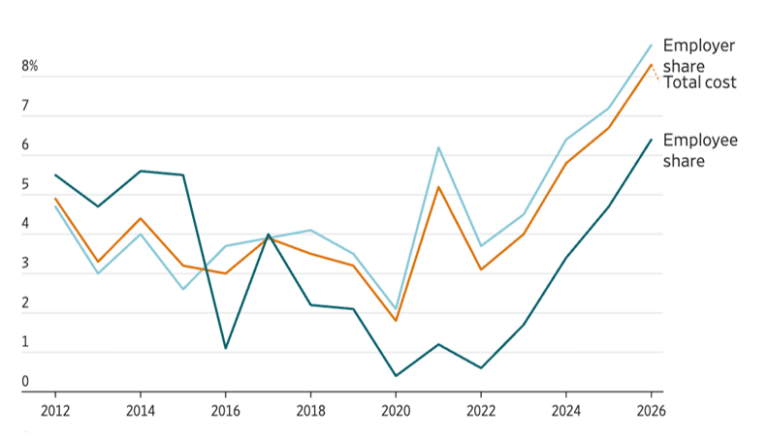
הראשון הוא מספר גדל של חברות ביטוח שדיווחו על הפסדים גדולים מהצפוי מפלח הפעילות של ביטוחי ה ACA והשני הוא רצון המפלגה הרפובליקנית לצמצם את הסבסוד לביטוחים הללו (שינוי שאם יכנס לפועל יהפוך את הביטוחים לעוד פחות אטרקטיביים לחברות ביטוח וכפועל יוצא למבוטחים). לדוגמה, הוושינגטון פוסט מעריך שביטול הסבסוד יוביל לקפיצה של 30% בעלות הביטוחים הללו למבוטחים (מה שכמובן איננו אפשרי לרוב המבוטחים המגיעים מרקע סוציו-דמוגרפי נמוך). הנושא טעון עד כדי שהמחלוקת על הסבסוד היוותה חלק מרכזי מהסיבה להשבתה (והעדר החתימה על התקציב הפדרלי).
ולמרות שההשבתה הסתיימה, וחתימה על המשך הסבסוד חייבת להתרחש עד סוף ינואר, עדיין לא הושגה הסכמה על הארכתו. הנשיא טראמפ כבר רמז שתומך בגישה אחרת (החלפת הסבסוד בתמיכה כלכלית ישירה באזרחים) ונזכיר שבקדנציה הקודמת שלו ניסה לבטל את אובמה-קר (והביטוחים הללו) לחלוטין.
מעבר להשפעה על הצרכנים וחברות הביטוח, יש שורה של מוצרי משנה שמסתמכים על הקטגוריה הזו ויכולים להיפגע מאוד אם לא ימצא פתרון. דוגמה אחת שעלתה לכותרות בחודשים האחרונים וסקרנו במספר גיליונות היא ICHRA, עם עשרות רבות של מיליוני דולרים שהושקעו בחברות העוסקות בתחום (ביטוח בריאות בהתאמה אישית שמעסיקים יכולים לבחור, תוך שימוש ב ACA כביטוח הבסיס ותוספות ‘בהתאמה אישית’ מעל לאותו בסיס). בכל חברה צעירה יש הימורים שונים על העתיד, ושינוי ברגולציה יכול להיות חיובי מאוד או שלילי מאוד בעולמות הבריאות כמו בדוגמה הזו שכאמור עדיין לא הגיעה להכרעה. חלק מהדרך שלנו "לגדר" את הסיכון הזה הוא לחפש חברות שאינן תלויות באופן בלעדי על רגולציה מסוימת.
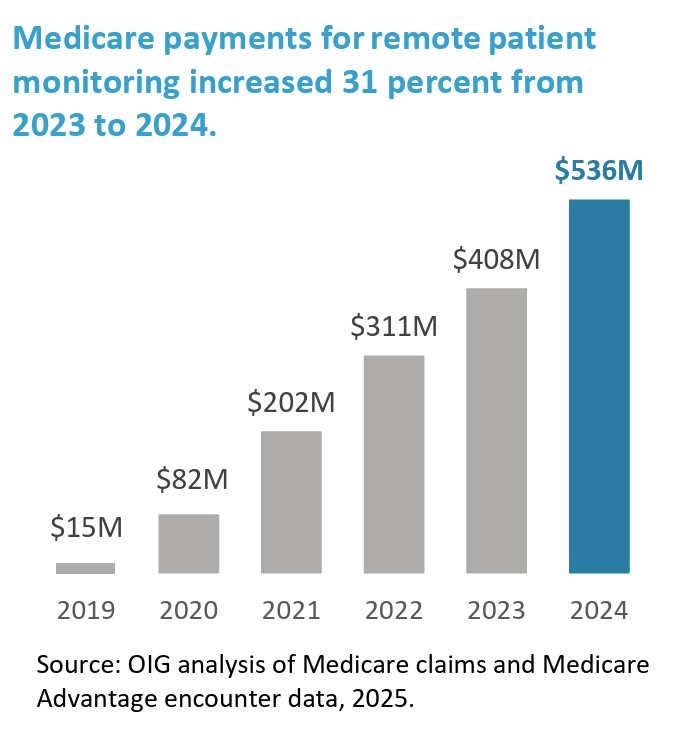
מצד שני, שינוי ברגולציה יכול להיות גם אירוע חיובי מאוד. הפעם ההתפתחות הזו מגיעה סביב מוצרים המשמשים לניטור מרחוק (Remote Patient Monitoring), בהרחבת הכיסוי הביטוחי מצד CMS, גם עבור איסוף של פחות נתונים וגם עבור משך זמן קצר יותר. אבל במקביל, חברת הביטוח הרפואי הגדולה ביותר בארצות הברית, United Health, הודיעה שהיא מצמצמת את הכיסוי לפרוצדורות האלו.
האם אין כאן סתירה? לא.
הקשר בין החלטות הכיסוי של CMS (ותוכנית Medicare) לבין הכיסוי הניתן מצד חברות ביטוח לא ממשלתיות איננו חד ערכי כמו שלעיתים אנשים חושבים. החלטת הממשלה משמשת כהמלצה ולא כהוראה (או חוק) עבור החברות הפרטיות. נכון שבמקרים רבים החברות יבחרו לאמץ את ההחלטה אבל גם במקרים כאלו חשוב לזכור שגובה הכיסוי עדיין נתון לשיקול דעתן (וברוב המקרים יהיה שונה). ונזכיר גם שמי שממליץ על קודי שיפוי חדשים הוא בכלל ה AMA…. בקיצור יש כאן שחקנים שונים עם אינטרסים שונים והיכולת לנווט בין הצהרות שונות שלהם לקביעת אסטרטגית מוצר וחדירה לשוק היא קריטית.
קצת על גיוסים, מיזוגים ורכישות
בשבועות האחרונים המשיכו להתפרסם גיוסים גדולים ויש שיטענו נדיבים (גם מבחינת כמות כסף המושקע וגם בהערכות שווי לחברות). אבל לפני שנצלול אליהם, במקביל (וקצת מתחת לכותרות הראשיות) התפרסמו גם שתי חברות שזכו לתשומת לב דומה לפני כמה שנים אבל כעת… נסגרו.
הראשונה היא Patina Health שהוקמה ב 2020 וגייסה 57 מיליון דולר בשלב די מוקדם (50 מיליון כסיבוב בודד בשנת 2021) למודל לרפואה ראשונית עבור אוכלוסיית הגיל השלישי (שעבר לאחר מכן שינוי במודל העסקי, שככל הנראה לא צלח גם הוא). החברה השניה היא Vesta Health שהוקמה ב 2019 וגייסה מעל ל 150 מיליון דולר, במקרה שלה עבור מוצרים לרפואה בבית (כדוגמת ניטור מרחוק), גם כאן בדגש על אוכלוסיית הגיל השלישי. גם פה החברה גייסה הרבה יחסית מוקדם (30 מיליון דולר בסיבוב A ב 2020, וכמה חודשים לאחר מכן 65 מיליון דולר נוספים).
ההייפ שהיה בשנים הללו עבור חברות שעוסקות במודלי רפואה היברדים לא עמד ברובו במבחן המציאות, שכן הרבה מהחברות הללו היו למעשה חברות שירותים (ולא טכנולוגיה) ולמרות שלפחות חלקן הצליחו להגדיל את שורת ההכנסות, שורת הרווח נשארה שלילית, ולעיתים אף מאוד. כתבתי על המגמה הזו בבלוג שלנו ב 2022.
יתכן מאוד שאנחנו חווים כעת בועה דומה (הפעם סביב בינה מלאכותית) של חברות המציגות צמיחה מואצת אך יתקשו להצדיק את הערכות השווי וההשקעות לאורך זמן. כמה דוגמאות רק מהשבועות האחרונים:
• חברת Function Health המספקת שירותי דיאגנוסטיקה במודל ישירות לצרכן (DTC), גייסה 298 מיליון דולר לפי שווי של 2.5 מיליארד דולר. החברה מציעה כעת שירותי בדיקות ל 160 פרמטרים ("מרקרים") שונים ורוכבת על טרנד ה "Longevity". החברה, משמשת כמתווכת בין הצרכנים למעבדות שונות, מציגה חזון על מודלים שינתחו נתונים ממקורות שונים ליצירת תמונת בריאות הוליסטית יותר. חשוב לציין שעדיין אין הוכחה ליכולת הזו (או הבנה כיצד הרגולוטור יגיב, אם מתחברים לתחילת הגיליון) ורוב הבדיקות שהחברה מציעה כלל לא נכללות בבדיקות מעקב שגרתיות. ימים יגידו האם באמת יש ערך לבדיקות הנוספות או שמא מדובר רק בהעמסה מיותרת על המטופלים והמערכת.
• חברה אחרת בתחום ה Longevity שגייסה 60 מיליון דולר עוד לפני שהחלה לפעול באופן רשמי היא Blueprint. מדובר בניסיון לשכפל פרוטוקול טיפול בעלות של 2 מיליון דולר שפיתח היזם בריאן ג’ונסון עבור עצמו (לחיים בריאים וארוכים יותר).
• חברת Hippocratic AI גייסה 126 מיליון דולר לפי שווי של 3.5 מיליארד דולר, כפול מהשווי שניתן לה רק לפני שנה כאשר גייסה 141 מיליון דולר. החברה שהוקמה רק לפני כשנתיים סביב החזון לפיתוח מודל LLM ייעודי לרפואה והספיקה לגייס כבר מעל 400 מיליון דולר, מספקת היום שירותים אג’נטים למענה למטופלים (עבור בתי חולים) ומבוטחים (עבור חברות ביטוח), במודל של ‘העסקה’ (הלקוחות ‘מגייסים’ עובדים אוטונומיים למילוא משימות ספציפיות).
וכדי לאזן קצת, נסיים את החלק הזה עם רכישה נוספת שחוצה את סף מיליארד הדולר, הפעם מצידה של GE שקנתה את Intelerad עבור 2.3 מיליארד בכדי לחזק את יכולותיה לספק שירותי אבחון מבוסס ענן. רוב הכנסותיה של החברה הנרכשת הן הכנסות חוזרות (Recurrent), וחלק מהמוטיבציה לרכישה, בדומה לכזו הקיימת גם בחברות מכשור אחרות היא לייצר עוד הכנסות סביב מוצרי תוכנה נלווים שאינן נקודתיות (בשונה ממכירת מכשור הקצה).
קצת מאמרים מעניינים שאולי שווים את הזמן
וכדי לנסות להבין יותר לעומק האם הערכות שווי והשקעות עומדות במבחן המציאות לפחות כרגע, מתחילות להצטבר יותר ויותר עדויות אילו סוגי מוצרי מבוססי בינה מלאכותית זוכים להצלחה מסחרית והאם מדובר באירוע נקודתי או מוצרים שיכולים להמשיך ולצמוח.
דוגמה נהדרת בסקירה הזו של קרן Menlo והתייחסות למוצרי תמלול בהם נגענו בגיליונות האחרונות.
בנוסף המאמר מתאר לעומק את ההזדמנות של מוצרי תוכנה מבוססי בינה מלאכותית לתפוס נתח שוק גדול יותר בשל הפוטנציאל להחליף יותר ויותר שירותים ‘ידניים’.
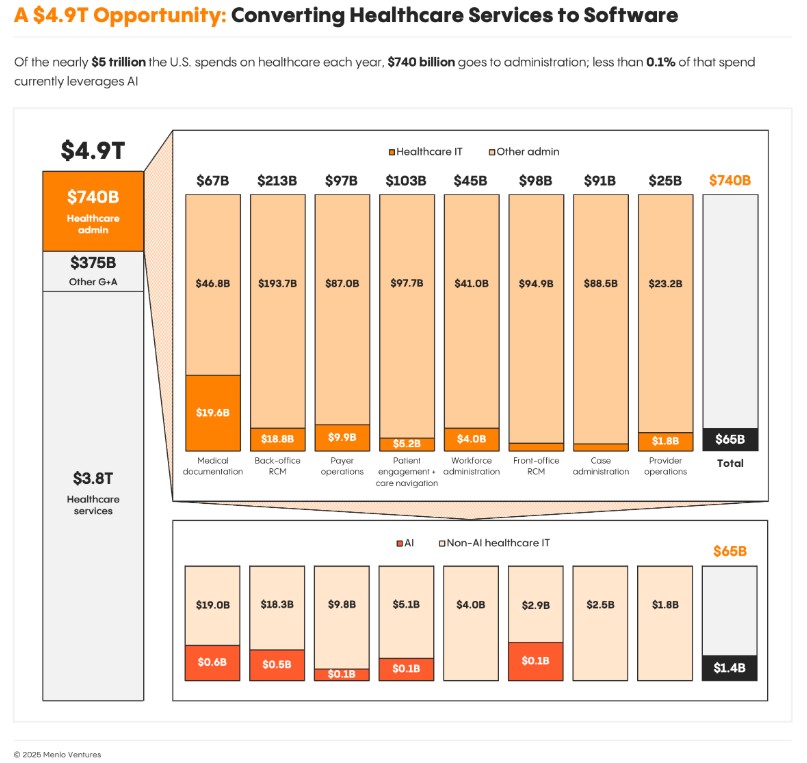
דוגמה לאיזור שבו התפרסמו בחודשים האחרונים לא מעט מיזוגים, רכישות והשקעות הוא תחום ניהול התזרים (RCM), בשל הפוטנציאל הברור לייצר אוטומציה ויעילות באיזור הידוע לשמצה בחוסר יעילותו. היו לא מעט ניסיונות דומים בתקופת הפרה-AI (חלק מבוססי שירותים, חלקם מבוססי תוכנה) ולמי שמעוניין ללמוד על הדינמיקה הזו המאמר הזה של כריסי פאר מספק סקירה די מקיפה.
אגב מדובר גם באחד התחומים שמייצגים כרגע את ההבדל בקצב האימוץ של מוצרי בינה מלאכותית מצידם של בתי החולים לעומת חברות ביטוח. ואחת השאלות המעניינות היא איך חברות הביטוח יגיבו. דוגמה נהדרת בטור הזה שמנתח את ההשפעה של חברות המסייעות לבתי חולים ומרפאות לשיפור הקידוד לשיפוי ביטוחי ומעלה אפשרויות ל’תגובות’ אפשריות. יהיה מעניין להמשיך לעקוב.
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.