Digital Health Dougri: July 2025
ה-Big Beautiful Bill מביא את השינוי הקיצוני ביותר בתקציב הבריאות הפדרלי מאז 2008. מה צפוי ל-75 מיליון מבוטחי Medicaid, לחברות הביטוח שמניותיהן צנחו, ולחברות חדשות.
נראה שאנחנו בתקופה חסרת תקדים מבחינת השינויים הצפויים בתעשיית הבריאות האמריקאית. אמירה די בומבסטית לפתוח איתה ניוזלטר אבל נראה שמאז 2008 ו 36 מיליארד דולר שממשל אובמה החליט להזרים לדיגיטציה של מערכת הבריאות, לא נראה שינוי קיצוני כל כך בתקציב הפדרלי.
הרבה מאוד תחזיות מנבאות התרסקות של סגמנטים ספציפים, אבל יתכן מאוד שההשפעה בסוף תהיה פחותה שכן שחקנים שונים ילמדו כיצד להתאים את פעילותם לשינוי בתקצוב, שנגזר מיעד חסכון של טריליון (!) דולר לעשר השנים הקרובות.
סנונית ראשונה אפשר לראות בהתרסקות של מניות חברות הביטוח (צניחה של מעל ל 20% בחודש-חודשיים האחרונים אצל רוב החברות).
בקיצור, לא משעמם ועם כל שינוי כזה, הרבה הזדמנויות לחברות חדשות וקיימות שבהן נעסוק.
קצת התפתחויות מרכזיות בתעשייה
נפתח עם ההחוק החדש (Big Beautiful Bill) שאושר בתחילת החודש ונוגע לתקציב הכולל של הממשל הפדרלי אבל עם השפעה רבה על תחום הבריאות.
נזכיר שהממשל הפדרלי מתקצב בערך חצי מתעשיית הבריאות האמריקאית בצורה ישירה דרך תוכניות Medicare (ברובה מיועדת לכיסוי אוכלוסייה מעל גיל 65) ו Medicaid (רקע סוציו-אקונומי נמוך). השינוי התקציבי בעקבות החוק נוגע בעיקר ל Medicaid שבמהותה מהווה תוכנית המשותפת לממשל ולמדינות (בפשטות, כל מדינה משתתפת גם בתקציב וככל שרוצה להחיל מדיניות סוציאלית יותר, כך התקציב גדל).
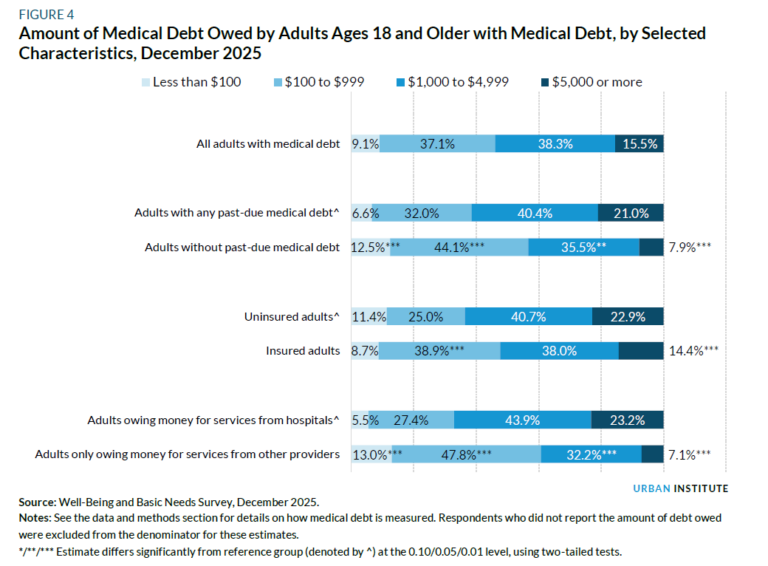
נתחיל מהסוף. כ 75 מיליון אמריקאים מבוטחים דרך Medicaid ותחזיות שונות מנבאות שהשינוי בתקציב יביא לירידה של כ 10 – 15 מיליון מבוטחים (10-20%!) בעשר השנים הקרובות עקב שינויים בקריטריונים לזכאות לביטוח.
חשוב להגיד שהצמצום בביטוחי Medicaid כבר התחיל עקב הפסקת הקלות שנכנסו לתוקף במהלך הקורונה ונמשכו עד לשנה שעברה. השינוי הזה הוביל לגריעה בעיקר של אוכלוסייה בריאה יותר בשל הקשת הסף לכיסוי ביטוחי ולכן מדובר במבוטחים ‘פחות יקרים’ לחברות הביטוח.
חלק מהשינויים החדשים קשורים לבקרה הדוקה יותר מצד הממשל (לדוגמה בדיקת "זכאות" פעמיים בשנה ולא פעם בשנה) וחלקם להקשחה נוספת לסף לקבלת כיסוי ביטוחי (לדוגמה השתתפות במעגל העבודה או בעבודת צדקה).
אלו שיאבדו את הביטוח, יכולים לחפש אלטרנטיבה דרך ה "ACA Exchange " שהיא למעשה קבוצת ביטוחים המיועדים לאזרח הפרטי (בשונה מביטוח שמעסיקים רוכשים לעובדיהם), ונוצרו בהשפעת ממשל אובמה (ObamaCare). חברות הביטוח שהציעו ביטוח כזה זכו, בעיקר כחלק השינויים בתקופת הקורונה, לסבסוד חלקי מצד המדינה בכדי להגדיל את כמות האמריקאים המבוטחים.
הבעיה? יש סיכוי גדול שהסבסוד הזה יגמר בעקבות התקציב החדש (שלמעשה לא כולל את המשכו). כתוצאה מכך חברות הביטוח כבר הודיעו שיהיו חייבות להגיב (במיוחד כאשר נראה שכבר בשנה הנוכחית האוכלוסיה המבוטחת בביטוחים האלו עולה להם יותר מאשר תכננו) כאשר כל האפשרויות יביאו גם הן, לירידה בכמות המבוטחים: העלאת מחירן של תוכניות הביטוח הללו, צמצום הכיסוי הביטוחי או פשוט הפסקת מכירתן.
והשינוי הזה מעצים סערה שכבר החלה עבור חברות הביטוח.
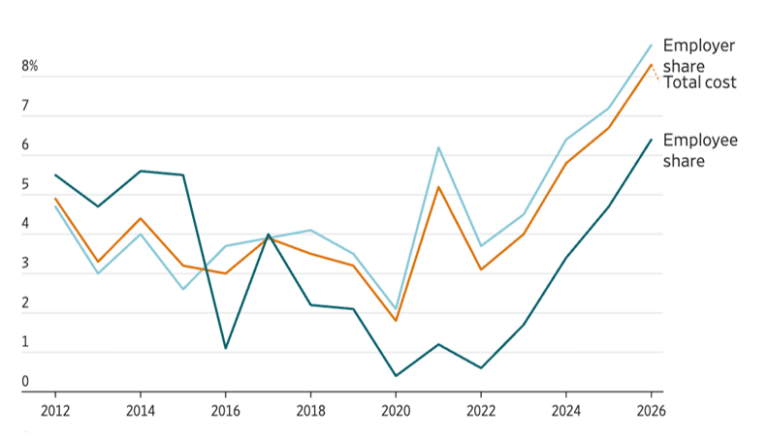
בשנתיים האחרונות, נראה שאנשים "משתמשים" יותר בביטוח שלהם, כלומר צורכים יותר שירותי בריאות יחסית לתקופת הקורונה. נגענו בזה לא מעט בגיליונות קודמים. מדובר בעיקר בשירותים לא דחופים ואמבולטורים (ניתוחי קטרקט, קולונסוקופיות וכו’). העניין הוא שמדובר בשירותים הכי רווחים עבור בתי החולים (מבחינת התמחור והמורכבות שלהם ולכן גם הביצועים הכלכלים של אלו משתפרים) ומצד שני, כעת חברות הביטוח צריכות להוציא מהכיס הרבה יותר לטובת הכיסוי.
וזה לא הכל. בשנים האחרונות חברות הביטוח ליקקו הרבה דבש בצד של Medicare Advantage ונראה שהחגיגה הזו נגמרה, כאשר CMS הבין שיש הרבה מאוד פעולות שחברות ביטוח עושות שמביאות לעלייה (לא מוצדקת, לכאורה) בתשלום שמגיע מהממשלה, לדוגמה בניפוח (לכאורה 😊) של פרופיל הסיכון של מבוטחים (במילים אחרות, דיווח שמטופלים חולים יותר מאשר במציאות).
התוצאה? רק בחודשיים האחרון 3 מתוך 5 חברות הביטוח הגדולות (United, Elevance, Centene) והרבה מהקטנות (Oscar, Mollina) ירדו במעל ל 20%. הגדולה שבהן, United, ירדה ב 50% כבר לפני חודשיים ולמעשה התחילה את הגל הזה.
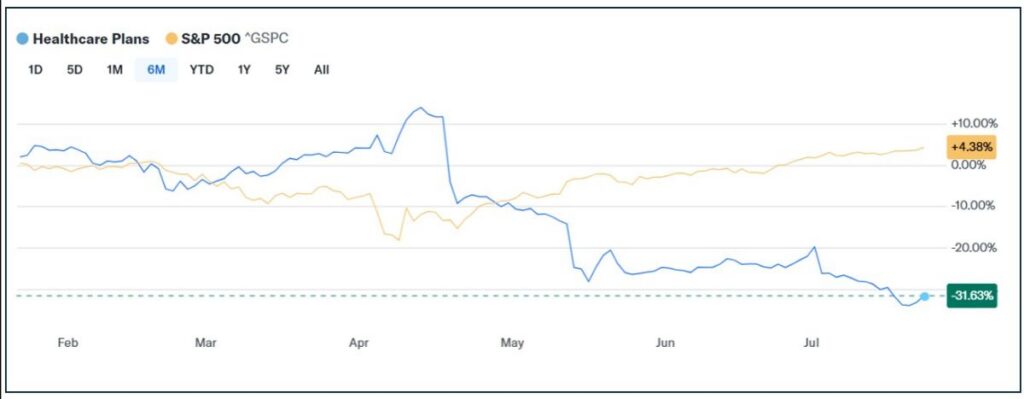
מניות 13 חברות ביטוחי הבריאות הציבוריות מול S&P500 (מקור – יאהו!)
חשוב לזכור שרוב חברות הביטוח הרפואיות האמריקאיות הגדולות ציבוריות, עובדה ששאולי מעצימה את ההזדמנות. החברות האלו נמצאות כעת בלחץ עצום וחייבות להגיב. מהר. כמה מהר? פתרון שיכול להשפיע על הרבעון הבא יהיה הכי טוב ולכל היותר, שנה קדימה. לכן מוצרים שיכולים לסייע בצמצום הגרעון באוכלוסיית המבוטחים, בניהול יעיל יותר של הכיסוי הביטוחי, בחיתום איכותי יותר (שיביא לעמידה בתחזיות פיננסיות) ועוד שלל רעיונות יכולים להתקבל כעת ביתר שאת, בתנאי שיכולים להשפיע במהירות הדרושה.
במקביל לשינוי התקציבי (שנוגע כאמור לכלל הממשל), CMS פרסם את הטיוטה לכיסוי הביטוחי (דרך Medicare) לשנת 2026. מדובר בתהליך רגיל שבו הטיוטה מתפרסמת כדי לאפשר תגובות עד לקיבועה. באופן כללי נראה בטיוטה הזו עידוד רוחבי של מתן שירותים מחוץ לכותלי בית החולים. לדוגמה מדובר על עליה בכיסוי הביטוחי לפרוצדורות מחוץ לבית החולים וכיסוי ביטוחי שווה למספר רב של פרוצדורות ללא קשר למיקום (בין אם בבית החולים או ב’קהילה’).
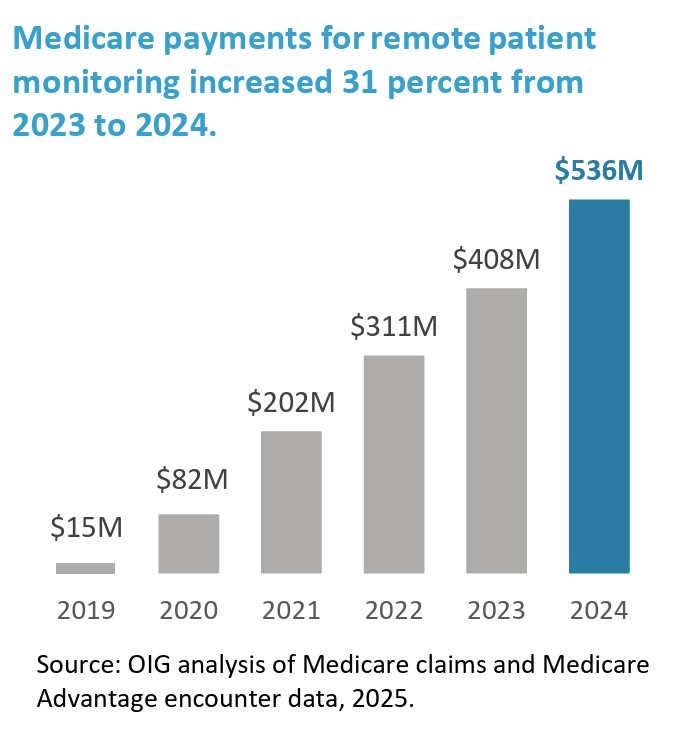
בנוסף ההצעה עוסקת בהרחבת הכיסוי הביטוחי לשירותי ניטור מרחוק (Remote Patient Monitoring), בעיקר סביב הורדת סף הזמן הנדרש לזכאות לכיסוי (עד היום – 16 ימים בחודש) ותיעוד נוח יותר. גם כאן מדובר בהזדמנות משמעותיות לחברות בתחום, שכן הכיסוי הקיים מוגבל יחסית.
קצת על גיוסים, מיזוגים ורכישות
בשונה מהגיליונות האחרונים, הפעם דווקא חברות שבפועלות בצד הקליני בולטות עם מספר גיוסים מרשימים.
נתחיל מגאווה מקומית, בגיוס של 150 מיליון דולר על ידי חברת AIDOC המציעה פתרונות לתמיכת החלטה בעיקר בעולמות ההדמיה וכעת מתרחבת לקרדיולוגיה ואונקולוגיה. הגיוס הובל על ידי General Catalyst (שמשקיעה בחברה משנת 2021) ובתמיכת זרוע ההשקעות של חברת Nvidia.
החברה, שגייסה עד היום מעל ל 370 מיליון דולר, החלה לפעול באותה השנה יחד עם עוד שתי חברות ישראליות, Viz.AI (שגייסה כ 290 מיליון דולר עד היום) וזברה (שנמכרה ל Nanox ב 200 מיליון דולר לפני מספר שנים), שהפכו די מהר למובילות בתחום של עיבוד תמונות הדמייה. זו דוגמה נהדרת לזליגת יכולות טכנולוגיות מהצבא אל המגזר הפרטי. עסקנו במגמה הזו בהרחבה בטור הזה בבלוג שלנו.
חברת Open Evidence, שהפכה די מהר למובילה בקטגוריה של חיפוש מידע רפואי עבור קלינאים (לטובת מחקר רפואי ובעיקר לסיוע בהחלטות בזמן אמת בדומה לכלים כדוגמת UpToDate), הודיעה על גיוס בסך 210 מיליון דולר לפי שווי שוק של 3.5 מיליארד דולר.
מעניין לציין שעיקר ההכנסות שהחברה צופה יגיעו דווקא מחברות התרופות, עבור תהליכי שיווק לצוות הרפואי. מדובר במודל מורכב (שכן יש לא מעט חוקים שנועדו להגביל פעילות שיווק מסוג זה מצד חברות התרופות בארצות הברית, כדוגמת ה Sunshine act) אבל כאשר מצליחים לפצחו אפשר לבנות מודלים עסקיים מעניינים מאוד, לראייה חברות כמו Doximity הציבורית (מעין לינקדין לצוות הרפואי שהתחיל משירות לתמלול פקסים).
חברת Slingshot.AI המפתחת בוט לטיפול בתחום בריאות הנפש, שגייסה גם היא רק בתחילת השנה (40 מיליון דולר), הודיעה על גיוס נוסף בגובה של 50 מיליון דולר. החברה, שמנסה "לפתח את מודל השפה (Foundation model) לטיפולים פסיכולוגיים", הוקמה ב 2022 ונוסתה עד היום על ידי 50 אלף משתמשים (בגרסת הבטא).
קצת מאמרים מעניינים שאולי שווים את הזמן
הצוות ב Rock Health פרסם את סקירת התעשייה הרבעונית שלו (שמתפרסמת בעקביות למעלה מעשור ולכן הפכה לסוג של בנצ’מרק, בקיצור מומלץ). לא מפתיע לראות את הדגש על חברות שמציגות בינה מלאכותית במרכז הצעת הערך שלהן. מלבד זאת נראה שהתעשייה בקצב השקעות די דומה ל 2024, גם מבחינת כמות סבבי ההשקעה וגם מבחינת סך הכסף שזרם לחברות (במיוחד אם מנרמלים כמה השקעות חריגות כדוגמת שני הסבבים שבוצעו ב Abridge במעל לחצי מיליארד דולר).
קרן אדריסן הורוביץ פרסמו מאמר מעניין שעוסק במגמה שהקרן מזהה של חברות המנסות להחליף שחקנים מסורתיים בתחום (בשונה מחברות המנסות למכור לשחקנים כאלו ובהמשך להקנות על ידם), בהתבסס על ניתוח של סבבי השקעה משנת 2010. ברוב המקרים מדובר בחברות שירותים המנסות לשלב טכנולוגיה וכך לייצר את הדור הבא של השחקנים בתחום.
בהקשר הזה, Halle Tecco פרסמה טור דעה על אסטרטגיות "מוכחות" לחברות שירותים מבוססות טכנולוגיה. חלק מהבועה של 2021-2022 הייתה סביב חברות שירותים שמותגו כחברות תוכנה (דיברנו על זה כבר אז בבלוג שלנו). בסופו של דבר, המספרים פוגשים את המציאות ולחברות תוכנה יש מאפיינים ברורים (לדוגמה רווח גולמי ורווח תפעולי) שמבדלים אותן מחברות שירותים וממצבות אותן עם פוטנציאל לצמיחה מהירה יותר (ולכן גם להערכות שווי נדיבות יותר בדר"כ).
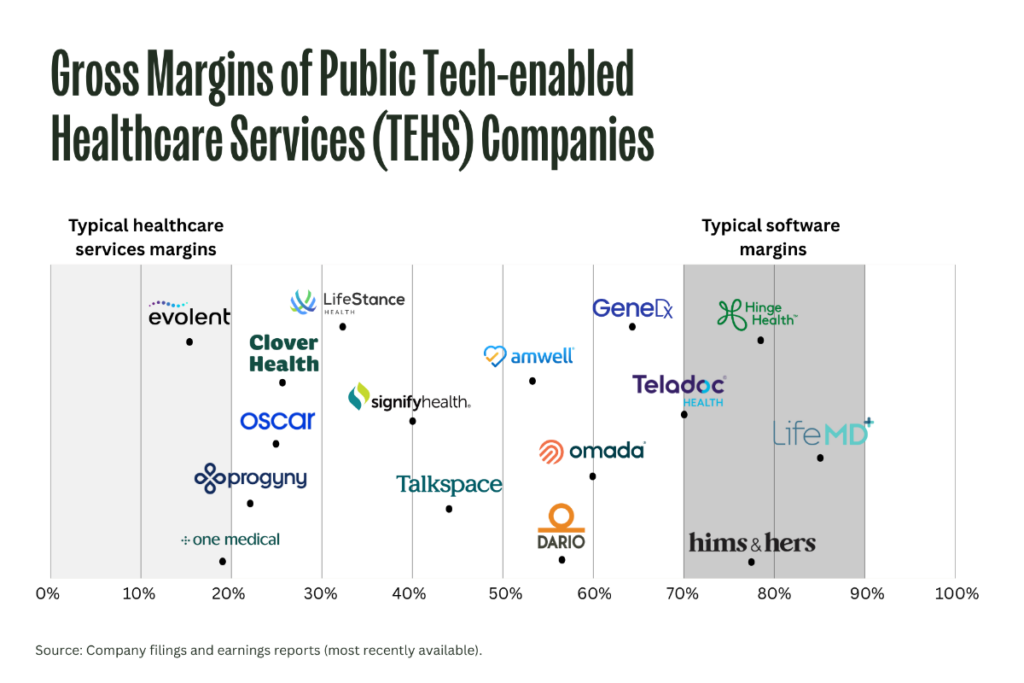
מעניין מאוד להדגיש בהקשר הזה, שהרבה חברות שירותים הצליחו "להחביא" את המספרים האמיתיים שלהם על ידי שימוש בשיטות חשבונאיות שונות. אין כאן שום דבר לא כשר, אבל כשמנתחים את החברות האלו חשוב מאוד לצלול לתוך המספרים ולנתח אותם בהקשר הנכון בכדי להבין את הסיפור המלא – לדוגמה, האם פעילויות מסוימות מחושבות כסוג של "הוצאה כללית" (SG&A) כאשר הן למעשה חלק בלתי נפרד מהעלות לספק את המוצר ולכן צריכות להכלל ברווח הגולמי. הטור הזה נוגע (קצת) במגמה הזו.
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.
אשמח מאוד לכל תגובה או שאלה במייל או בלינקדאין…
לימים שקטים יותר