Digital Health Dougri: March 2025
Hinge Health הגישה תשקיף להנפקה, הראשונה הגדולה מזה זמן רב, וה-FDA הכריז על סוף המחסור בתרופות ה-GLP-1. מה זה אומר לחברות שחושבות על אקזיט ולשוק תרופות ההרזיה.
הנפקה גדולה ראשונה מזה זמן רב יוצאת לדרך ובמקביל נקודת שפל בחייה של חברה ציבורית אחרת. הדינמיקה סביב השוק הציבורי ממשיכה לעניין ולספק סימנים מנחים עבור חברות המתחילות לחשוב על מכירה, בין אם בהנפקה או ברכישה.
כרגע לא נראה באופק אקזיט של 32 מיליארד דולר (אין מילים לתאר את ההישג המופלא הזה, ושוב מזל טוב ענק לצוות ולמשקיעים של Wiz), אבל גם עסקאות קטנות יותר יכולות להיות לא רעות 😊
קצת התפתחויות מרכזיות בתעשייה
נפתח בהנפקה חדשה שיתכן מאוד (כמובן כתלות בתוצאותיה) תפתח את השער למספר חברות נוספות המסמנות על כוונותיהן להנפיק בתקופה הקרובה. חברת Hinge, המספקת שירותים וירטואליים בתחום הפיזיוטרפיה והטיפול בכאב, הגישה ב 10 למרץ תצהיר להנפקה. החברה, שהוקמה ב 2015, סיימה את 2024 עם הכנסות של כ 400 מיליון דולר, בעיקר ממכירה למעסיקים, כחלק מתקציב ביטוח ו"הטבות" (Benefits) הבריאות שלהם. במידה מסוימת מדובר על גישה דומה לזו שיושמה בהצלחה ע"י חברת Livongo בתחום הסוכרת (החברה הונפקה ב 2019 ולאחר שנה נקנתה ע"י Teladoc בעסקה של 18 מיליארד דולר, שלימים התבררה כבעייתית מאוד).
לא מעט כתבות וסיקורים התפרסמו סביב ההנפקה המסקרנת הזו (לדוגמה – כאן , כאן וכאן).
עיקר העניין מתרכז בשאלת השווי ובפרט יכולתה של החברה להתבסס כחברה טכנולוגית אל מול כזו המבוססת על שירותים ולזכות בתמחור מתאים מהשוק. החברה עדיין לא רווחית (סיימה את 2024 עם הפסד של 10 מיליון דולר, אם כן מדובר בשיפור משמעותי מ 2023, שבו שרפה כ 110 מיליון דולר) ו"סוחבת" איתה גיוס מסיבי של 700 מיליון דולר (מתוך 820 מיליון) רק במהלך 2021, כאשר המחצית השנייה של הגיוס הזה שיקפה לחברה שווי של 6 מיליארד דולר. חלק ניכר מההון מימן העסקת מטפלים (אנושיים) אבל עם השנים החברה פיתחה והכניסה לשימוש יותר ויותר אמצעים טכנולוגים (כדוגמת אמצעים לניתוח תנועה וכפועל יוצא יכולת להעביר טיפולים ללא מעורבות מטפלים) שאפשרו לה להתייעל.
על פי הערכות שונות קשה להאמין שהחברה תגייס בשווי גבוה יותר מהגיוס האחרון (שכאמור התרחש ב 2021). במידה מסוימת המצב הזה שוב מייצג את הצורך "לנקות" את פעילות ההשקעות הבועתית מתקופת הקורונה. יחד עם זאת, ככל שהחברה תצליח לשכנע את השוק ביכולתה לצמוח בצורה מהירה (בשנה האחרונה צמחה במעל ל 30%) אך גם רווחית המניה תגיב בהתאם.
נקודה נוספת בהקשר הזה – אחת המתחרות הישירות של החברה, Sword Health, גייסה עד היום כמחצית מההון (כ 450 מיליון דולר) והוערכה בסיבוב האחרון (יוני 24′) בחצי מהשווי של Hinge – שלושה מיליארד דולר. למרות זאת, החברה נמצאת ככל הנראה מבחינה מסחרית במקום דומה. אם זו תחליט גם לנסות את הנתיב הציבורי, ההנפקה תחשוף האם אכן המספרים דומים ובמידה וזה המצב, ההשפעה על הינג’ יכולה להיות דרמטית.
נעבור לשוק הרותח של תרופות נוגדות ההשמנה.
בעדכון שפרסם ה FDA אף הוא ב 10 למרץ, הודיעה הסוכנות באופן רשמי שלא קיים יותר מחסור בתרופות ה GLP1 (מבית Novo Nordisk ו Eli Lilly) ושתקופת הביניים בה ניתן למכור תרופות ‘תערובת’ (compounded, בה יש שינוי באחד המרכיבים באופן שאיננו מצריך הגשה רגולטורית חדשה) תסיים לחלוטין ב 19 למרץ.
הרבה מאוד חברות הסתמכו על הגמישות הזו מצד ה FDA (כדוגמה Hims & Hers שב 2024 כמחצית ממכירותיה התבססו על מתן יעוץ ומכירה של תרופות תערובת נוגדות השמנה, וכתוצאה מכך בחודש האחרון מניית החברה צללה ב 30%).
בתוך הדינמיקה הזו, חברות התרופות מנסות להכניס לחלל שנוצר כתוצאה מהשינוי הרגולטורי, ומקדמות שורה של יוזמות למכירת התרופות ישירות למטופלים (Lilly Direct, Novo Pharmacy).
במקביל, הרגולטור גם לא נח בצד הזה. מערכת היחסים של חברות תרופות עם גופים שיכולים לעודד בצורה לא אובייקטיבית מתן תרופה עולה לא פעם לכותרות. כעת מספר סנטורים בוחנים את מערכות היחסים של לילי ופייזר עם מספר שחקניות טלרפואה ובפרט על המצאות תמריצים שונים לצוות הרפואי (מתן תמריץ כלשהו, ובפרט כלכלי, לצוות הרפואי להמלצה על תרופה ספציפית אסור על פי החוק בצורה גורפת).
ועוד בצד מכירת תרופות ובתי מרקחת וירטואליים, מעניין לזכור שמדובר באחד הסגמנטים הצומחים ביותר בשוק הבריאות.
בסקירה עדכנית שביצעו ב Kaufman Hall, אפשר לראות את הפער בצמיחה בהכנסות בשנת 2024 בין השחקנים הבולטים בסגמנטים השונים:
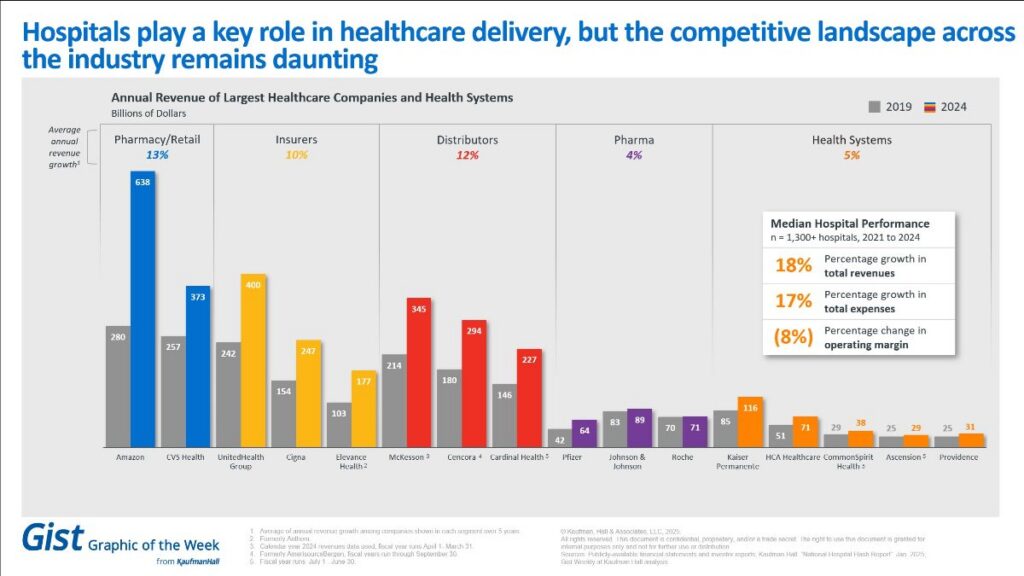
מעבר להבדל בצמיחה בהכנסות, זו הזדמנות טובה להזכיר את שולי הרווח הצרים של בתי החולים. לדוגמה, קליבלנד קליניק סיימה את 2024 עם רווח של 276 מיליון דולר, סכום מכובד ללא ספק, אבל מייצג רווח תפעולי של 1.7% בלבד אל מול הכנסה של 16 מיליארד דולר (!)
מכאן, שכל אפשרות לחסוך בהוצאות בצורה ברורה וקצרת טווח יכולה להיות מעניינת לעיתים לא פחות מיצירת הכנסות חדשות.
קצת על גיוסים, מיזוגים ורכישות
יחד עם זאת, חשוב לזכור שלכל תחום יש את האתגרים שלו. אל מול הצמיחה המרשימה המוצגת למעלה בעולם בתי המרקחת, החודש הזה מסמל גם נקודת שפל עבור אחת השחקניות הגדולות בתחום, Walgreens, שנקנתה ב 10 מיליארד דולר תוך הפיכתה לחברה פרטית (שווי המשקף ירידה של 90% בעשר השנים האחרונות). חלק נוסף בעסקה נוגע בהכנסות אפשריות ממכירה של מספר נכסים שהחברה רכשה בשנים האחרונות (VillageMD, Summit Health, CityMD). במידה מסוימת גם המתחרה הגדולה CVS שניסתה לקדם מהלכים דומים של התרחבות לצד הקליני לא מלקקת דבש ואולי יש כאן שיעור נוסף על הקושי לייצר שירותים רפואיים חדשים במודל רווחי (כלל הנכסים המדוברים הם מרפאות פיזיות מסוגים שונים שחברת האם ניסתה לצרף למערך בתי המרקחת שלה, עם לא מעט דיבורים על שיפורים טכנולוגים, אבל בסוף היום נראה שמדובר במהלך שרובו הגדול היה שירותים ותו לא).
בהקשר הזה, מעניין לציין את ההכרזה של חברת Open Evidence על גיוס של 75 מיליון דולר בהובלת Sequoia, המשקף שווי של מיליארד דולר. החברה מסייעת לצוות הרפואי לנתח מידע קליני (מעין Co pilot קליני). לא מעט חברות מנסות להציע מוצרים דומים (אפילו מיקרוסופט השיקה החודש מוצר דומה) ושוב אפשר להתרשם איך אסטרטגיית חדירה לשוק יכולה לעיתים בעולמות הבריאות להיות חשובה יותר מהטכנולוגיה עצמה (מבלי כמובן לפגוע באיכות המוצר). Open Evidence מסתמכת על שיתופי פעולה עם גופים שיכולים להוות תו תקן לאיכות, לדוגמה העיתון New England Journal of Medicine, ובמקביל בנתה מערכות יחסים עם מספר מערכות בריאות גדולות (שככל הנראה שותפות בהצלחת החברה) כבסיס לערוצי מכירה.
ונסיים שוב עם השוק הציבורי. לאחר שרכשה בית חולים, ובמקביל החלה להציע שירותים פיננסים ליזמים כעת נראה שקרן General Catalyst שוקלת להפוך לחברה ציבורית. לא מעט קרנות שגדלו בכמות הנכסים המנוהלים (במקרה הזה 4.5 מיליארד דולר שגוייסו באוקטובר אשתקד וסך הכל כ 30 מיליארד) מנסות לייצר דרכים חדשות להגדיל את פוטנציאל הרווח על ההון ובמקביל לייצר אפשרויות להחזר השקעה בטווחי זמן קצרים יותר. היו לא מעט ניסיונות (גם בישראל) של קרנות הון סיכון להתקיים כישות ציבורית, אבל נראה שיש כאן אסטרגיה שונה ויהיה מעניין לעקוב כיצד תתפתח.
קצת מאמרים מעניינים שאולי שווים את הזמן
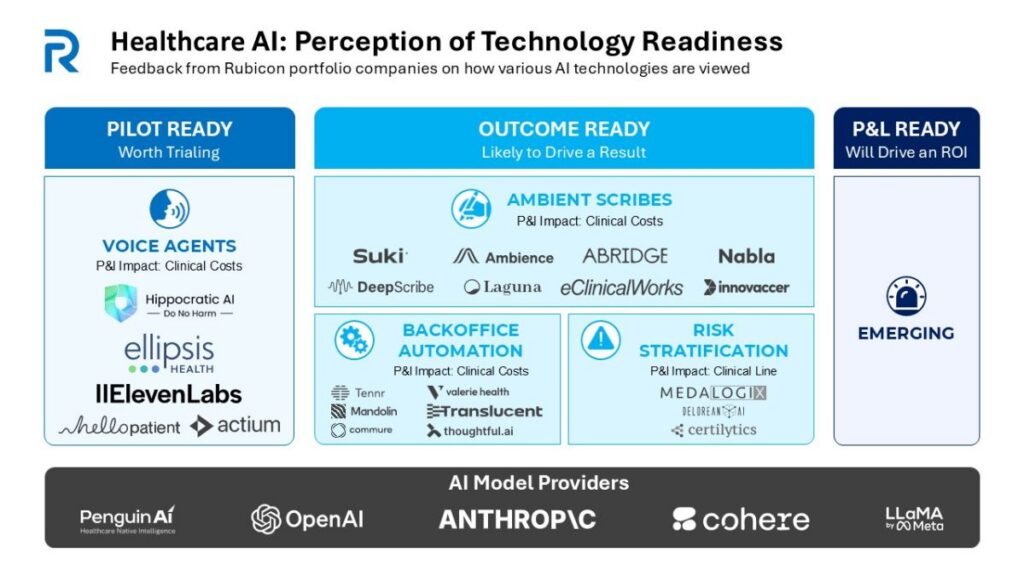
נתחיל עם ניתוח מעניין של פתרונות מבוססים בינה מלאכותית. לא פעם נראה שמוצרים רבים שעולים לכותרות נתקעים בשלב הפיילוט או בהטמעה מצומצמת. קל מאוד "להאשים" את מורכבות הלקוחות אבל לפחות חלק מהמקרים קשורים לבשלות המוצר והיכולת (הקריטית) לייצר חווית הטמעה קלה ויעילה. ניתוח מעניין שפרסמה קרן Rubicon מנסה לסמן מוצרים על פי רמת בשלותם ויכולתם להביא להשפעה כלכלית ברורה.
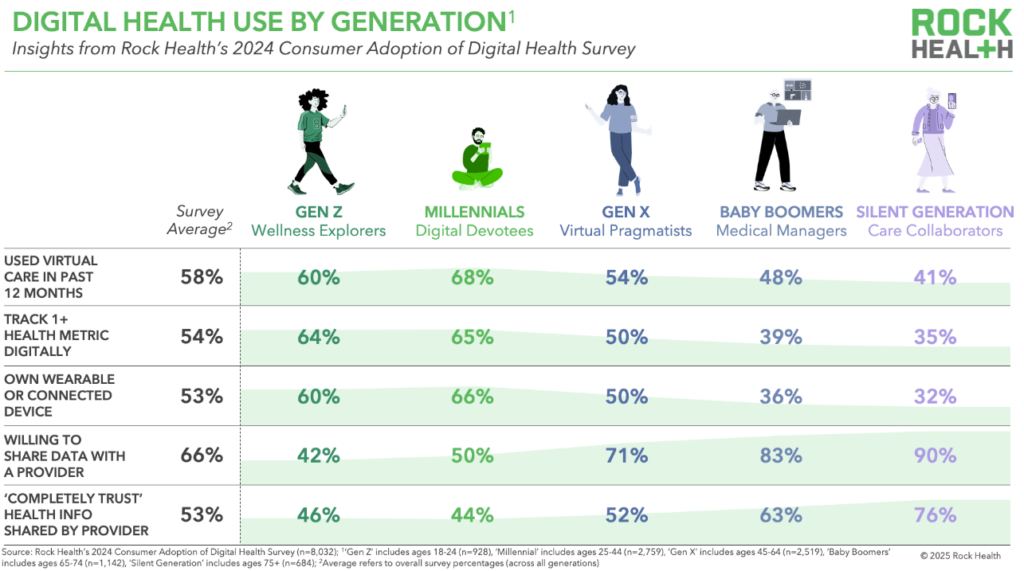
ואגב התנסות מול שימוש קבוע, הסקר השנתי של Rock Health על אימוץ פתרונות דיגיטליים בקרב קהלים שונים יכול לעזור בהבנת מגמות רלוונטיות. מעל ל 8000 אנשים השתתפו בסקר הזה, ועל פיו נראה שמעל ל 50% מהציבור השתמש בשנה האחרונה בשירותי בריאות וירטואלים ולבש לפחות פריט אחד שמדד סימן חיוני באופן דיגיטלי (שעון, מדבקה, וכו’). מצד שני, נראה שככל שיורדים בגיל, נכונות הציבור האמריקאי לשתף מידע רפואי הולכת ויורדת דרמטית – מעל ל 80% מהמשתתפים בגילאי 65 ומעלה מוכנים לשתף מידע לעומת 50% בגילאי 45 ומטה.
ונסיים בנושא אחר. לאחרונה יצא לי לחוות על בשרי את פרקטיקות מקסום השיפוי הביטוחי (Upcoding), בביקור קצר במיון שהסתכם בחשבון של $6500. פרטים נוספים אפשר למצוא כאן.
בקצרה, מדובר שוב על המתח בין רצון בתי החולים והמרפאות לוודא (במקרה הטוב) קבלת תשלום עבור שירותיהם (ובמצבים רעים גם לנפח את החשבון בפעולות נוספות או בכאלו שלא בוצעו) אל מול חברות הביטוח המנסות לצמצם (במקרה הטוב) גבייה פסולה (ולשלילה במקרה הזה, גם לעיתים לדחות פעולות שצריכות להתבצע). בריקוד הזה בין ספקי הבריאות לאלו שמשלמים, נשרף המון המון כסף וזמן. דוגמה מניתוח שהתפרסם כעת – רק בניסיון לערער על הגשות לביטוח שנדחו, בתי חולים שילמו ב 2023 מעל ל 25 מיליארד דולר!
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.
אשמח מאוד לכל תגובה או שאלה במייל או בלינקדאין…
לימים שקטים יותר