Digital Health Dougri: April 2024
האם חברות הביטוח ישלמו על תרופות ה-GLP-1? הוויכוח על כיסוי תרופות ההשמנה מחריף, NVIDIA מעמיקה בבריאות, ו-Hippocratic AI מגייסת 53 מיליון דולר.
אחרי שבועות גדושים מאוד בתעשייה, בשבוע שעבר קיימנו אירוע נוסף במסגרת מפגשי ה Digital Health Dougri ושמחנו (מאוד) לראות הרבה מאוד משתתפים חדשים. כמו באירועים קודמים ובניוזלטר הזה, מטרתנו הייתה לדבר על ההתפתחויות האחרונות בגובה העיניים, בלי נפנופי ידיים או מילים גדולות ("דוגרי").
תודה רבה לכל מי שהגיע!
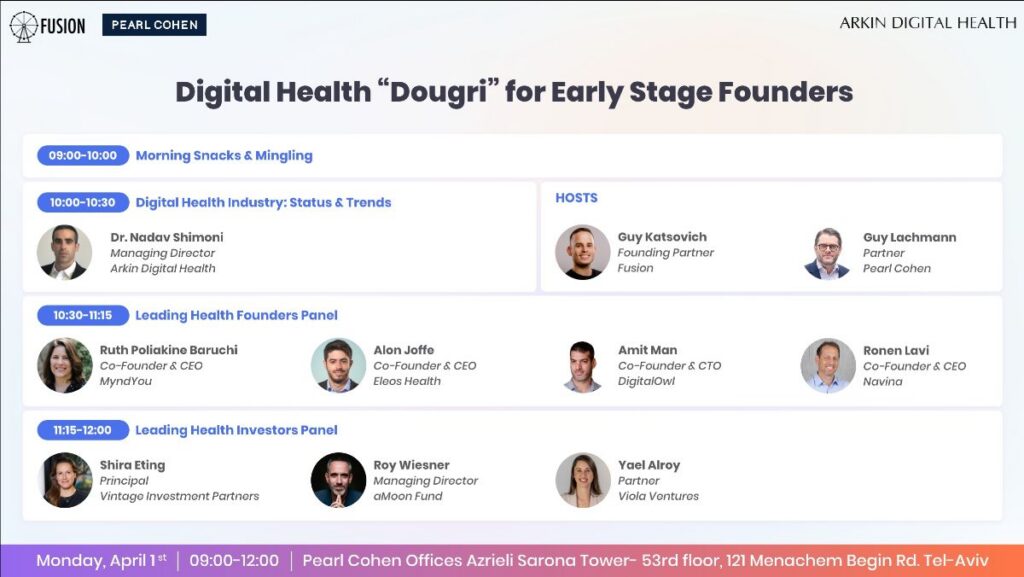
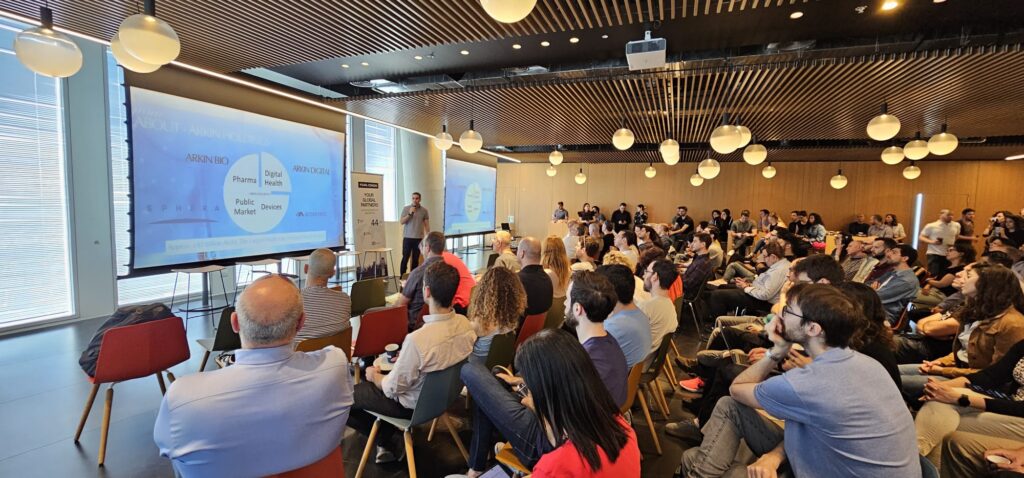
כמו תמיד נשמח מאוד לכל פידבק בכדי להשתפר!
קצת התפתחויות מרכזיות בתעשייה
בגיליונות האחרונים עסקנו לא מעט בנושא תרופות ה GLP-1 (נוגדות השמנה) והאתגרים הנוצרים בשל עלויותיהן הגבוהות, בעיקר לחברות הביטוח. מצד אחד נשאלת השאלה כיצד ניתן (או האם צריך) לממן תרופות הרלוונטיות לחצי האוכלוסייה האמריקאית, ומצד שני איך חברות התרופות יכולות להמתיק את הגלולה (או הזריקה במקרה הנוכחי) ולהצדיק את תג המחיר הגבוה – $1000 לטיפול חודשי.
כמה התפתחויות מעניינות בתחום בשבועות האחרונים:
• אחד הטיעונים המרכזיים של חברות הביטוח כנגד מימון התרופות להשמנה הוא שמדובר בהתוויה נרחבת מדי ו’לא רפואית’. כתגובה חברות התרופות מנסות לייצר עדויות ליעילות התרופות לטיפול במחלות אחרות וכך לחזק את הרציונל לכיסוי התרופה (ולהגדיל את השוק הפוטנציאלי של התרופות). כעת חברת Novo Nordisk הצליחה לקבל אישור מה FDA על כך שתרופתה Wegovy מתאימה להורדת סיכון למחלות לבביות. כתוצאה מכך CMS הודיעה על הרחבת הכיסוי הביטוחי בהתאם לאינדיקציה הזו ובהמשך גם כמה חברות ביטוח פרטיות (Aetna, Elevance).
• חברת Eli Lilly הודיעה על שיתוף פעולה עם אמזון למשלוחי תרופות ישירות אל הבית.
• במקביל (ואולי כתגובת נגד?) הודיעה חברת הביטוח Cigna על תוכנית חדשה למעסיקים בשם EncircleRx שמטרתה לסייע לעובדיהם לנהל מחלות קרדיו-מטבוליות (סוכרת, השמנה ומחלות קרדיאליות נלוות) וכך לספק "הגנה פיננסית" בהתאם לערך שמייצרות התרופות.
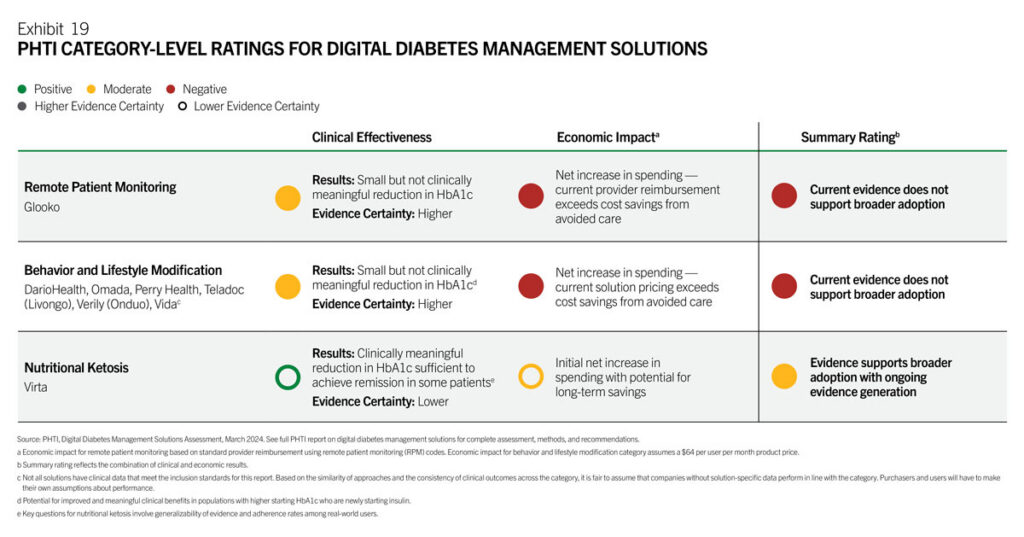
• לבסוף, מחקר חדש התפרסם לגבי יעילותם של כלים דיגיטליים כפתרונות נלווים או חלופיים לתרופות לסוכרת (Omada, Livongo, Virta ועוד). המחקר הדגיש שוב את הצורך בביצוע מחקר קליני איכותי לביסוס הצעת הערך שכן מסקנתו הייתה שבשלב זה פתרונות אלו עדיין לא הוכיחו שיפור משמעותי בהשוואה ל"טיפול סטנדרטי". מעניין להזכיר שרק בחודש שעבר פרסמה Virta מחקר שמסקנותיו טובות בהרבה, דבר שאולי מדגיש את מורכבות הנושא. עסקנו בעבר בהרחבה בתרופות דיגיטליות בבלוג שלנו.
בנושא אחר, במסגרת הכנס השנתי שלה, חברת NVidia הודיעה על מהלכים נוספים בתחום הבריאות. מעבר לשיתופי פעולה עם JNJ בחדרי ניתוח ו GE בעולם ההדמיה (בו Nvidia פעילה מאוד מזה מספר שנים), תחום נוסף שהוזכר הוא פיתוח תרופות מבוסס בינה מלאכותית בשל הצורך ביכולות חישוביות מורכבות (Compute) שהחברה יכולה לספק. בשורה התחתונה מעניין להמשיך לראות את העניין מצד NVidia באפליקציות תוכנה ייעודיות ע"ג הצ’יפים ופתרונות החומרה שלה.
בשבוע שעבר אישר לראשונה ה FDA שימוש בכלי תוכנה מבוסס AI לתמיכת אבחנה (Decision support) לספסיס. הייחודיות במקרה הזה היא ב"חומרת" האבחנה (ספסיס הוא מצב של זיהום מערכתי היכול לגרום לפגיעה בלתי הפיכה באיברי הגוף תוך שעות) ומכאן גם תהליך הבחינה הארוך מצד ה FDA במקרה הזה יחסית לפתרונות אחרים – 510K De Novo. שווה להזכיר שחברת Epic הקדישה מאמצים רבים לפיתוח פתרון דומה אך מספר מחקרים ביקרו את יעילותו. פרטים נוספים על מוצרים תומכי החלטה בטור הזה בבלוג שלנו.
קצת על גיוסים, מיזוגים ורכישות
חברת Hippocratic AI גייסה 53 מיליון דולר בהובלת קרן General Catalyst (שגם הובילה את סיבוב ההשקעה הקודם בחברה), רק כשנה לאחר הקמת החברה בהשקעה ראשונית של 50 מיליון דולר. החברה המפתחת מודלי שפה גדולים (LLM) "ייעודיים" לתחום הבריאות, הודיעה על השקת "סוכנות השמה" של "סוכני בינה מלאכותית" (AI Agents). הרעיון הוא שלקוחות יכולים "להעסיק" בוט המבוסס על מודלי החברה בעלות של עשירית מעובד אנושי האמור היה לבצע את אותן פעילויות – כאלו הבעלות אופי אופרטיבי.
לא בכדי בחרה החברה להתמקד בפעולות אופרטיביות בשל הצורך האדיר בייעול הצד הזה של עולמות הבריאות ובמקביל הפוטנציאל של בינה מלאכותית לספק פתרונות מתאימים (ועוד על כך בהמשך הגיליון הזה). חשוב גם לזכור את הפער הקיים בתעשיית הבריאות בהשוואה לתעשיות אחרות. דוגמה נהדרת לכך היא שכיחות השימוש ב…. פקסים. בהקשר הזה מעניין לראות את הגיוס שפרסמה חברת Tennr ע"ס 18 מיליון דולר המנסה להקל (!) את השימוש במכשירים הארכאיים הללו ע"י בינה מלאכותית. לא מדובר בטעות – החברה איננה מנסה לצמצם את השימוש בפקסים אלא לייעל את תהליך העבודה עימם (כנראה מתוך הבנה שניסיון להחליפם יהיה מאתגר מדי בשלב זה…)
ועוד בעולמות האופרציה, חברת CodaMetrix העוסקת באוטומציה לתהליכי קידוד קליני (Medical coding) עבור מרפאות ובתי חולים הודיעה על גיוס של 40 מיליון דולר. מדובר בתהליך ידני ודי סיזיפי המבוצע ברובו ע"י צוות ‘מקודדים’ העובר על סיכומי המפגש הרפואי וממיר אותו לפריטים (codes) הזכאים לשיפוי ביטוחי ע"ב הפעולות שבוצעו במפגש. מדובר בחברה שהתחילה את פעילותה כמיזם פנימי של בית החולים Mass General Brigham בבוסטון ולאחר מכן הוקמה כחברה עצמאית ונפרדת. נזכיר שבין החברות המובילות בתחום נמצאת גם Nym הישראלית.
בחודשים האחרונים שומעים יותר ויותר על חברות המוקמות על בסיס מיזמים פנימיים של בתי חולים או על בסיס שיתוף פעולה עמוק עם מערכות בריאות. מעבר לגישה למידע ייחודי או ידע קליני, לדעתי מעל להכול מדובר ברציונל עסקי. בשונה מחברות צעירות אחרות, חברות אלו מתחילות את פעילותן הלכה למעשה עם בסיס לקוחות קיים (שכן נהוג שבמסגרת הקמת החברה כישות עצמאית נחתם הסכם עם בית החולים כלקוח בכדי להמשיך לספק לו את שירותי החברה), וכתוצאה מכך החברות משפרות מאוד את סיכוייהן להחתים לקוחות נוספים.
שתי דוגמאות נוספות בהקשר הזה:
• חברת Praia הודיעה "השקה רשמית" וגיוס של 20 מיליון דולר (אגב הגיוס בוצע מאותם הקרנות שהשקיעו גם בחברה הקודמת Frist Cressy ו – SignalFire). החברה פיתחה שכבת ביניים המאפשרת לבתי חולים אינטראקציה מהירה ופשוטה עם מוצרים דיגיטליים של חברות צד שלישי הפונים ישירות למטופלים, כולל אינטגרציה לתיק הרפואי ולמערכות ממוחשבות אחרות בבית החולים.
• חשיפתה של חברת Habitat שהוקמה ע"י Kaiser Permanente וקרן Townhall. החברה מציעה שירותים לניהול חולים במסגרת תוכנית PACE (Program for All inclusive Care for Elderly) עבור מבטחים. התוכנית מיועדת לחולים מורכבים מאוד הצריכים שירותים רפואיים וסוציאליים במקביל (לרוב מדובר באוכלוסייה מעל גיל 65 הזכאית גם לביטוח במסגרת Medicaid) ומכאן מייצרים אתגר משמעותי לחברות הביטוח למרות תמיכה פיננסית נרחבת מצד הממשל האמריקני.
קצת מאמרים מעניינים שאולי שווים את הזמן
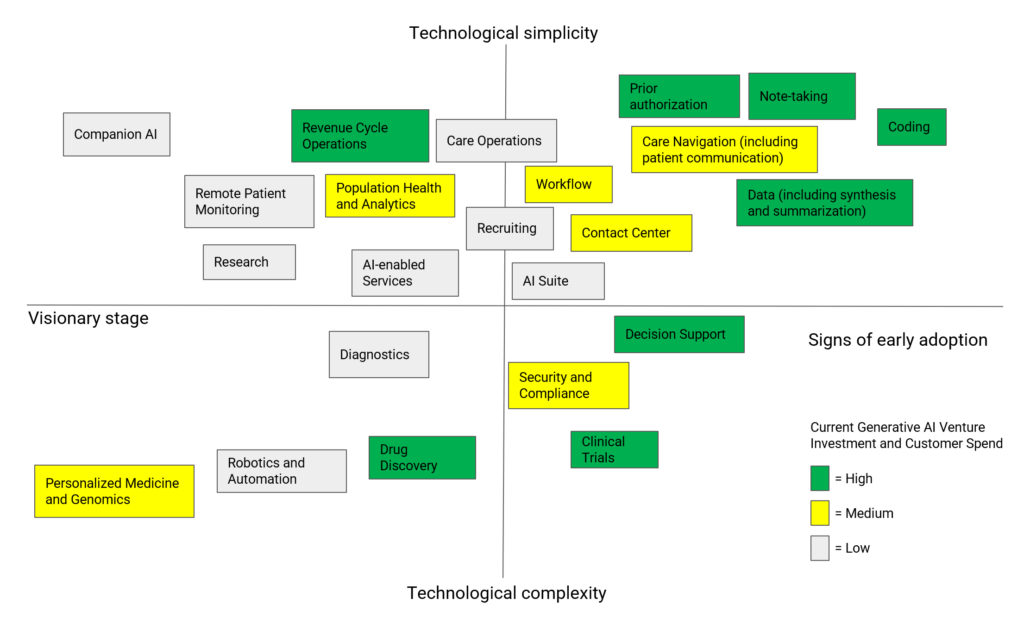
קרנות GSR ו Maverick פרסמו כתבת המשך נהדרת כחלק מסקירה מתמשכת שהם מבצעים על התקדמותם של פתרונות מבוססים בינה מלאכותית בתעשייה. המאמר המקיף הזה מנסה לנתח אילו אזורים הפכו כבר רוויים בפתרונות (בירוק) אל מול אחרים בהם נכרת פחות פעילות בשלב זה. מעבר לכך יש כאן ניסיון מעניין לאפיין היכן לגופים הגדולים והמסורתיים יתרון אל מול תחומים אחרים שמתאימים יותר לחברות צעירות.
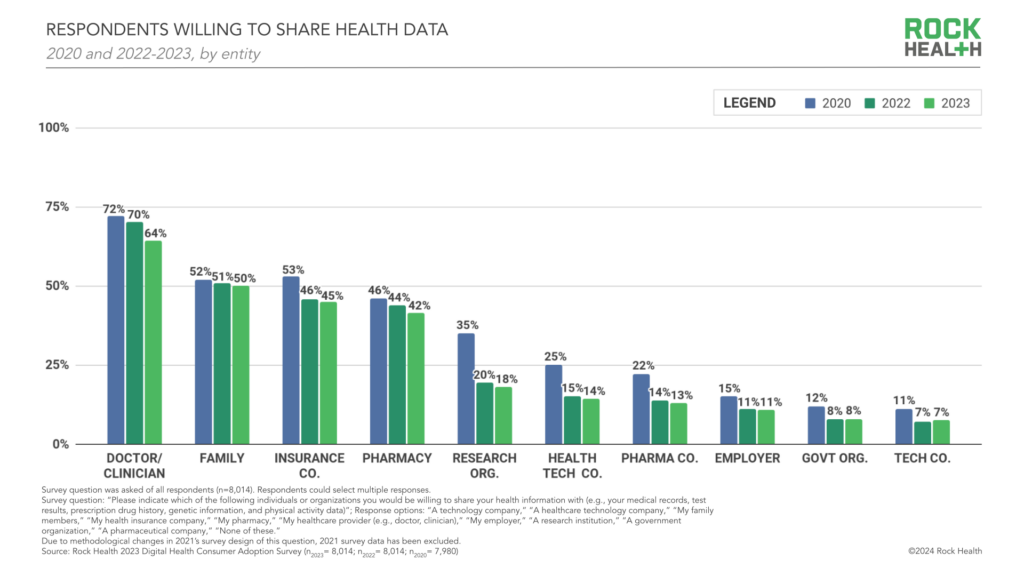
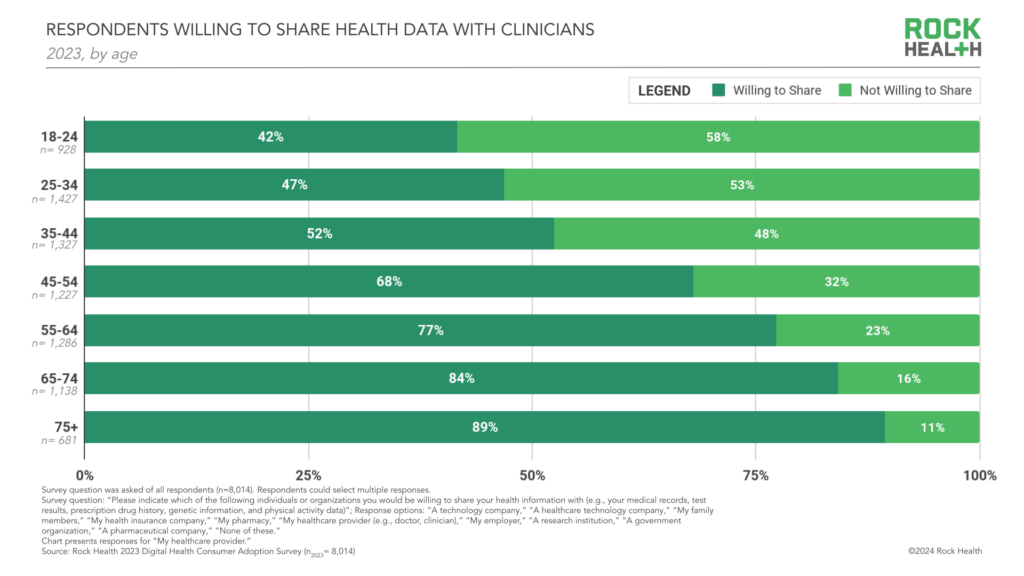
הצוות ב Rock Health פרסם את הסקירה השנתית (בפעם התשיעית) שלהם על הרגלי צרכנים בעולמות הבריאות עם דגש על פתיחות לשימוש בכלים דיגיטליים. מעניין לציין את הירידה ההדרגתית בנכונות לחלוק מידע (ודאטה) עם גורמים שונים במערכת ואת הפער המשמעותי הקיים עדיין בין האמון ברופא/ה אל מול יתר הגורמים במערכת. מעבר לכך, נתון חדש בסקר השנה היה פילוח לפי גיל של השאלה האחרונה, וניכר שככל שיורדים בגיל הנשאלים, כך סומכים פחות על הרופא/ה שלהם.
אחד הנושאים המדוברים אך כנראה גם מהמורכבים ביותר עבור חברות המנסות למכור לחברות ביטוח הוא שיפור במדדי איכות (השווים לעיתים לא מעט כסף למבטחים) ובפרט ה Star Rating המדרג תוכניות Medicare Advantage. המאמר הבא מציג סקירה עדכנית ודי מקיפה על הנושא. אחת הנקודות שכדאי אולי לקחת בחשבון היא לא רק היכולת להשפיע על פרמטר מסוים הקשור לדירוג (לדוגמה לוודא שחולה עם מחלת לב יקבל טיפול להורדת כולסטרול) אלא היכולת להשפיע על כמות מספקת של חולים בכדי להשפיע על הדירוג.
נתבך נוסף המשפיע מאוד על ההוצאה הרפואית של חברות ביטוח היא היכולת לסייע לחולים עם מחלות מורכבות לנהל את מחלתם באופן יעיל יותר. כפועל יוצא, קיים עניין גובר בהתקשרויות מבוססות ערך (Value based care) בין מבטחים לספקי בריאות (Providers) ומצד שני קשה מאוד לספק מודלים כאלו בשל עלותם הגבוהה עבור המטפלים (לדוגמה בשל הצורך בצוות הוליסטי ורחב שייתן מענה לכל צרכי המטופל). המאמר הבא סוקר מספר הזדמנויות בתחום ומציע כמה רעיונות כיצד ניתן לבנות תוכניות רחבות ויעילות יותר. בקצרה – שילוב בין שירותים ותוכנה ובמקביל בין מפגשים פיזיים לווירטואליים. גם בנושא זה עסקנו בעבר בבלוג שלנו.
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.
אשמח מאוד לכל תגובה או שאלה במייל או בלינקדאין…
לימים שקטים יותר