Digital Health Dougri: May 2024
ה-FDA אישר את Apple Watch כמדד משני במחקר קליני, Epic ממשיכה לבסס את שליטתה בשוק התיקים הרפואיים, והכסף ממשיך לזרום לבינה מלאכותית באופרציה. איפה ההבטחה פוגשת את המציאות?
נראה שמגמת ההשקעה בחברות בשלות יחסית המנסות למנף את השימוש בבינה מלאכותית, במיוחד בעולמות האופרציה, ממשיכה לצבור תאוצה עם מספר סבבי גיוס מרשימים.
יחד עם מספר סקירות חדשות על שימושים נקודתיים ביכולות הללו, נראה שכמעט ולא ניתן כיום שלא לשמוע על הפוטנציאל של כלים אלו. יחד עם זאת נראה שהפער בין ההבטחה למציאות ימשיך להיקבע במציאת הבעיות העסקיות הנכונות והיכולת לספק מענה מתאים לפתרונן.
קצת התפתחויות מרכזיות בתעשייה
ה FDA אישר את השימוש בשעון של אפל כמדד מטרה שניוני (Secondary endpoint) במחקר קליני. השעון מאפשר זיהוי של הפרעות בקצב הלב ובפרט פרפור פרוזדורים (Atrial Fibrillation). כעת חוקרים יוכלו להשתמש בו ככלי לזיהוי ה"נטל" (Burden) של הפרעת הקצב, מדד המעניין במיוחד במעקב אחרי הצלחת פרוצדורות טיפוליות בהפרעה זו כדוגמת אבלציה לבבית. החשיבות במעקב רציף נעוצה בכך שכרבע מאירועי פרפור פרוזדורים לא יגרמו לסימפטומים קליניים (כלומר המטופל לא ירגיש שום דבר) אך עדיין יכולים לגרום לשבץ מוחי וסיבוכים נוספים.
מעניין לציין את מערכת היחסים המיוחדת של אפל עם ה FDA. מדובר באישור הראשון הניתן כחלק מתוכנית חדשה לקידום כלים דיגיטליים (Medical Device Development Tools ), לאחר שאפל הייתה גם חלק מקבוצה מצומצמת של עשר חברות שקיבלו "מסלול מהיר" לאישור פתרונות דיגטלים כחלק מתוכנית שה FDA הציג בשנת 2017 (תוכנית ה Pre-certification). כחלק מהתוכנית הזו השעון של אפל קיבל לראשונה מעמד של "מכשור ורפואי" ואישור רגולטורי לשימוש קליני לניטור הפרעות קצב והתראה על נפילות.
נעבור אל חברות התרופות. בגיליון הקודם עסקנו בהכרזה של Eli Lilly (אחת משתי השחקניות המרכזיות בשוק התרופות נגד השמנה) על השקת משלוחי תרופות ישירות לצרכנים במסגרת שיתוף פעולה עם אמזון (Lilly direct). כעת נראה שחברה נוספת מנסה לקדם אסטרטגיה דומה – חברת פייזר הכריזה על פעילות משלה לשיווק והפצת תרופות.
חלק מחברות התרופות מנסות להציע שירותים דומים דרך שיתופי פעולה או השקעות בחברות אחרות (כדוגמת ההשקעה של חברת JNJ בחברת Thirty Madison). יהיה מעניין להמשיך לעקוב האם מדובר במגמה של "עשה זאת בעצמך" או קשורה יותר לאופי של חברות מסוימות (הימור אישי – יותר פיתוח "בתוך הבית" אל מול אופציות של מתווכחים)
בנושא אחר, חברת Oscar הציבורית המוכרת כחלק מגל חדש של חברות Insurtech בעולמות הבריאות, פרסמה לראשונה מאז שנוסדה לפני 12 שנים רבעון רווחי עם מעל ל 170 מיליון דולר בשורה התחתונה. חלק מהעניין בידיעה הזו נעוץ דווקא בכך שמתחרותיה של החברה כדוגמת Alignment ו Clover עדיין מתקשות לייצר תזרים מזומנים חיובי ואחרות אף סגרו את עסק הביטוח (Bright Health). החברה הובילה שינוי משמעותי בשנתיים האחרונות שהחל בהבאת מנכ"ל מקצועי עם נסיון עשיר בחברת ביטוח
"מסורתית" (מארק ברטוליני, לשעבר מנכ"ל Aetna) והמשיך במיקוד הפעילות בפלח השוק של תוכניות ביטוח ליחידים (ACA Marketplace / Exchange) וכחלק מכך גם ב ICHRA , תוכנית המאפשרת לבתי עסק קטנים להעביר את בחירת הביטוח הרפואי אל העובדים שלהם, וזאת בשונה מרוב המתחרות של החברה שבחרו להתמקד בשוק ה Medicare Advantage. נקודה נוספת שעדיין לא ברור מה גורלה היא פעילות התוכנה של החברה (Oscar+) המיועדת לצרכים פנימיים אך גם נמכרת לחברות ביטוח אחרות (בדומה ל Optum Insights של חברת United אך כמובן בהיקף קטן הרבה יותר).
ונסיים בשוק התיקים הרפואיים, ושוב ידיעה המדגישה את העוצמה של Epic, שעם הזמן נהפכת יותר ויותר למנופול בתחום (מתחילה להזכיר קצת את מייקרוסופט בשוק המחשבים האישיים בשנות ה 90). בסקירה השנתית של KLAS, החברה הייתה היחידה שצמחה בגודל השוק וכעת נמצאת במעל ל 40% מכלל בתי החולים בארצות הברית (ובהערכות שונות, מעל ל 60% מבתי החולים הגדולים). עוד מגמה מעניינת בהקשר הזה היא שיותר ויותר מרפאות קטנות עוברות גם הן להשתמש ב Epic בשל ריבוי רכישות של מרפאות עצמאיות מצד מערכת בריאות גדולות.
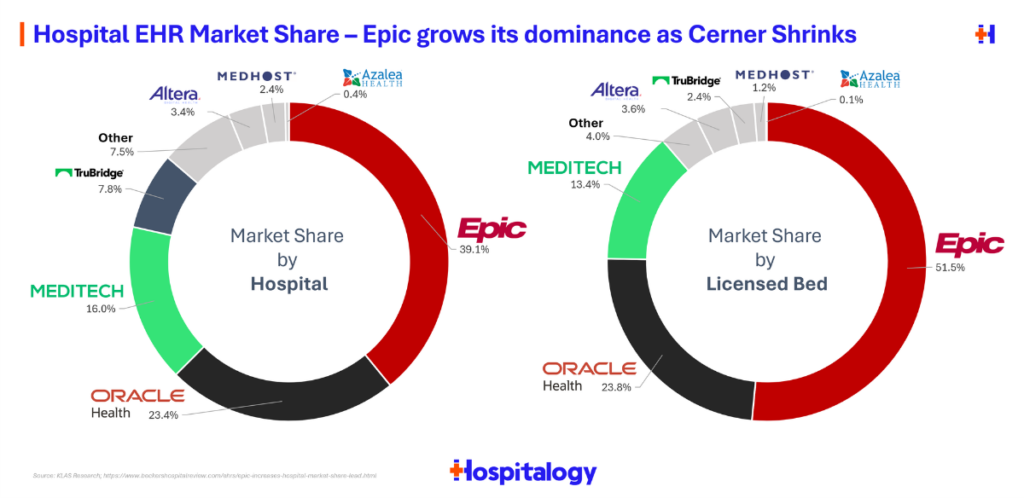
מקור: Blake Madden, Hospitalogy
קצת על גיוסים, מיזוגים ורכישות
עסקנו לא מעט בגיליונות הקודמים בפוטנציאל של בינה מלאכותית לשפר תהליכים אופרטיביים עבור ארגוני בריאות (שוק המוערך בכרבע טריליון דולר ע"פ מקיניזי) וכפועל יוצא לא מעט השקעות מכוונות לחברות הפועלות בפלח השוק הזה. תחום ספציפי שנמצא לא מעט בכותרות הוא ניהול התזרים (Revenue Cycle Management) על היבטיו השונים. שתי חברות המנסות להציע פתרונות לניהול תזרים (ודומות מאוד במוצריהן) הודיעו על גיוסים לאחרונה:
• חברת SmarterDx הודיעה על גיוס של 50 מיליון דולר. החברה מנסה לשלב בין מידע קליני למידע תפעולי על מנת לייצר תהליכי גבייה (Billing) מדויקים ואמינים יותר עבור בתי חולים ומרפאות מול חברות הביטוח. חלק מהצעת הערך כאן היא "הבנת" הקונטקסט הקליני (ע"י בינה מלאכותית) וכתוצאה מכך יכולת לשפר את התהליך ולאפשר ביקורת טובה יותר עליו (במיוחד כשאחד ממקורות החיכוך הגדולים ביותר עבור מרפאות ובתי חולים הוא שחברות ביטוח דוחות בקשות לתשלום בשל חוסר דיוק).
• חברת Sift Healthcare הודיעה על גיוס של 20 מיליון דולר. גם כאן מדובר בניסיון לשפר את יעילות תהליכי הגבייה ע"י "מיזוג" בין מידע קליני ותפעולי. בנוסף החברה מציעה אפשרות לצפות מראש האם בקשת תשלום מסוימת אכן תתקבל ע"י חברת הביטוח.
דוגמה נוספת לשיפור באופרציה היא סיוע בניהול תהליכי עבודה עבור מחלקות שונות בבתי חולים ומרפאות. בפתרונות מסוג זה הממשק עם השדה הקליני אפילו יותר משמעותי (שכן התהליכים הללו סובבים סביב החלטות קליניות). אחד התחומים המובילים בשימוש בבינה מלאכותית בתהליכי עבודה (כבר מזה מספר שנים) הוא רדיולוגיה, עם לא מעט חברות ישראליות בין מובילות השוק כדוגמת AIDOC ו Viz.AI וכעת חברה נוספת מכריזה על סיבוב מרשים – Rad AI המגייסת 50 מיליון דולר. החברה מסייעת לעבודת הרדיולוגים ע"י למידת סגנון העבודה של כל רדיולוג והפקת ניתוחי תמונות עבורו.ה בהתאם לכך. בנוסף היא מספקת המלצות לממצאים ולפעולות המשך (Follow ups) כדי לשפר את המהלך הטיפולי.
ובחזרה לעולמות הביטוח. חברת Chapter המציעה שירותי תיווך בין חברות ביטוח למבוטחים המחפשים ביטוח (או בפשטות – סוכן ביטוח עצמאי) הודיעה על גיוס של 50 מיליון דולר. החברה מנסה לבדל את שירותיה ממגוון רחב של מתווכים אחרים (ובינהם שלל חברות המנסות לשלב תוכנה וטכנולוגיה בתהליך) ע"י ניסיון למצב את שירותיה כ"חסרי הטיה" (Unbiased) ע"י שימוש בתוכנה המייצרת שקיפות בתהליך ההתאמה בין מבוטח פוטנציאלי לחברות ביטוח שונות.
ולסיום חברה נוספת שקמה כתוצאה משיתוף פעולה בין מערכת בריאות לגוף השקעה. Tuesday Health שמבוססת על תוכנית קלינית שפותחה בבית החולים Mass General Brigham בבוסטון, הודיעה על השקתה הרשמית תוך גיוס של 60 מיליון דולר. החברה מספקת שירותי ניהול קליניים (Managed Care Services) עבור חולים קשישים במעבר לסביבת הוספיס תוך שימוש בטכנולוגיות לטיפול וניטור מרחוק. את הקמת החברה וההשקעה בה הובילה קרן Valtruis, זרוע ההשקעות המוקדמות של קרן הענקית Welsh Carson.
קצת מאמרים מעניינים שאולי שווים את הזמן
אם כבר גיליון שנוגע לא מעט בעולמות הבינה המלאכותית, כמה מאמרים שפורסמו לאחרונה המתייחסים לחלקים שונים של נושא זה:
• סקירה שפורסמה ב Nature על שימוש בבינה מלאכותית בעולמות הניתוח. המאמר, שנכתב ע"י הקבוצה של ד"ר אריק טופול (ממליץ בחום על ספרו Deep Medicine שכבר ב 2018 דיבר על השילוב של בינה מלאכותית בעבודה הקלינית בדגש על ההזדמנות לרפואה אנושית יותר) ממפה הזדמנויות לשיפור העבודה לפני הניתוח (תכנון, הערכות נכונה יותר), תוך כדי הניתוח (ביצוע הניתוח, זיהוי סיכונים) ואחרי הניתוח (תחקור הפרוצדורה, שיקום המטופל). בהתחשב בכך שחטיבת הכירורגיה בדר"כ מהווה מעל למחצית מסך התקציב של בית חולים ממוצע בארצות הברית, לא מן הנמנע שנראה את השימוש בכלים הללו עולה בשנים הבאות.
• מאמר שפורסם ע"י זרוע המחקר של Google שופך אור על המאמצים השונים בחברה הנוגעים לשימוש בבינה מלאכותית בתחום הבריאות, בדגש על ניתוחי תמונות מסוגים שונים (רדיולוגיה ופתולוגיה, דו ותלת מימד) תוך שימוש במודלים מורכבים (Multi Model) וכלליים (Generalized) המשלבים בין תמונות וטקסט. מעניין לזכור שגוגל הייתה בין החלוצות בתחום ההדמיה, כאשר כבר ב 2016 פרסמה מודל לזיהוי רטינופתיה כתוצאה מסוכרת בצילום קרקעית העין.
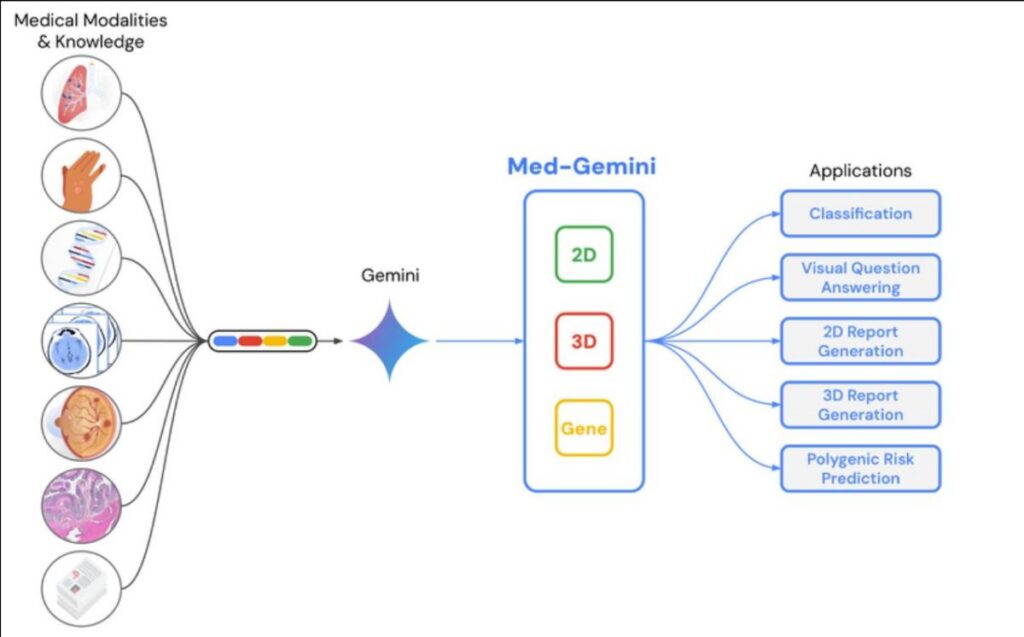
• ישנה לא מעט חפיפה בין היכולות המפורטות במאמר של Google לבין אלו שבהצהרת הגיוס המוזכרת למעלה של Rad AI ומכאן שוב עולה השאלה לגבי הבידול של מוצרים אלו. בהקשר הזה טור מעניין (ומהנה כהרגלו) של ניקהיל קרישנן (Out-of-pocket) על האפשרות לייצר חפיר סביב מוצרים המבוססים על בינה מלאכותית. נקודה מרכזית בטור הזה נוגעת פעם נוספת בשילוב בין תוכנה ושירותים בשל הקושי של מוצרים המבוססים רק על תוכנה לתת מענה רחב מספיק לבעיות שמנסים לפתור. נקודה נוספת נוגעת במבנה העלויות (וכנגזרת גם במחיר ללקוח) ודוגמה מעניינת גם בעולמות ההדמיה – שימוש בתוכנה בכדי לייעל את עבודת הצוות הרפואי דווקא יכול לייקר את מחיר הפרוצדורה (בשל מבנה קודי השיפוי הביטוחי, וההתמחרות בין בתי החולים והמבטחים)…
תודה אם הגעתם.ן עד לכאן.
מקווה מאוד שמצאתם.ן ערך בקריאה.
אשמח מאוד לכל תגובה או שאלה במייל או בלינקדאין…
לימים שקטים יותר